PER épargne retraite : capital, rente ou sortie anticipée, ce qu’il faut vérifier avant d’ouvrir
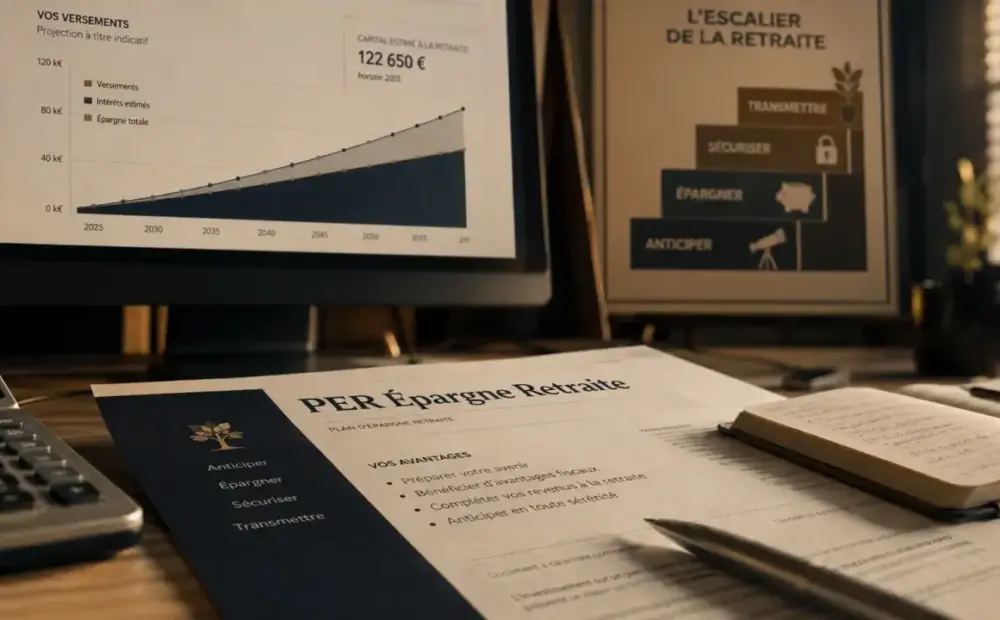
Le PER épargne retraite permet de mettre de l’argent de côté pendant la vie active pour le récupérer, en principe, au moment de la retraite. Son intérêt tient à la fois à l’épargne longue, à la fiscalité spécifique et aux différents modes de sortie. Avant d’ouvrir un plan, il faut surtout savoir où va l’argent, quand il peut être repris et quel impôt s’applique. La question est traitée à part : « Capital, rente ou transfert ».
À quoi sert vraiment un PER épargne retraite ?
Le plan d’épargne retraite individuel est un produit d’épargne à long terme. Il a été créé dans le cadre de la Loi Pacte du 22 mai 2019 et commercialisé à partir du 1er octobre 2019. Il a progressivement remplacé ou absorbé plusieurs anciens dispositifs, comme le PERP, le contrat Madelin, le Perco ou l’article 83.
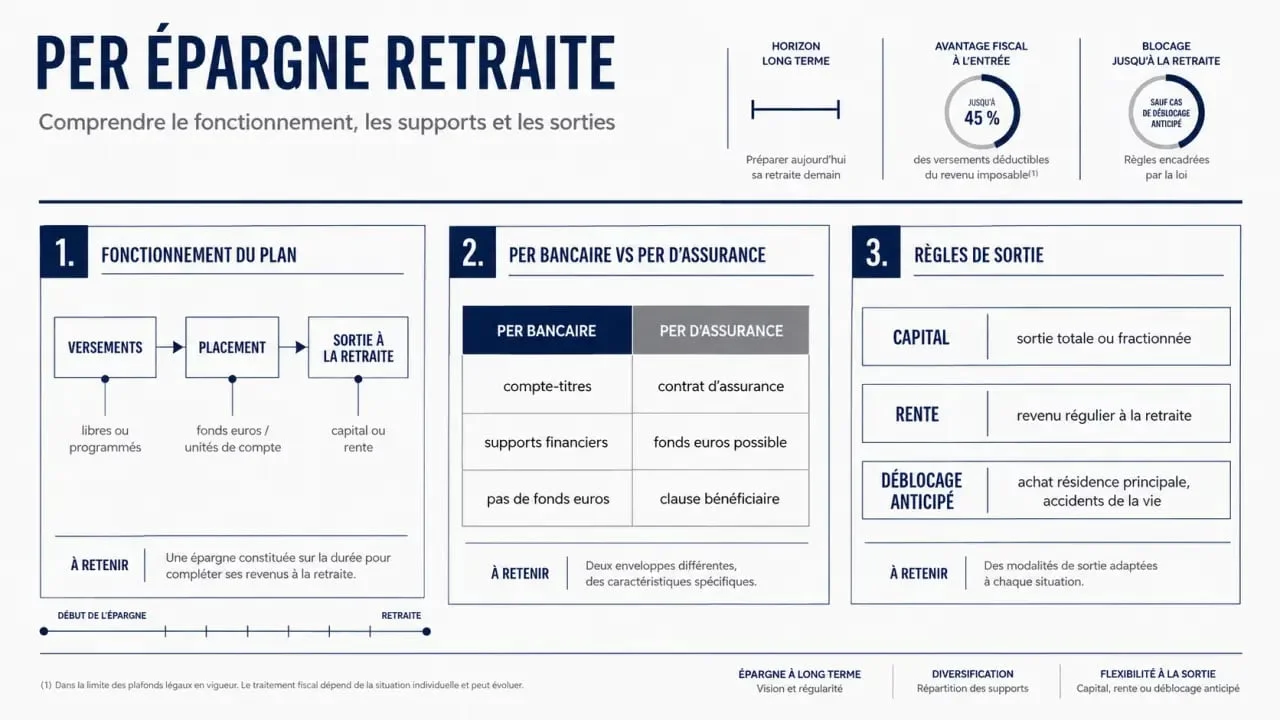
Son fonctionnement est simple : vous effectuez des versements pendant plusieurs années, ces sommes sont investies, puis vous les récupérez à la retraite sous forme de capital, de rente viagère ou d’un mélange des deux. Le PER ne doit donc pas être vu comme un livret disponible à tout moment, mais comme une enveloppe pensée pour un horizon précis.
Il s’adresse aux personnes qui veulent compléter leurs futurs revenus, mais aussi à celles qui cherchent à optimiser leur fiscalité actuelle. Les versements volontaires peuvent être déductibles du revenu imposable, dans certaines limites. En contrepartie, cette déduction a des conséquences au moment de la sortie.
Qui peut ouvrir un PER et sous quelle forme ?
Le PER individuel est ouvert à tous les majeurs, sans condition liée au statut professionnel. Un salarié, un travailleur indépendant, un demandeur d’emploi ou même une personne déjà proche de la retraite peut donc en ouvrir un. La vraie question n’est pas l’éligibilité, mais l’adéquation du produit avec l’horizon de placement, la tranche d’imposition et le besoin de disponibilité.
PER bancaire ou PER d’assurance : deux logiques différentes
Il existe 2 formes de PER. Le PER bancaire, aussi appelé PER d’investissement, fonctionne via un compte titres. Il peut donner accès à des actions en direct et à différents supports financiers. Il convient surtout aux épargnants à l’aise avec les marchés et la sélection de supports.
Le PER d’assurance prend la forme d’un contrat d’assurance de groupe. Il permet généralement d’investir sur un fonds euros, recherché pour sa dimension plus sécurisée, et sur des unités de compte, dont la valeur peut varier à la hausse comme à la baisse. Cette version est souvent comparée à l’assurance-vie, même si les règles de disponibilité et de fiscalité ne sont pas les mêmes.
| Critère | PER bancaire | PER d’assurance |
|---|---|---|
| Support juridique | Compte titres | Contrat d’assurance de groupe |
| Investissements possibles | Titres financiers, actions en direct selon l’offre | Fonds euros et unités de compte selon le contrat |
| Profil adapté | Épargnant autonome et averti | Épargnant recherchant une enveloppe proche de l’assurance-vie |
Versements, compartiments et gestion : le fonctionnement concret
Un PER peut recevoir des versements volontaires ponctuels ou programmés. Vous pouvez verser une somme chaque mois, renforcer votre effort d’épargne après une prime, ou suspendre les versements si votre budget se tend. Certains PER peuvent aussi être alimentés par le transfert d’anciens produits retraite.
Le plan est structuré en 3 compartiments selon l’origine des sommes : les versements volontaires, l’épargne salariale comme l’intéressement ou la participation, et les versements obligatoires issus de dispositifs catégoriels. Cette séparation compte, car elle influence les règles de sortie et la fiscalité. Pour aller plus loin, voir « PER entreprise ».
La gestion pilotée, mode par défaut
Par défaut, le PER fonctionne avec une gestion pilotée à horizon. L’idée est d’investir de manière plus dynamique lorsque la retraite est lointaine, puis de réduire progressivement le risque à mesure que l’échéance approche. Des contrats proposent plusieurs profils d’investissement, parfois 4 profils, du plus prudent au plus offensif.
Au moment de comparer un PER, le premier réglage mérite autant d’attention que les promesses commerciales. Le choix du profil, la part d’unités de compte, les frais d’entrée et la possibilité d’arbitrer orientent déjà la trajectoire du plan. Mal calibré au départ, il peut rester trop prudent pour un jeune actif ou trop exposé pour une personne à quelques années de la retraite. Ce point pèse directement sur la suite.
Fiscalité du PER : l’avantage à l’entrée se paie parfois à la sortie
Le grand attrait du PER vient de la déduction possible des versements volontaires du revenu imposable, dans la limite du plafond épargne retraite. Plus votre taux marginal d’imposition est élevé, plus l’économie d’impôt immédiate peut être intéressante. À l’inverse, si vous êtes peu ou pas imposé, renoncer à la déduction peut parfois être plus pertinent.
Le point clé est simple : la fiscalité de sortie dépend du choix fait à l’entrée. Si les versements ont été déduits, le capital correspondant est imposé à la sortie, tandis que les gains supportent notamment l’impôt sur le revenu au taux de 12,8 % dans certains cas, ainsi que les prélèvements sociaux, avec une référence courante de 17,2 %.
En cas de sortie en rente, le traitement varie selon l’origine des sommes et les options choisies. Pour certaines rentes, un abattement de 10 % peut s’appliquer. Pour une rente viagère à titre onéreux, seule une fraction est imposable selon l’âge au moment du premier versement : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans, puis 30 % après 69 ans, ce qui revient à des abattements respectifs de 30 %, 50 %, 60 % et 70 %.
Sortie du PER : capital, rente ou déblocage anticipé
Au moment de la retraite, le titulaire peut récupérer son épargne en capital, en rente viagère ou en sortie mixte. La sortie en capital permet de financer un projet, de rembourser un prêt ou de conserver une marge de liberté. La rente transforme l’épargne en revenu régulier jusqu’au décès. Le choix dépend surtout du niveau de pension attendu, du patrimoine déjà disponible et du besoin de sécurité. Le détail est expliqué dans « PER collectif ».
Les cas où l’argent peut être débloqué avant la retraite
Le PER est bloqué par principe, mais plusieurs cas de déblocage anticipé sont prévus. Ils couvrent notamment l’achat de la résidence principale et certains accidents de la vie : invalidité, décès du conjoint ou du partenaire de PACS, expiration des droits au chômage, surendettement ou liquidation judiciaire pour les travailleurs indépendants.
La demande se fait auprès du gestionnaire, avec les justificatifs adaptés à la situation. À partir de la 5e année précédant l’année de départ à la retraite, il est aussi possible d’interroger le gestionnaire afin d’obtenir des informations utiles sur les possibilités de sortie. C’est une étape à ne pas négliger pour éviter de découvrir trop tard une fiscalité ou une modalité de rente mal adaptée.
Avant d’ouvrir : les points à comparer
Avant de souscrire, comparez les frais sur versement, les frais de gestion, la qualité des supports, les options de gestion pilotée, les conditions d’arbitrage et la souplesse de sortie. Un PER intéressant n’est pas seulement celui qui promet une économie d’impôt immédiate. C’est celui dont les règles restent cohérentes avec votre horizon de retraite, votre profil de risque et votre besoin futur de liquidité.