Ouvrir un PER en 5 étapes : fiscalité, frais et choix du contrat
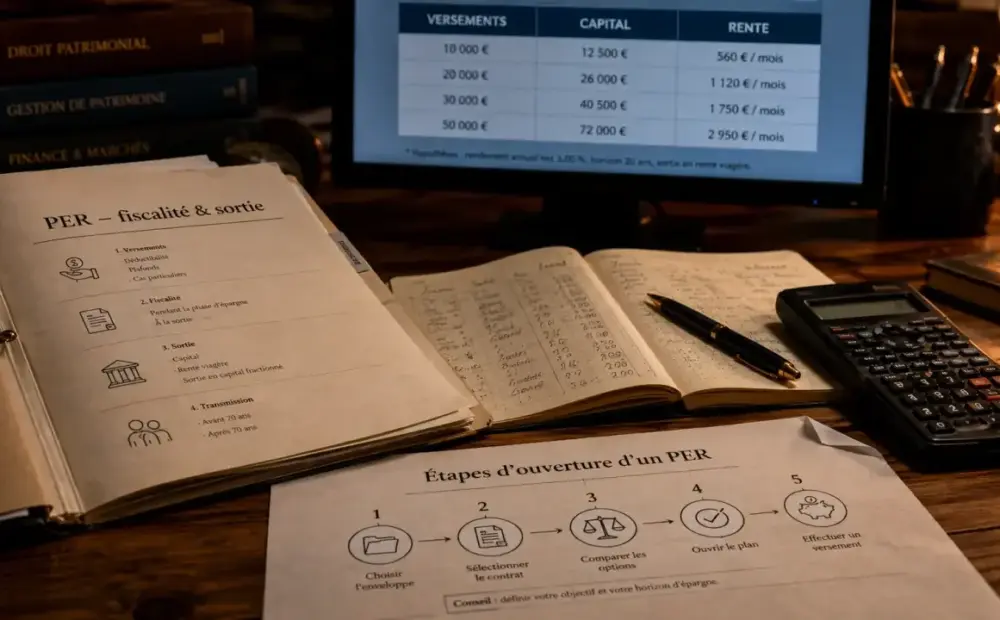
Faire un plan d’épargne retraite consiste à choisir un cadre adapté, ouvrir un contrat, puis l’alimenter régulièrement en gardant en tête la fiscalité et les conditions de sortie. Le PER est un placement de long terme. Il sert à préparer un complément de revenus pour la retraite, avec une épargne en principe bloquée jusqu’à cette échéance, sauf cas de déblocage anticipé prévus par la loi.
Comprendre le rôle du PER avant de l’ouvrir
Le plan d’épargne retraite, ou PER, permet de placer de l’argent pendant la vie active pour le récupérer à la retraite sous forme de capital, de rente viagère ou d’une combinaison des deux. Il a remplacé progressivement plusieurs anciens produits retraite, comme le PERP, le contrat Madelin, le Perco ou l’article 83.
Pour un particulier, le plus courant est le PER individuel. Il peut prendre la forme d’un PER d’assurance, généralement proposé par un assureur, une mutuelle ou une banque, ou d’un PER bancaire, aussi appelé PER d’investissement. Dans un PER d’assurance, on retrouve souvent des supports comme le fonds en euros et les unités de compte, dont la valeur peut varier à la hausse comme à la baisse.
La logique du PER est simple. Vous versez pendant votre vie active, puis vous récupérez l’épargne à la retraite. La gestion pilotée à horizon suit cette logique : elle prend davantage de risque quand l’échéance est lointaine, puis sécurise peu à peu l’épargne à l’approche de la retraite pour limiter l’impact d’un choc de marché tardif.
Vérifier si le PER correspond à votre situation
Qui peut ouvrir un PER individuel ?
Le PER individuel est accessible à toute personne majeure, sans condition de statut professionnel ni de niveau de revenus. Un salarié, un indépendant, un fonctionnaire, un demandeur d’emploi ou un chef d’entreprise peut donc en ouvrir un. L’intérêt dépend ensuite de votre capacité d’épargne, de votre âge, de votre fiscalité et de votre objectif : réduire votre impôt aujourd’hui, préparer un capital futur ou créer un complément régulier de revenus.
Quand est-il pertinent de commencer ?
Il n’existe pas d’âge idéal, mais plus l’ouverture est anticipée, plus l’épargne profite d’un horizon long. Un jeune actif peut privilégier de petits versements programmés. Un contribuable fortement imposé peut utiliser le PER comme outil d’optimisation fiscale. À l’approche de la retraite, il faut surtout vérifier que la durée de placement restante justifie les frais, le risque et le blocage des sommes.
Ouvrir un PER en 5 étapes concrètes
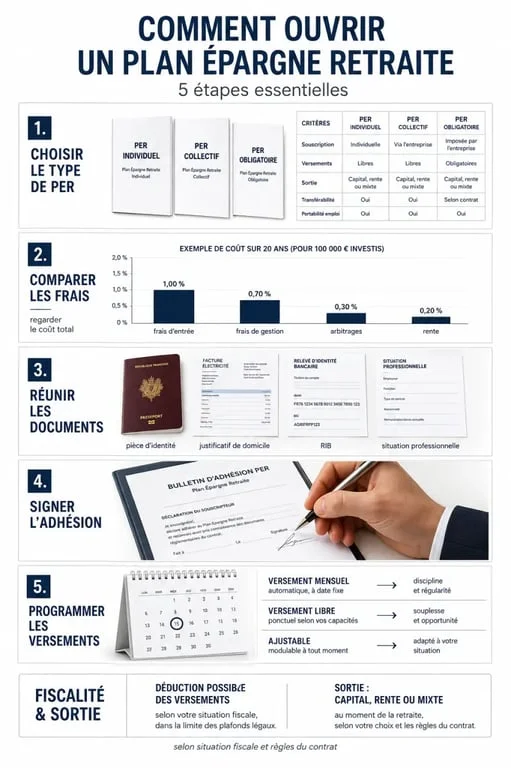
- Comparer les offres : banque, assureur, mutuelle, institution de prévoyance ou plateforme en ligne peuvent proposer des contrats très différents.
- Choisir le type de gestion : la gestion pilotée est généralement proposée par défaut, mais certains contrats permettent une gestion libre ou mixte.
- Constituer le dossier : il faut en général une pièce d’identité, un justificatif de domicile, des informations fiscales et bancaires, puis remplir le bulletin d’adhésion.
- Effectuer le premier versement : le montant minimum dépend du contrat. Certains exigent un versement initial, d’autres sont plus souples.
- Suivre et ajuster : un PER ne se laisse pas totalement dormir. Il faut vérifier les supports, les frais, la performance nette et l’adéquation avec votre horizon retraite.
Avant de signer, lisez aussi les règles de transfert. Si vous possédez déjà un ancien produit retraite ou un autre PER, un transfert peut simplifier votre épargne, mais il faut contrôler les frais, les garanties éventuellement perdues et la fiscalité liée à l’origine des fonds.
Comparer les types de PER et les critères de choix
Le mot PER recouvre trois réalités. Les distinguer évite de confondre un contrat ouvert à titre personnel avec un dispositif mis en place par l’entreprise.
| Type de PER | Accès | Versements | Cas d’usage |
|---|---|---|---|
| PER individuel | Ouvert par un particulier majeur | Versements volontaires, ponctuels ou programmés | Préparer sa retraite et piloter sa fiscalité personnelle |
| PER collectif | Proposé dans l’entreprise | Épargne salariale, versements volontaires, abondement possible | Valoriser l’intéressement, la participation ou l’épargne salariale |
| PER obligatoire | Réservé à certaines catégories de salariés | Versements obligatoires selon le régime prévu | Compléter un dispositif retraite d’entreprise |
Pour choisir un PER, ne vous arrêtez pas à l’avantage fiscal affiché. Comparez les frais d’entrée, les frais de gestion annuels, les frais d’arbitrage, les frais sur rente, la qualité des supports, la présence d’un fonds en euros, la diversité des unités de compte et la clarté de l’interface de suivi. Sur un placement long terme, des frais élevés peuvent réduire fortement la performance nette.
Anticiper la fiscalité, la sortie et les blocages
Déduction des versements : un choix à mesurer
Les versements volontaires sur un PER peuvent être déductibles du revenu imposable, dans certaines limites. C’est l’un des principaux attraits du produit pour les foyers imposés. En contrepartie, la sortie sera fiscalisée selon les règles applicables au capital ou à la rente. Il est aussi possible de renoncer à la déduction à l’entrée, ce qui peut alléger la fiscalité à la sortie. Le bon choix dépend donc de votre tranche d’imposition actuelle et de celle que vous anticipez à la retraite.
Capital, rente ou sortie mixte
Au moment de la retraite, le PER peut être récupéré en capital, en rente viagère ou de manière mixte, selon les sommes concernées et les règles du contrat. Le capital offre plus de liberté pour financer un projet, aider ses proches ou conserver une réserve. La rente apporte un revenu régulier, mais transforme une partie de l’épargne en flux viager. Ce choix doit être préparé avant la liquidation, pas découvert au dernier moment.
Déblocage anticipé : des exceptions, pas une épargne disponible
Le PER reste un produit bloqué jusqu’à la retraite. Des cas de déblocage anticipé existent, notamment pour l’achat de la résidence principale ou certains accidents de la vie. Cette souplesse est utile, mais elle ne doit pas faire oublier la vocation première du contrat. Avant d’ouvrir un PER, conservez une épargne de précaution disponible sur des supports plus liquides afin de ne pas dépendre d’un déblocage exceptionnel.
En pratique, faire un plan d’épargne retraite revient à arbitrer entre fiscalité, horizon de placement, niveau de risque et besoin futur de revenus. Un bon PER n’est pas seulement celui qui promet un avantage fiscal immédiat. C’est celui dont les frais, les supports et les options de sortie restent cohérents avec votre situation jusqu’à la retraite.