Mutuelle d’entreprise pour les intérimaires : 414 heures, 50 % et portabilité
La mutuelle d’entreprise pour les intérimaires obéit à une règle simple en apparence, mais souvent mal comprise : elle peut devenir obligatoire, être proposée plus tôt ou faire l’objet d’une dispense selon la durée de mission, le type de contrat et la situation personnelle. L’enjeu est de savoir quand l’affiliation démarre, qui paie la cotisation et ce qu’il advient de la couverture santé entre deux missions.
Qui est responsable de la mutuelle quand on travaille en intérim ?
Pour un salarié intérimaire, l’employeur n’est pas l’entreprise où la mission se déroule, mais l’entreprise de travail temporaire. C’est donc elle qui applique les règles de complémentaire santé obligatoire, même si le travail s’effectue au quotidien dans une autre structure.
Depuis le 1er janvier 2016, la généralisation de la complémentaire santé d’entreprise concerne aussi les salariés temporaires, avec des modalités adaptées à l’intérim : contrats courts, périodes sans mission et changement fréquent d’entreprise utilisatrice. Le dispositif repose le plus souvent sur une complémentaire santé dédiée aux intérimaires, avec une affiliation automatique lorsque les conditions sont réunies.
Cette mutuelle complète les remboursements de la Sécurité sociale sur les soins courants, l’hospitalisation, l’optique ou le dentaire. Elle ne remplace pas l’Assurance Maladie, elle sert à réduire le reste à charge selon les garanties prévues au contrat. À lire aussi sur ce point : « Panier de soins minimum en entreprise ».
À partir de quand l’affiliation devient obligatoire ?
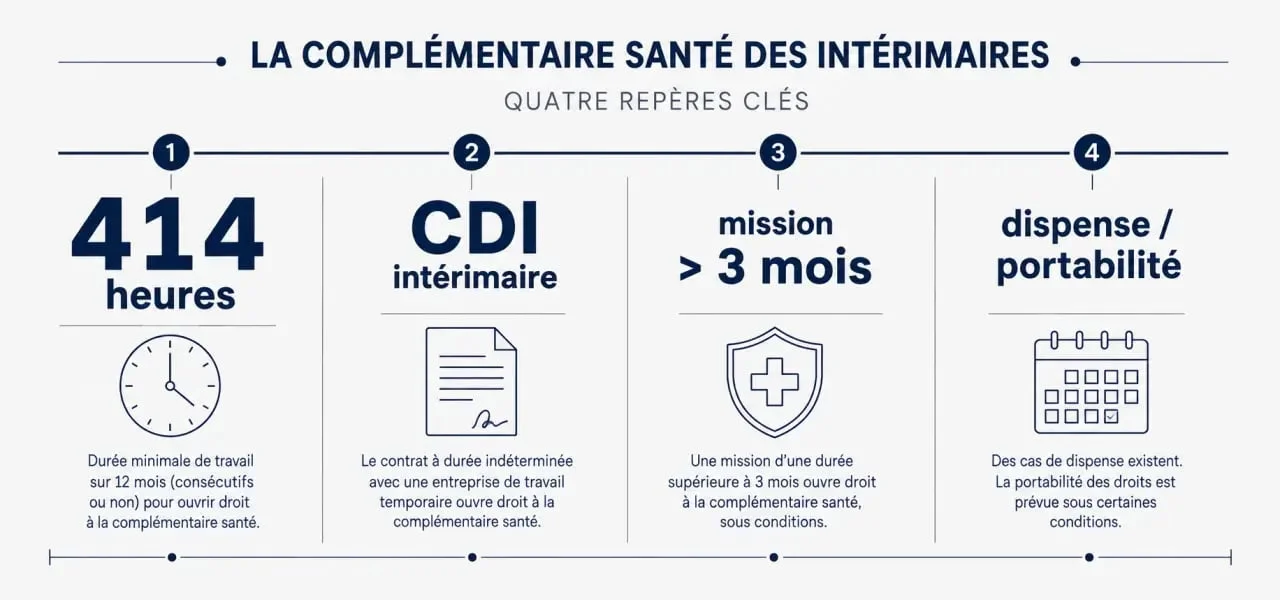
L’affiliation automatique dépend surtout du volume d’heures travaillées ou du type de contrat. Le seuil à retenir est celui de 414 heures sur 12 mois. Une fois ce seuil atteint, l’intérimaire entre dans le régime obligatoire, sauf cas de dispense valable.
| Situation de l’intérimaire | Ce qui s’applique |
|---|---|
| 414 heures travaillées sur 12 mois | Affiliation automatique à la mutuelle intérimaire |
| CDI intérimaire | Affiliation dès la première heure |
| Contrat de mission de plus de 3 mois | Affiliation dès le début de la mission |
| Moins de 414 heures | Possibilité d’adhésion anticipée ou de complémentaire individuelle |
| Situation ouvrant droit à dispense | Refus possible avec justificatif |
Le cas des missions courtes et irrégulières
Si vous enchaînez de petites missions sans atteindre 414 heures sur 12 mois, l’adhésion obligatoire ne se déclenche pas automatiquement. Cela ne veut pas dire qu’il faut rester sans couverture. Vous pouvez choisir une adhésion anticipée facultative ou souscrire une mutuelle individuelle, surtout si vous avez des soins réguliers, des lunettes à renouveler ou des frais dentaires prévisibles.
Le CDI intérimaire et les missions longues
Le CDI intérimaire et le contrat de mission de plus de 3 mois sont traités différemment, car la relation de travail est plus stable. Dans ces cas, l’affiliation peut commencer dès la première heure, sans attendre le seuil de 414 heures. C’est un point à vérifier dès la signature, car il influence immédiatement la paie et les droits santé.
Qui paie la cotisation et peut-on refuser ?
Comme pour une mutuelle d’entreprise classique, l’employeur prend en charge 50 % de la cotisation obligatoire. Le reste est prélevé sur la rémunération de l’intérimaire. Pour les salariés temporaires, la cotisation peut être calculée selon les heures payées, ce qui adapte le coût aux périodes réellement travaillées.
Selon les régimes et les options, des montants indicatifs peuvent varier : certaines cotisations de base sont exprimées à l’heure payée, par exemple 0,0599 € par heure payée, avec un équivalent de 9,09 € par mois. En régime local Alsace-Moselle, les règles et les montants peuvent différer, notamment avec des cotisations spécifiques comme 0,076 € par heure payée ou 11,52 € par mois selon les cas.
Les principales dispenses admises
Une dispense n’est pas un refus de confort. Elle doit correspondre à une situation reconnue et être justifiée. Elle peut notamment concerner un intérimaire déjà couvert par une autre complémentaire obligatoire, un bénéficiaire de la Complémentaire Santé Solidaire, ou encore certains cas de mission très courte lorsque les conditions réglementaires le permettent. Le justificatif doit être transmis dans les délais demandés par l’organisme ou l’employeur.
Avant de demander une dispense, comparez le coût réel et le niveau de garanties. Refuser une mutuelle peu chère parce que vous êtes déjà couvert peut être logique. En revanche, refuser sans solution de remplacement peut exposer à un reste à charge important en cas d’hospitalisation ou de soins dentaires.
Garanties, options et couverture après la mission
La garantie de base vise les postes essentiels : consultations médicales, pharmacie, hospitalisation, optique et dentaire. Les garanties sont souvent renforcées sur les postes où le reste à charge monte vite, notamment les lunettes, les prothèses dentaires et certains soins spécialisés. Le dispositif 100% Santé peut aussi permettre d’accéder à certains équipements optiques, dentaires ou auditifs sans reste à charge, dans le cadre prévu.
Option Famille et Garantie +
L’option Famille permet d’étendre la couverture à un conjoint ou à des enfants, moyennant une cotisation supplémentaire. Elle devient pertinente si vos proches ne disposent pas d’une bonne complémentaire ou si vous souhaitez centraliser la protection du foyer. La Garantie + sert plutôt à améliorer le niveau de remboursement, par exemple sur les dépassements d’honoraires, l’optique ou le dentaire.
Le choix dépend surtout de vos besoins réels. Si vous consultez rarement, une formule de base peut suffire. Si vous avez des enfants, des lunettes ou des soins dentaires à prévoir, une option plus protectrice peut éviter des dépenses élevées au mauvais moment.
La portabilité après la fin de mission
À la fin d’une mission, la couverture ne s’arrête pas toujours immédiatement. La portabilité permet de maintenir temporairement les droits, sous conditions. Les durées évoquées peuvent comprendre un maintien de 2 mois, puis des prolongations possibles selon la situation, jusqu’à 12 mois maximum. Ce maintien est précieux pendant une période sans mission, car il évite une rupture brutale de protection santé.
Choisir une mutuelle si l’affiliation automatique ne s’applique pas
Si vous n’êtes pas encore affilié automatiquement, ne choisissez pas uniquement en fonction du prix. Comparez d’abord vos besoins réels : fréquence des consultations, port de lunettes, soins dentaires prévus, enfants à charge et dépassements d’honoraires dans votre région. Une cotisation basse peut devenir coûteuse si les remboursements sont insuffisants.
- Remboursements : vérifiez les pourcentages sur les soins courants, l’hospitalisation, l’optique et le dentaire.
- Délais de carence : certains contrats ne remboursent pas immédiatement tous les postes.
- Tiers payant : utile pour éviter d’avancer les frais en pharmacie, laboratoire ou chez certains professionnels de santé.
- Services : téléconsultation, espace client, assistance et suivi des remboursements peuvent simplifier les démarches.
- Aides possibles : selon vos ressources, la Complémentaire Santé Solidaire peut être une solution à étudier.
Le bon réflexe consiste à vérifier votre nombre d’heures sur les 12 derniers mois, votre type de contrat, vos éventuelles dispenses et vos besoins de soins avant de comparer. La mutuelle d’entreprise pour les intérimaires n’est donc pas une exception floue : c’est un dispositif conditionné, financé en partie par l’employeur, avec des droits qui peuvent se prolonger après la mission.