PER collectif : ce que l’entreprise finance et ce que le salarié récupère à la retraite
Le PER collectif est un dispositif d’épargne retraite mis en place par une entreprise pour aider les salariés à préparer leur retraite, souvent avec un abondement employeur. Il permet de placer des versements personnels, de l’épargne salariale ou des transferts d’anciens contrats dans un cadre commun, avec des règles de sortie et de fiscalité qui dépendent de l’origine des sommes.
PER collectif : de quoi parle-t-on exactement ?
Le PER collectif, aussi appelé PER d’entreprise collectif, PERECO ou PERECOL, est un plan d’épargne retraite ouvert dans le cadre professionnel. Il peut succéder au Perco et s’inscrit dans la famille des plans d’épargne retraite, aux côtés du PER individuel et du PER obligatoire.
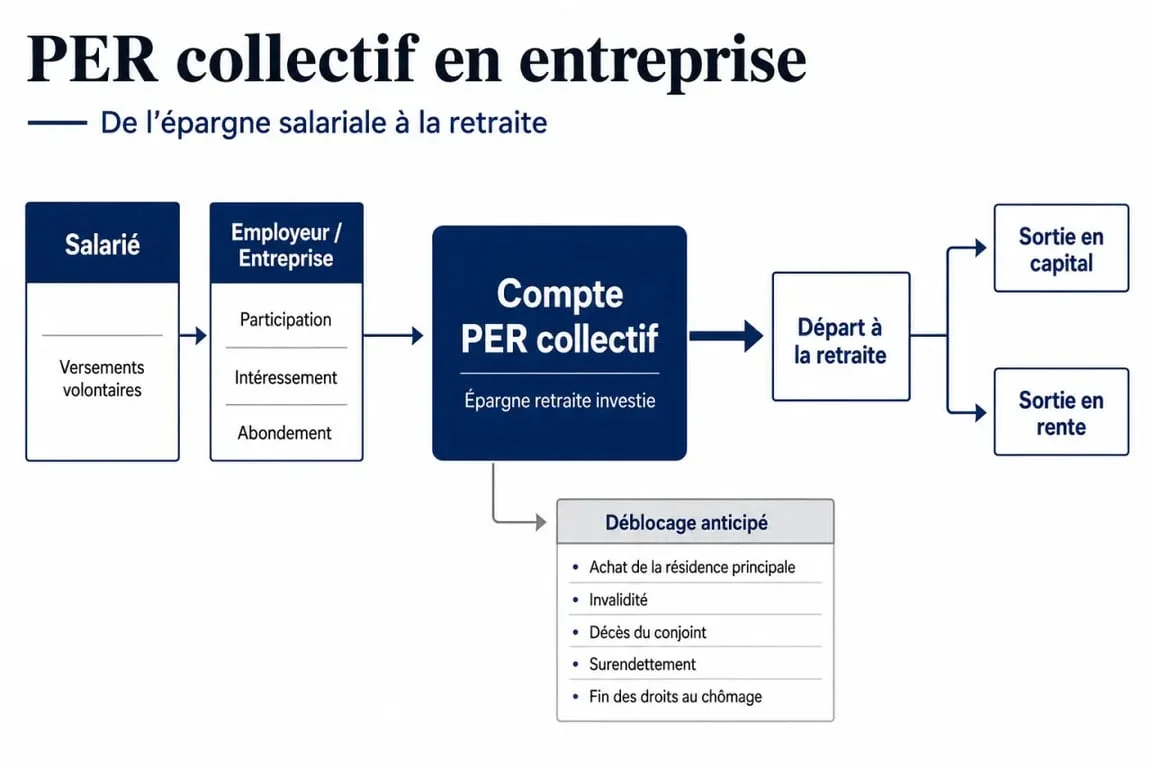
Son fonctionnement est simple. L’épargne est investie pendant la vie active, puis récupérée au moment de la retraite, sous forme de capital, de rente viagère ou d’un mélange des deux selon les compartiments concernés. En principe, les sommes restent bloquées jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi.
Un dispositif collectif, mais une épargne individuelle
Le plan est négocié ou décidé au niveau de l’entreprise, parfois dans un cadre interentreprises, mais chaque salarié dispose de son propre compte. Les droits acquis lui appartiennent. S’il change d’employeur, il peut conserver son plan ou demander un transfert vers un autre PER.
Qui peut bénéficier d’un PER collectif ?
Le PER collectif a vocation à être ouvert à l’ensemble des salariés de l’entreprise. Le règlement du plan peut toutefois prévoir une condition d’ancienneté, dans la limite de 3 mois maximum. Selon les cas, l’adhésion peut être facultative ou automatique, avec une information préalable du salarié.
Dans certaines entreprises, le dispositif peut aussi concerner des dirigeants non-salariés, ainsi que des conjoints collaborateurs ou associés, lorsque les règles applicables le permettent. Pour un salarié, le plus simple est de consulter le règlement du plan, le livret d’épargne salariale ou l’espace personnel mis à disposition par le gestionnaire.
Le rôle concret de l’entreprise
L’entreprise choisit de mettre en place le plan, définit ses règles de fonctionnement et peut aider les salariés via un abondement employeur. Elle peut aussi organiser l’information, sélectionner les supports proposés et prévoir des modalités particulières d’adhésion ou de versement.
Versements, abondement et gestion : le cœur du fonctionnement
Un PER collectif peut être alimenté par plusieurs sources. Cette diversité est l’un de ses intérêts, mais elle impose de bien distinguer les compartiments.
- Versements volontaires du salarié, ponctuels ou programmés.
- Participation, intéressement et, selon les règles du plan, certaines primes comme la prime de partage de la valeur.
- Droits issus d’un compte épargne temps, ou jours de repos non pris dans certaines limites, notamment 10 jours par an lorsque le dispositif le permet.
- Abondement de l’employeur, plafonné et pouvant aller jusqu’à 3 fois le montant versé par le salarié, dans les limites réglementaires.
- Transferts depuis d’autres PER ou anciens produits d’épargne retraite, comme un Perco, un PERP, un contrat Madelin ou un article 83.
Gestion pilotée par défaut ou gestion libre
Par défaut, l’épargne est généralement placée en gestion pilotée à horizon retraite. L’allocation évolue avec le temps, plus dynamique lorsque la retraite est lointaine, puis plus sécurisée à l’approche du départ. Le salarié peut parfois choisir une gestion libre et sélectionner lui-même les supports proposés, notamment des FCPE, un fonds solidaire ou d’autres supports éligibles.
Le point clé, c’est de savoir dans quel compartiment va l’argent et quelle sortie il permet. Un versement volontaire déductible réduit l’impôt à l’entrée, mais il entraîne une fiscalité spécifique à la sortie. Un abondement améliore l’effort d’épargne réel, mais il reste soumis à des plafonds. Une gestion très dynamique peut viser plus de rendement, mais elle suppose d’accepter des variations de valeur.
Sortie à la retraite et déblocage anticipé
L’épargne placée sur un PER collectif est normalement disponible au moment de la liquidation des droits à la retraite ou à l’âge légal de départ. La sortie dépend de l’origine des sommes : certaines peuvent être récupérées en capital, d’autres en rente.
| Origine des sommes | Sortie possible | Point d’attention |
|---|---|---|
| Versements volontaires | Capital, rente ou mixte | Fiscalité différente selon déduction à l’entrée ou non |
| Épargne salariale et abondement | Capital, rente ou mixte | Traitement social et fiscal spécifique |
| Versements obligatoires | Rente | Sortie en capital généralement exclue pour ce compartiment |
Les cas de déblocage avant la retraite
La loi prévoit des situations permettant de récupérer l’épargne plus tôt. Les cas les plus connus concernent l’achat de la résidence principale, l’invalidité, le décès du conjoint ou du partenaire de Pacs, le surendettement, la fin des droits au chômage ou la cessation d’activité non salariée après liquidation judiciaire. La demande passe en général par le gestionnaire du plan, avec les justificatifs nécessaires.
Fiscalité, transfert et intérêt réel pour le salarié
La fiscalité du PER collectif varie selon l’origine des sommes et les choix faits à l’entrée. Les versements volontaires peuvent, sous conditions, être déductibles du revenu imposable dans certaines limites. En contrepartie, la sortie est fiscalisée selon les règles applicables à ce type de versement. À l’inverse, renoncer à la déduction peut alléger la fiscalité au moment de récupérer le capital.
L’intéressement, la participation et l’abondement bénéficient généralement d’un cadre favorable lorsqu’ils sont versés sur le plan plutôt que perçus immédiatement, mais ils restent encadrés par des plafonds et peuvent supporter certains prélèvements sociaux. L’abondement est notamment limité, avec un plafond pouvant être exprimé en pourcentage du PASS, par exemple 16 % du PASS pour certains versements employeur.
Transférer un ancien contrat ou changer d’entreprise
Le PER collectif est transférable. Un salarié peut regrouper d’anciens produits retraite dans un PER, ou déplacer son épargne vers le plan de sa nouvelle entreprise. Ce point est important pour éviter la dispersion des contrats et garder une vision claire de son épargne retraite. Avant de transférer, il faut vérifier les frais, les supports disponibles, les options de sortie et les délais annoncés par les gestionnaires.
Quand le PER collectif est-il vraiment pertinent ?
Il devient particulièrement intéressant lorsque l’entreprise abonde les versements, lorsque le salarié souhaite investir son intéressement ou sa participation sur le long terme, ou lorsqu’il cherche un cadre retraite transférable. En revanche, il faut accepter l’indisponibilité de l’épargne, sauf exceptions, et comparer ce dispositif avec d’autres solutions comme le PEE, le PER individuel ou l’assurance-vie selon son horizon, sa fiscalité et son besoin de liquidité.