Plan épargne retraite : versements, gestion pilotée et sortie à anticiper
Le plan d’épargne retraite, ou PER, sert à mettre de l’argent de côté pendant la vie active pour le récupérer au moment de la retraite. Son intérêt tient à un équilibre simple à comprendre : une épargne longue, souvent avantageuse fiscalement à l’entrée, avec des règles de sortie précises.
Avant d’ouvrir un PER, il faut regarder trois points concrets : comment l’argent est versé, comment il est investi, puis dans quelles conditions il peut être récupéré en capital, en rente ou sous une forme mixte.
Le principe du PER : une épargne retraite accessible mais encadrée
Le PER individuel est ouvert aux majeurs, sans condition de revenu ni de situation professionnelle. Salarié, indépendant, demandeur d’emploi ou retraité actif peuvent donc en souscrire un auprès d’un établissement financier ou d’un organisme d’assurance.
Son objectif est simple : constituer un complément de revenus pour la retraite. L’épargne reste en principe bloquée jusqu’à cette échéance, sauf cas de déblocage anticipé prévus. Cette contrainte distingue le PER d’une épargne plus disponible comme l’assurance-vie ou un livret.
PER bancaire ou PER d’assurance : deux enveloppes différentes
Le PER peut prendre deux grandes formes. Le PER bancaire, aussi appelé PER compte-titres, permet notamment d’investir dans des titres financiers, avec la possibilité d’acquérir des actions en direct. Le PER d’assurance fonctionne comme un contrat d’assurance de groupe et donne accès à des supports tels que le fonds en euros et les unités de compte.
Le choix n’est pas seulement technique. Un PER d’assurance peut intéresser ceux qui recherchent une enveloppe proche de l’assurance-vie, tandis qu’un PER bancaire peut séduire les épargnants à l’aise avec les marchés financiers. Dans les deux cas, il faut comparer les frais, les supports disponibles et la qualité de la gestion avant de signer.
Versements, compartiments et gestion : ce qui se passe pendant la vie du contrat
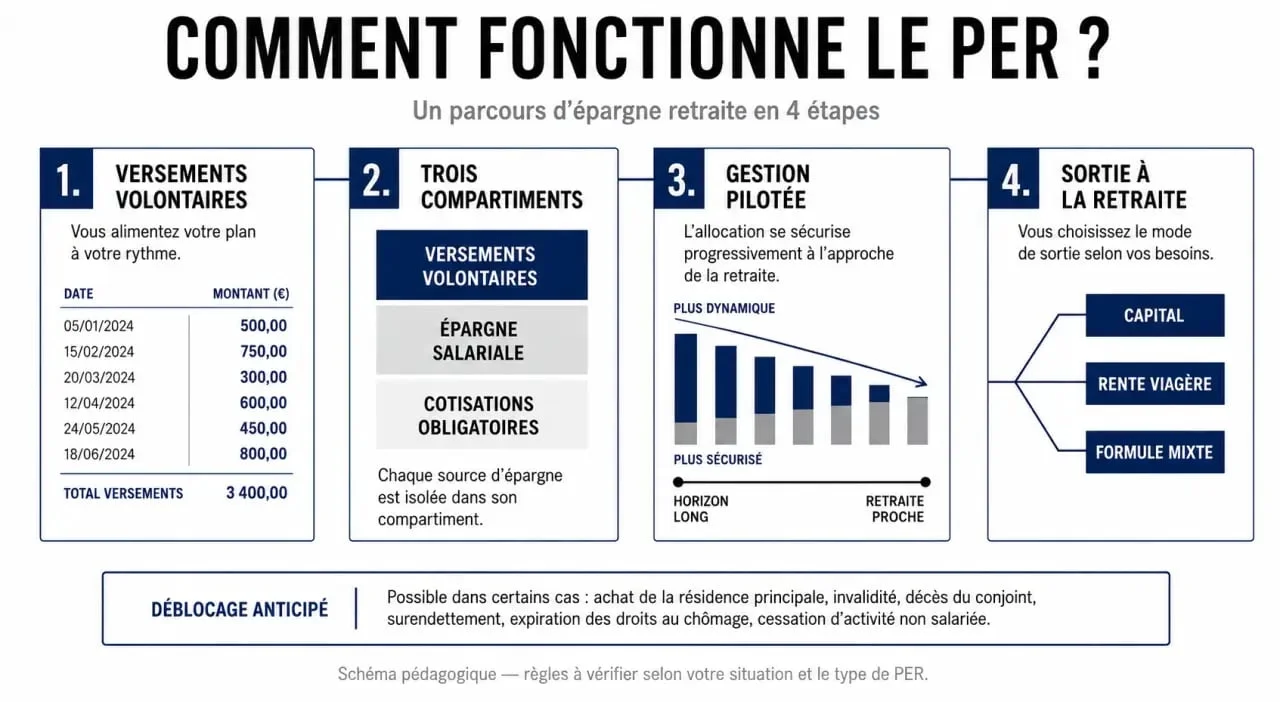
Le PER individuel est principalement alimenté par des versements volontaires. Ils peuvent être libres, ponctuels ou programmés, par exemple tous les mois. Certains contrats permettent de commencer avec des montants modestes, mais l’essentiel reste la régularité et l’adéquation avec votre budget.
Trois compartiments selon l’origine de l’argent
Le PER repose sur trois compartiments. Le premier accueille les versements volontaires du titulaire. Le deuxième reçoit l’épargne salariale, comme l’intéressement, la participation, l’abondement ou les sommes issues d’un CET. Le troisième concerne les cotisations obligatoires versées dans certains dispositifs d’entreprise.
Cette organisation compte, car l’origine des fonds influence les règles fiscales et les modalités de sortie. Deux sommes placées dans le même PER peuvent donc ne pas être traitées de la même façon si elles ne viennent pas du même compartiment. Un versement volontaire et une prime d’épargne salariale ne suivent pas automatiquement la même logique au moment de la récupération.
Gestion pilotée par défaut, gestion libre si vous préférez choisir
Sauf demande contraire, la gestion pilotée est appliquée par défaut. Le principe est de prendre davantage de risque lorsque la retraite est lointaine, puis de sécuriser progressivement l’épargne à mesure que l’échéance approche. Cette logique vise à éviter d’être trop exposé aux marchés juste avant de récupérer son argent.
Concrètement, un support plus dynamique peut rester pertinent à 40 ans, alors qu’une approche plus prudente devient souvent préférable quand la retraite se rapproche. La gestion pilotée sert précisément à organiser cette transition sans avoir à modifier le contrat en permanence. En gestion libre, l’épargnant garde la main, mais il doit suivre lui-même ses choix et leurs conséquences.
Fiscalité du PER : l’avantage à l’entrée n’est pas automatique
L’un des attraits du PER est la possibilité de déduire les versements volontaires du revenu imposable, dans la limite d’un plafond d’épargne retraite. Cette déduction peut réduire l’impôt, surtout pour les contribuables soumis à une tranche marginale d’imposition élevée.
Mais cette option n’est pas toujours la meilleure. Vous pouvez aussi choisir de ne pas déduire vos versements. Dans ce cas, l’avantage fiscal à l’entrée disparaît, mais la fiscalité à la sortie est allégée sur la part correspondant au capital versé.
| Choix au moment du versement | Effet immédiat | Conséquence à la sortie |
|---|---|---|
| Versement déduit | Réduction du revenu imposable | Fiscalité plus importante sur les sommes récupérées |
| Versement non déduit | Aucun gain fiscal immédiat | Fiscalité allégée sur le capital versé |
La bonne décision dépend donc de votre situation actuelle et future. Si vous êtes fortement imposé aujourd’hui et pensez l’être moins à la retraite, la déduction peut être pertinente. Si votre impôt est faible, l’intérêt fiscal immédiat peut être limité. Le PER n’a pas la même logique pour tous les profils.
Sortie du PER : capital, rente ou combinaison des deux
À la retraite, le PER peut être récupéré sous forme de capital, de rente viagère ou d’un mélange des deux. La sortie en capital permet de financer un projet, rembourser un prêt ou garder une réserve disponible. La rente, elle, transforme l’épargne en revenu régulier jusqu’au décès.
Le choix dépend de votre besoin de visibilité. Une personne disposant déjà d’une pension confortable peut préférer un capital pour conserver de la souplesse. À l’inverse, quelqu’un qui souhaite sécuriser un revenu complémentaire régulier peut privilégier la rente. Le même contrat peut donc répondre à des attentes différentes selon le moment de la vie.
Les cas de déblocage anticipé
Le PER est bloqué jusqu’à la retraite, mais plusieurs situations permettent de récupérer l’épargne avant cette date. Parmi les cas courants figurent l’achat de la résidence principale, l’invalidité de 2e ou 3e catégorie, le décès du conjoint ou partenaire de PACS, l’expiration des droits au chômage, le surendettement ou la cessation d’activité non salariée à la suite d’une liquidation judiciaire.
Ces déblocages ne sont pas de simples retraits de confort. Ils répondent à des événements précis. Il faut généralement fournir des justificatifs, et la fiscalité peut varier selon le motif et l’origine des sommes. Le PER reste donc une épargne de long terme, avec quelques portes de sortie clairement définies.
Le PER est-il adapté à votre profil ?
Le PER convient surtout aux personnes qui acceptent d’immobiliser une partie de leur épargne pour préparer la retraite. Il peut être intéressant si vous payez de l’impôt, si votre horizon de placement est long, ou si vous souhaitez regrouper d’anciens contrats retraite dans une enveloppe plus lisible.
Il est moins adapté si vous avez besoin d’une épargne disponible à court terme, si vous n’avez pas encore constitué de réserve de sécurité, ou si l’avantage fiscal ne compense pas la contrainte de blocage. Avant d’ouvrir un contrat, comparez les frais, les supports, les options de gestion et les conditions de sortie.
En pratique, le PER n’est ni un produit miracle ni une solution réservée aux patrimoines élevés. C’est un outil de préparation à la retraite qui devient pertinent lorsqu’il s’intègre dans une stratégie globale : épargne disponible d’un côté, investissement long terme de l’autre, et fiscalité réellement anticipée.