
100 % BR, forfait, frais réels : lire un tableau de garanties sans erreur
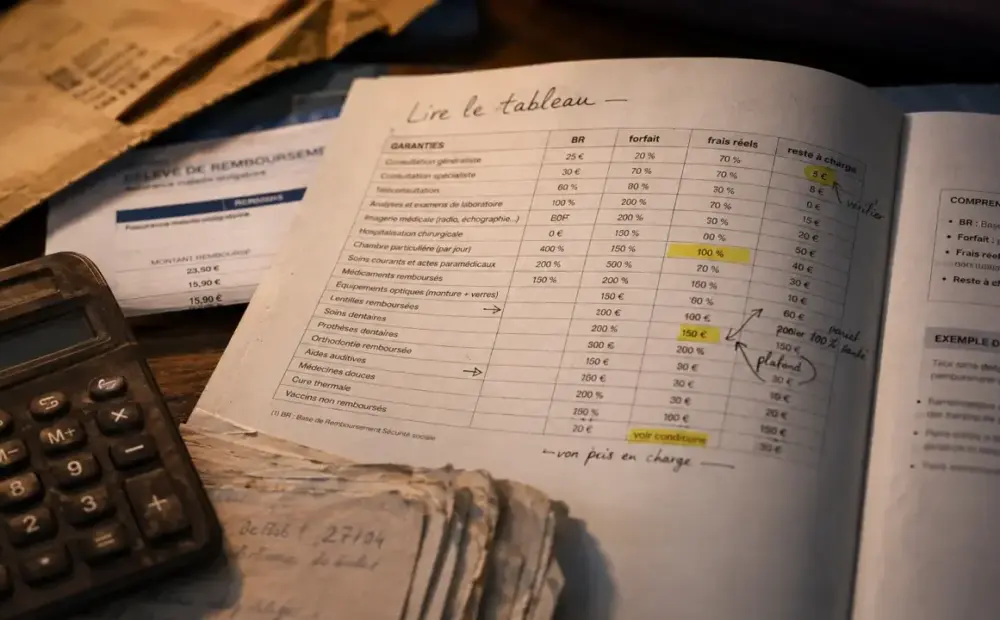
Lire un tableau de garanties de mutuelle santé, c’est d’abord comprendre une logique de calcul. Entre BRSS, forfait annuel, frais réels, ticket modérateur et reste à charge, un même pourcentage peut tromper. L’enjeu est simple : savoir ce que la Sécurité sociale rembourse, ce que la mutuelle complète, puis ce qu’il reste à payer.
Repérer d’abord les grandes rubriques du tableau
Un tableau de garanties classe les remboursements par postes de soins. Les règles de lisibilité renforcées le 14 février 2019 ont poussé les contrats à présenter des garanties plus comparables. Le 1er janvier 2020 a aussi donné une place plus nette au 100 % Santé dans les contrats responsables.
Les postes les plus courants sont l’hospitalisation, les soins courants, l’optique, le dentaire et les aides auditives. On peut aussi trouver des rubriques comme la prévention, les médecines douces ou la cure thermale. Ces lignes ne se lisent pas toutes de la même manière : une consultation médicale s’exprime souvent en pourcentage de BRSS, tandis que l’ostéopathie apparaît fréquemment sous forme de forfait en euros.
Avant de comparer deux contrats, vérifiez donc que vous regardez la même ligne de soin, le même bénéficiaire et la même période. Un forfait “par an et par assuré” n’a pas le même effet qu’un forfait “par acte”, surtout pour une famille ou pour une personne qui consulte régulièrement.
Comprendre les modes de remboursement affichés
Le pourcentage de BRSS
La BRSS, ou base de remboursement de la Sécurité sociale, est le montant de référence utilisé pour calculer la prise en charge. Un remboursement à 100 % BR ne veut pas dire que la dépense réelle est remboursée à 100 %. Cela signifie que le remboursement total est calculé sur 100 % de cette base, qui peut être inférieure au prix payé.
Par exemple, pour une consultation chez le médecin traitant avec une BRSS de 30 €, l’Assurance Maladie rembourse 70 %, soit 21 €, avant éventuelles retenues comme la participation forfaitaire de 2 €. Le ticket modérateur correspond ici aux 9 € restant sur la base. La mutuelle peut prendre en charge tout ou partie de ce ticket modérateur selon le contrat. Le détail est expliqué dans « Salarié ».
Le forfait en euros
Le forfait est plus direct à lire : la mutuelle rembourse jusqu’à une somme donnée. Un forfait de 60 € par an pour l’ostéopathie signifie que si vous payez 80 €, vous pouvez être remboursé jusqu’à 60 €, dans la limite des conditions prévues. Le reste à charge sera donc de 20 €, sauf restriction supplémentaire.
Ce mode est fréquent pour les médecines douces, certaines prestations de prévention, les lentilles non remboursées ou des services spécifiques. Il faut toujours regarder si le forfait est annuel, par séance, par bénéficiaire ou partagé entre plusieurs actes.
Les frais réels
La mention “frais réels” est généralement plus protectrice, car elle indique une prise en charge du coût réellement facturé, dans les limites du contrat. Elle apparaît notamment en hospitalisation. Attention toutefois : des plafonds, exclusions ou conditions peuvent s’appliquer. Le forfait journalier hospitalier, par exemple, est de 23 € par jour en hôpital ou clinique depuis le 1er mars 2026.
Calculer son reste à charge sans se laisser piéger
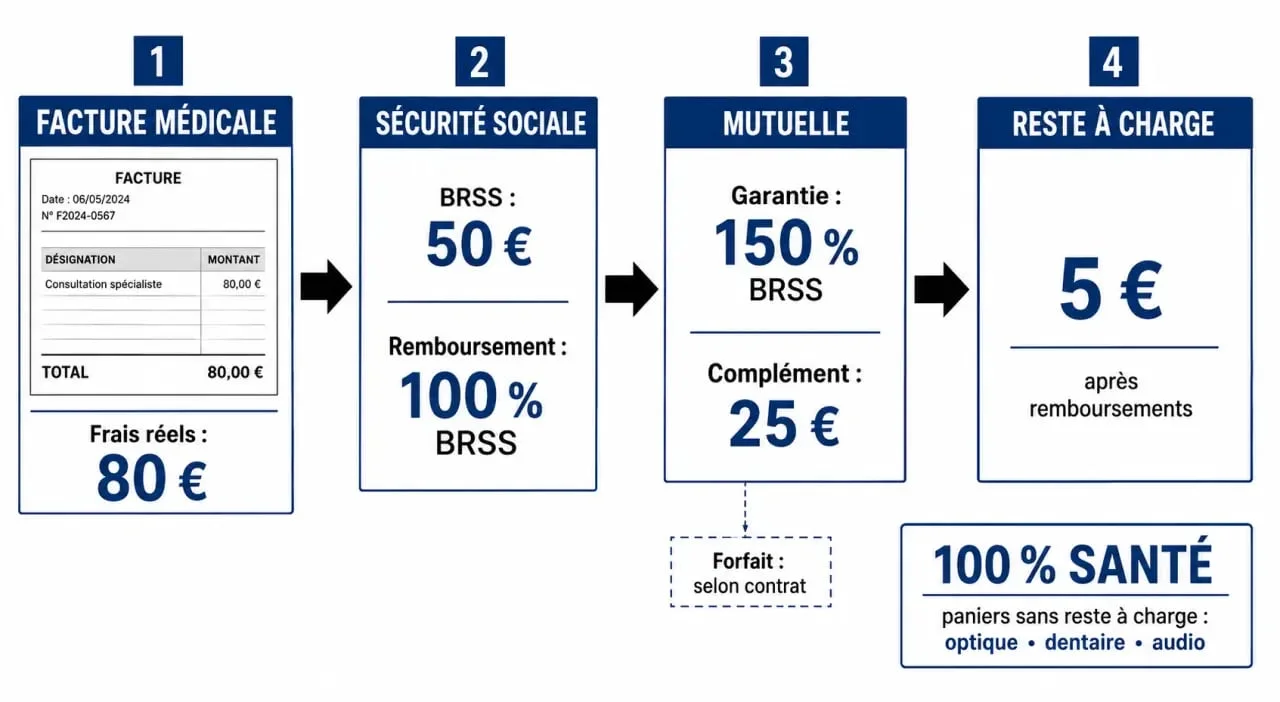
Le reste à charge correspond à ce que vous payez après remboursement de la Sécurité sociale et de la mutuelle. Pour l’estimer, partez toujours du prix facturé, puis retranchez la part de l’Assurance Maladie et la part de la complémentaire santé.
| Élément à lire | Ce que cela signifie | Point de vigilance |
|---|---|---|
| 100 % BR | Remboursement calculé sur la base Sécurité sociale | Ne couvre pas forcément le prix réel payé |
| 150 % BR | Plafond total de remboursement égal à 1,5 fois la BRSS | Vérifier si la part Sécurité sociale est incluse |
| Forfait 60 €/an | Enveloppe annuelle maximale | Peut être vite consommée |
| Frais réels | Prise en charge du montant facturé | Souvent encadrée par des limites contractuelles |
Le point clé est de savoir si le tableau précise un remboursement mutuelle “Sécurité sociale incluse” ou “en plus du régime obligatoire”. Sur une consultation de spécialiste avec une BR de 37 €, la Sécurité sociale peut rembourser 25,90 € et laisser un ticket modérateur de 11,10 €. À 150 % de BRSS, le plafond atteint 55,50 € si la part Sécurité sociale est incluse. S’il est indiqué en complément, le calcul peut être plus favorable, mais cela doit être clairement écrit.
Les zones d’ombre viennent souvent des petites notes, des astérisques, des plafonds annuels et des différences entre “par acte”, “par an” ou “par bénéficiaire”. Lire ces mentions avant un devis optique, dentaire ou hospitalier évite de découvrir trop tard qu’une garantie apparemment confortable ne s’applique qu’à une partie de la dépense.
Vérifier les postes sensibles avant un soin coûteux
Hospitalisation
L’hospitalisation mérite une lecture attentive, car plusieurs frais peuvent se cumuler : honoraires, dépassements, chambre particulière, forfait journalier, accompagnant, transport ou assistance. Un tiers des plus de 65 ans est hospitalisé au moins une fois dans une année, ce qui rend ce poste particulièrement important pour les seniors.
Regardez aussi si les dépassements d’honoraires sont mieux remboursés lorsque le médecin adhère à l’Optam ou à l’Optam-CO. Cette précision peut modifier fortement le reste à charge.
Optique, dentaire et aides auditives
Ces postes sont sensibles parce que la base de remboursement peut être faible par rapport au prix réel. Une monture adulte peut par exemple avoir une BR de 2,84 €, ce qui rend un pourcentage élevé peu parlant si aucun forfait complémentaire n’est prévu.
Le 100 % Santé, aussi appelé RAC 0, permet un reste à charge nul sur certains paniers en optique, dentaire et auditif, à condition de choisir les équipements éligibles. Le tableau doit permettre de distinguer ces paniers des offres à tarifs libres, qui peuvent générer un reste à charge.
Les détails qui doivent alerter avant de souscrire
Un bon niveau de garantie ne se résume pas à un pourcentage élevé. Vérifiez les plafonds annuels, les exclusions, les délais de carence et les limites par acte. Une garantie peut être attractive sur le papier mais indisponible pendant les premiers mois du contrat, ou limitée à certains professionnels de santé.
Comparez aussi les renforts et les surcomplémentaires avec vos besoins réels. Un renfort optique sera utile à un porteur de lunettes, tandis qu’une couverture hospitalisation renforcée peut rassurer une personne âgée ou fragile. À l’inverse, payer pour des garanties peu utilisées augmente la cotisation sans réduire votre reste à charge.
Le bon réflexe consiste à croiser le tableau avec un devis avant de s’engager : demandez le prix exact, identifiez la BRSS, appliquez le remboursement Sécurité sociale, puis la garantie mutuelle. Si une ligne reste ambiguë, contactez l’organisme ou utilisez un outil d’estimation du reste à payer dans votre espace client.











