Complémentaire santé collective : 50 % employeur, garanties minimales et dispenses d’adhésion
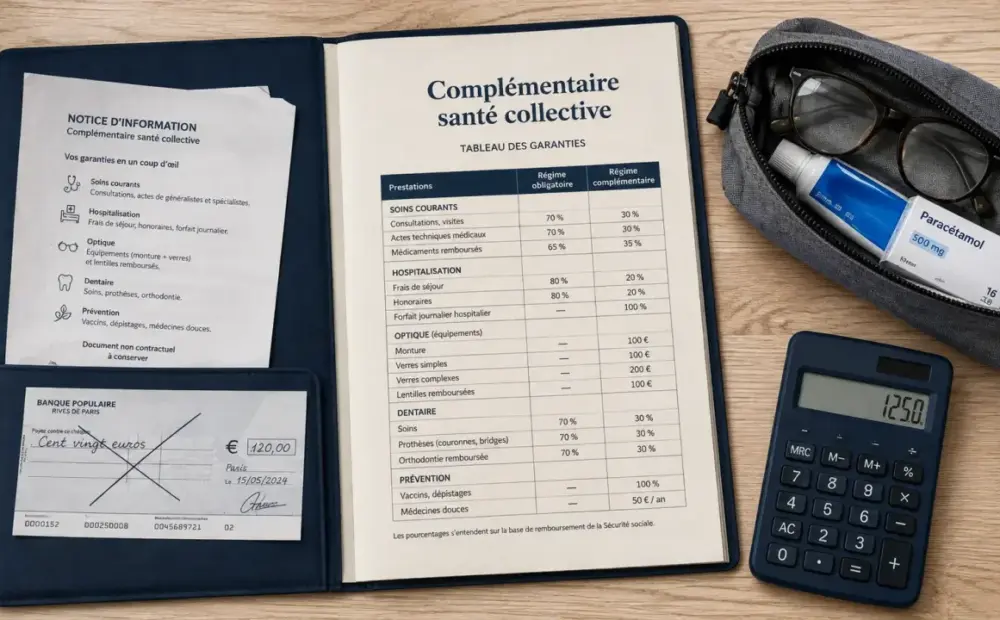
La complémentaire santé collective, souvent appelée mutuelle d’entreprise, complète les remboursements de l’Assurance maladie pour les frais de santé des salariés. Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une couverture minimale et financer au moins 50 % de la cotisation. Pour l’entreprise, c’est une obligation sociale. Pour le salarié, c’est un moyen concret de réduire son reste à charge sur les consultations, l’hospitalisation, l’optique ou le dentaire.
Le principe : compléter ce que la Sécurité sociale ne rembourse pas
La Sécurité sociale rembourse une partie des dépenses de santé sur la base de tarifs de référence. La complémentaire santé collective intervient ensuite, totalement ou partiellement, selon les garanties prévues au contrat. Elle peut couvrir le ticket modérateur, certains dépassements d’honoraires, des forfaits optiques ou dentaires, ainsi que des services comme le tiers payant, l’assistance ou la prévention.
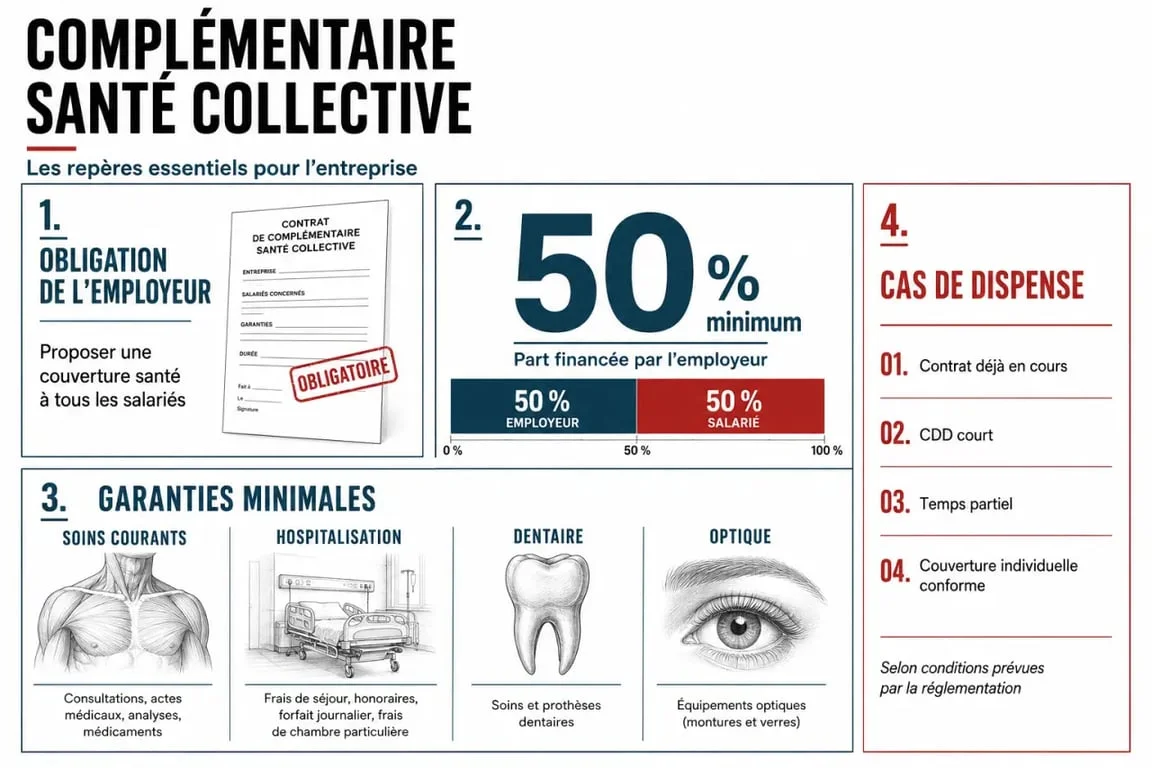
Son caractère collectif signifie que le contrat est souscrit par l’employeur pour une catégorie de salariés ou pour l’ensemble du personnel. En pratique, l’entreprise choisit un organisme assureur, remet une notice d’information aux salariés et organise l’affiliation. Le salarié paie généralement sa part par retenue sur salaire.
Il faut aussi distinguer le socle obligatoire des options. Le contrat de base doit respecter des garanties minimales, mais l’employeur peut choisir une couverture plus protectrice. Certaines entreprises proposent également des renforts facultatifs, financés en tout ou partie par le salarié, pour améliorer l’optique, le dentaire ou certaines prises en charge complémentaires.
Obligation de l’employeur et salariés concernés
Une couverture à proposer dans le secteur privé
Toute entreprise privée doit proposer une complémentaire santé collective à ses salariés, quelle que soit sa taille. Cette obligation concerne donc aussi bien une petite structure qu’un groupe plus important. L’employeur doit participer à hauteur de 50 % minimum de la cotisation du régime obligatoire. Il peut prendre davantage en charge, mais pas moins.
La couverture peut aussi prévoir l’adhésion des ayants droit, comme le conjoint ou les enfants, mais ce point dépend du contrat et des règles retenues par l’entreprise ou la branche professionnelle. La notice remise au salarié reste donc essentielle, car elle précise les bénéficiaires, les cotisations, les garanties et les formalités à accomplir.
Trois modes de mise en place
La complémentaire peut être instaurée par accord collectif, par référendum ou par décision unilatérale de l’employeur. Le mode de mise en place n’est pas seulement une formalité. Il détermine les règles d’adhésion, les cas de dispense possibles et les obligations d’information. Pour sécuriser le dispositif, l’entreprise doit conserver les documents de décision, les demandes de dispense écrites et la preuve de remise de la notice.
Dans une entreprise, la question n’est pas seulement de cocher la case réglementaire. Il faut trouver un équilibre entre le coût, la lisibilité du contrat et l’utilité réelle des garanties pour les salariés. Un régime trop basique laisse un reste à charge élevé au moment d’une hospitalisation ou d’un achat de lunettes. Un régime trop ambitieux peut, à l’inverse, alourdir la cotisation sans apporter un gain utile à tous les profils.
Les garanties minimales à connaître
Le panier de soins minimal impose plusieurs prises en charge. Il constitue le niveau plancher. Un contrat peut faire mieux, mais il ne peut pas faire moins s’il doit respecter les règles applicables à la complémentaire santé collective obligatoire.
| Poste de soins | Prise en charge minimale |
|---|---|
| Soins courants | Intégralité du ticket modérateur sur les consultations, actes et prestations remboursables par l’Assurance maladie |
| Hospitalisation | Totalité du forfait journalier hospitalier, sans limitation de durée |
| Dentaire | Frais dentaires pris en charge à hauteur de 125 % du tarif conventionnel |
| Optique | Forfait par période de 2 ans, ou 1 an pour les enfants et en cas d’évolution de la vue |
En optique, les forfaits minimaux varient selon la correction : 100 €, 150 € ou 200 € selon les cas. Ces montants sont utiles pour comparer les contrats, mais ils ne suffisent pas à mesurer la qualité réelle d’une couverture. Il faut aussi regarder les plafonds, les délais de renouvellement, les réseaux de soins éventuels et la clarté du tableau de garanties.
Contrat responsable, exclusions et reste à charge
Pourquoi le contrat responsable compte
La plupart des complémentaires santé collectives sont des contrats responsables et solidaires. Le principe est d’encadrer les remboursements pour favoriser le parcours de soins coordonnés, éviter certains excès et garantir un socle de protection. Le contrat solidaire signifie notamment que l’adhésion ne repose pas sur un questionnaire médical individuel.
Le contrat responsable prend en charge certains frais de manière obligatoire, mais il exclut aussi des remboursements. La participation forfaitaire de 2 € reste à la charge de l’assuré. Les franchises médicales ne sont pas non plus remboursées, dans la limite de 50 € par an et par personne. En dehors du parcours de soins, certains remboursements peuvent également être limités.
Lire un tableau de garanties sans se tromper
Un remboursement indiqué à 100 % de la base de remboursement ne signifie pas que la dépense sera remboursée intégralement. Cela veut dire que la complémentaire complète jusqu’à la base définie par l’Assurance maladie, pas forcément jusqu’au prix réellement facturé. Cette nuance est essentielle pour les dépassements d’honoraires, les prothèses dentaires ou les équipements optiques.
Avant de comparer deux offres, il faut donc regarder trois éléments : la base de remboursement, le plafond en euros et les exclusions. Une garantie simple à lire vaut souvent mieux qu’un tableau dense mais difficile à interpréter. Le contrat doit être compris vite, car c’est au moment du soin que la différence apparaît, pas au moment de la signature.
Coût, exonérations et dispenses d’adhésion
Le coût d’une complémentaire santé collective dépend du niveau de garanties, de la composition familiale couverte, de l’âge moyen des assurés et des options choisies. La règle centrale reste la même : l’employeur finance au moins 50 % de la cotisation obligatoire. La part restante est payée par le salarié, sauf prise en charge plus favorable prévue par l’entreprise.
Pour bénéficier du régime social favorable, le contrat doit respecter certaines conditions, notamment le caractère collectif et obligatoire. Des limites d’exonération existent. Elles tiennent compte de 6 % du plafond de la Sécurité sociale et de 1,5 % de la rémunération brute, avec un plafond global de 12 % du plafond de la Sécurité sociale. Dans les entreprises d’au moins 11 salariés, un forfait social de 8 % peut s’appliquer sur la contribution patronale.
Un salarié peut refuser l’adhésion dans certains cas de dispense, par exemple s’il bénéficie déjà d’une autre couverture obligatoire, s’il est en contrat court ou s’il relève d’une situation prévue par l’acte de mise en place. La dispense doit en général être demandée par écrit et conservée par l’employeur. C’est un point de vigilance important, car sans justificatif, l’entreprise peut se retrouver en difficulté lors d’un contrôle.
Pour choisir ou vérifier une complémentaire santé collective, le bon réflexe est simple : contrôler le respect du socle légal, mesurer le coût réel pour l’employeur et le salarié, puis comparer les garanties sur les postes qui génèrent le plus de reste à charge. C’est cette lecture pratique, plus que le seul prix mensuel, qui permet d’identifier un contrat réellement adapté.