
0 jour, 3 mois ou 12 mois : ce que change vraiment le délai de carence en prévoyance collective
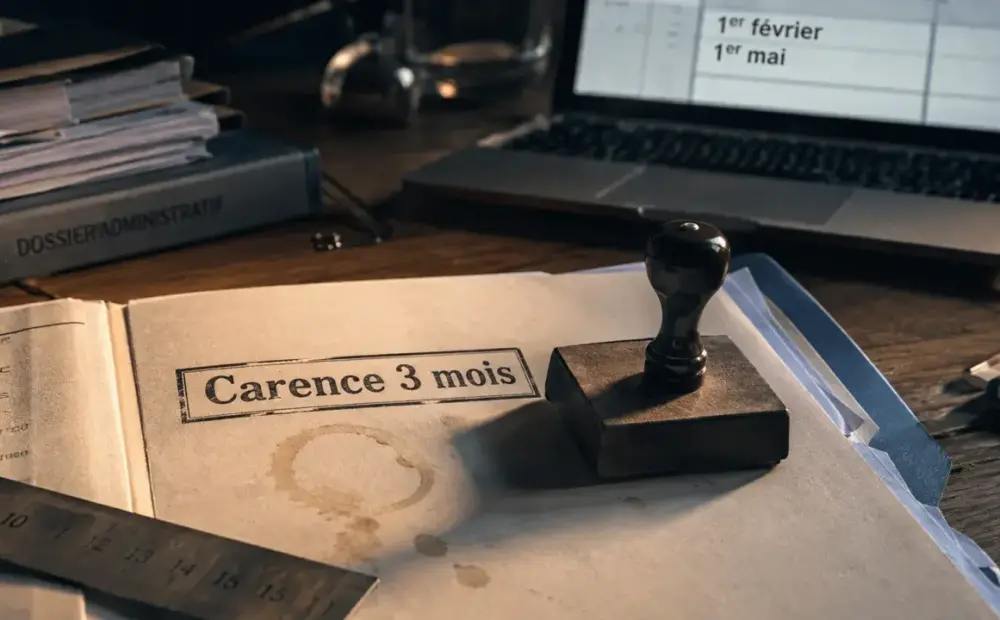
Le délai de carence en prévoyance collective désigne la période qui suit l’adhésion pendant laquelle certaines garanties ne produisent pas encore leurs effets. Un salarié peut donc être couvert sur le papier, cotiser via le contrat de l’entreprise, puis ne pas être indemnisé si l’arrêt de travail, la maladie ou l’invalidité intervient trop tôt.
Ce que signifie vraiment le délai de carence en prévoyance collective
Dans un contrat de prévoyance collective, le délai de carence, aussi appelé délai d’attente, commence généralement à la date de prise d’effet de l’adhésion. Pendant cette période, les garanties concernées restent inactives. Si le sinistre survient avant la fin du délai, l’assureur peut refuser la prestation prévue pour cette garantie.
La logique est simple : éviter les souscriptions opportunistes, par exemple lorsqu’une personne adhère alors qu’un risque est déjà connu ou proche. En contrepartie, ce mécanisme doit être indiqué clairement dans les conditions du contrat, garantie par garantie.
Un exemple concret de prise d’effet
Si un salarié est affilié à une prévoyance collective le 1er février avec un délai de carence de 3 mois sur la maladie, cette garantie devient mobilisable le 1er mai. Un arrêt maladie commencé le 15 février ne sera donc pas indemnisé par cette garantie, même si le salarié est bien inscrit au régime. En revanche, si le contrat prévoit 0 jour de carence pour l’accident, un accident survenu pendant cette même période peut être couvert.
Carence et franchise : la confusion qui coûte cher
Le délai de carence et le délai de franchise ne se placent pas au même moment. La carence intervient avant que la garantie soit ouverte. La franchise intervient après la survenue du sinistre, avant le début du versement des indemnités journalières ou du complément de salaire.
| Point comparé | Délai de carence | Délai de franchise |
|---|---|---|
| Moment | Après l’adhésion au contrat | Après l’arrêt, l’accident ou le sinistre |
| Effet | La garantie ne s’applique pas encore | La garantie existe, mais l’indemnisation attend |
| Exemple courant | 3 mois sur une maladie | 15, 30, 60 ou 90 jours avant indemnisation |
| Risque principal | Sinistre non couvert | Période sans complément de revenu |
Cette distinction est essentielle pour évaluer la protection réelle. Un contrat peut être sans délai de carence mais prévoir une franchise de 30 jours. À l’inverse, une garantie peut être soumise à 6 mois de carence, puis à une franchise avant versement. Dans les deux cas, le salarié doit anticiper la période pendant laquelle son revenu peut baisser.
Les durées varient selon les garanties et la nature du risque
Il n’existe pas une durée unique applicable à toute la prévoyance collective. Les délais changent selon l’assureur, le niveau de garanties, le caractère obligatoire ou facultatif du régime, et surtout selon le risque couvert. La lecture du contrat doit donc se faire garantie par garantie, sans supposer qu’une règle vaut pour tout.
Accident, maladie, invalidité : des traitements différents
L’accident est souvent couvert avec 0 jour de carence, car il est par nature imprévisible. La maladie, en revanche, peut entraîner une attente de 1 mois, 3 mois, 6 mois ou parfois 12 mois selon les contrats. Les troubles psychiques, les pathologies dorsales, la grossesse pathologique ou certaines garanties sensibles peuvent aussi être soumis à des délais plus longs, de quelques mois à une année.
L’invalidité dépend souvent de l’origine du sinistre. Une invalidité consécutive à un accident peut être traitée plus favorablement qu’une invalidité liée à une maladie déclarée peu après l’adhésion. Le décès peut lui aussi obéir à des règles distinctes, notamment lorsqu’il est lié à une pathologie préexistante.
Le complément de salaire n’est pas toujours immédiat
La prévoyance collective vise souvent à compléter les prestations de la Sécurité sociale et à maintenir une partie du revenu, par exemple entre 70 % et 90 % du salaire brut selon les garanties prévues. Mais ce maintien dépend à la fois de la carence, de la franchise et des exclusions. Deux contrats affichant un même taux de couverture peuvent donc produire des résultats très différents au moment d’un arrêt de travail.
Pour lire un contrat sans se tromper, imaginez chaque garantie comme une fenêtre qui ne s’ouvre pas au même moment. La fenêtre “accident” peut être ouverte dès le premier jour, tandis que la fenêtre “maladie” reste fermée jusqu’au 1er avril ou au 1er juillet selon la date d’adhésion. Cette lecture en calendrier permet de repérer les zones d’ombre : à quelle date suis-je réellement protégé, pour quel événement, et à partir de quand l’argent peut-il arriver sur mon compte ?
Contrat collectif, individuel, sans carence : ce qu’il faut comparer
La prévoyance collective n’obéit pas toujours aux mêmes règles qu’une prévoyance individuelle. Dans un régime mis en place par l’entreprise, les salariés peuvent bénéficier de conditions mutualisées, parfois avec moins de sélection médicale. Mais cela ne signifie pas automatiquement absence de délai de carence.
Les contrats sans délai de carence existent, mais avec nuances
Une prévoyance sans délai de carence est possible, notamment sur certaines garanties ou dans certains contrats collectifs. Elle reste toutefois à examiner de près : l’absence de carence peut être compensée par une franchise plus longue, des exclusions plus strictes, des plafonds d’indemnisation ou des conditions d’accès particulières.
Une levée de carence peut aussi être prévue lorsqu’un salarié ou une entreprise remplace un contrat équivalent récent sans interruption significative de couverture, parfois moins de trois mois. Cette possibilité dépend des conditions contractuelles : elle ne doit jamais être supposée sans confirmation écrite.
Les vérifications à faire avant de signer ou de changer de contrat
Avant de choisir une prévoyance collective, il ne suffit pas de regarder le tarif ou le pourcentage de maintien de salaire. Le bon réflexe consiste à vérifier chaque garantie séparément : incapacité de travail, invalidité, décès, hospitalisation, maladie, accident et garanties spécifiques. Cette lecture précise évite les mauvaises surprises au moment où la protection doit fonctionner. Sur ce sujet précis, voir « Incapacité temporaire de travail ».
- La date de prise d’effet : elle fixe le début du calcul du délai de carence.
- Les délais par garantie : 0 jour, 1 mois, 3 mois, 6 mois, 12 mois ou 365 jours selon les cas.
- La franchise : elle détermine le délai avant le versement effectif des indemnités.
- Les exclusions : pathologies antérieures, troubles psychiques, affections dorsales ou situations particulières.
- La sélection médicale : elle peut modifier l’accès à certaines garanties ou entraîner des réserves.
- Le maintien des droits : à examiner en cas de départ de l’entreprise, de suspension du contrat de travail ou de changement de régime.
Pour éviter une mauvaise surprise, demandez un tableau clair des délais de carence et de franchise avant toute souscription ou renégociation. Un devis prévoyance utile doit permettre de répondre à trois questions simples : quand la garantie démarre-t-elle, quand l’indemnisation commence-t-elle, et quels événements restent exclus ?











