Prévoyance des cadres : 1,50 % patronal, priorité décès et assiette T1
Pour un employeur, la prévoyance des cadres n’est pas une simple formalité. L’ANI du 17 novembre 2017 impose une cotisation patronale minimale, avec une priorité nette pour la garantie décès. Le point sensible n’est pas seulement le taux, mais aussi l’assiette, les exclusions et le niveau de risque en cas de défaut.
Une obligation héritée de l’ancien régime des cadres
L’obligation actuelle prolonge la convention collective nationale du 14 mars 1947, longtemps rattachée au régime AGIRC. Avec la fusion AGIRC-ARRCO au 1er janvier 2019, l’ANI du 17 novembre 2017 a repris ce socle pour maintenir une protection spécifique des cadres.
Concrètement, l’employeur doit financer une couverture de prévoyance au bénéfice des salariés cadres et assimilés cadres. Cette couverture vise d’abord les risques lourds, en particulier le décès, qui peut laisser les ayants droit sans ressources suffisantes. Le régime peut ensuite prévoir d’autres garanties, comme l’incapacité, l’invalidité, une rente éducation ou certains frais de santé, mais seulement dans le respect de la priorité imposée.
Qui doit être couvert par la cotisation patronale ?
Sont surtout concernés les salariés relevant du statut cadre, ainsi que les assimilés cadres lorsque les textes applicables à l’entreprise les rattachent à cette catégorie. Le périmètre exact doit être vérifié dans la convention collective, les accords de branche, les classifications internes et les actes fondateurs du régime de prévoyance.
Le point de vigilance porte souvent sur les situations hybrides : cadres récemment promus, mandataires titulaires d’un contrat de travail, VRP sous conditions, salariés à temps partiel ou collaborateurs dont le bulletin de paie ne reflète pas clairement la catégorie conventionnelle. Une erreur de classement peut laisser un salarié hors du dispositif alors qu’il aurait dû être couvert.
La branche ou l’entreprise peut prévoir des garanties plus favorables que le minimum, mais elle ne peut pas neutraliser l’exigence de base sans sécurisation juridique. Il faut donc raisonner en deux temps : identifier les bénéficiaires obligatoires, puis vérifier que le financement patronal respecte bien le niveau attendu. Nous y revenons en détail : « DUE, accord collectif ou référendum ».
Le taux de 1,50 % : assiette, priorité décès et reliquat
La règle centrale est une cotisation patronale exclusive de 1,50 % appliquée sur la tranche de rémunération inférieure au plafond de la Sécurité sociale, souvent appelée tranche A ou T1. Elle est dite patronale exclusive car elle doit être financée par l’employeur, et non compensée par une contribution salariale.
La garantie décès passe avant le reste
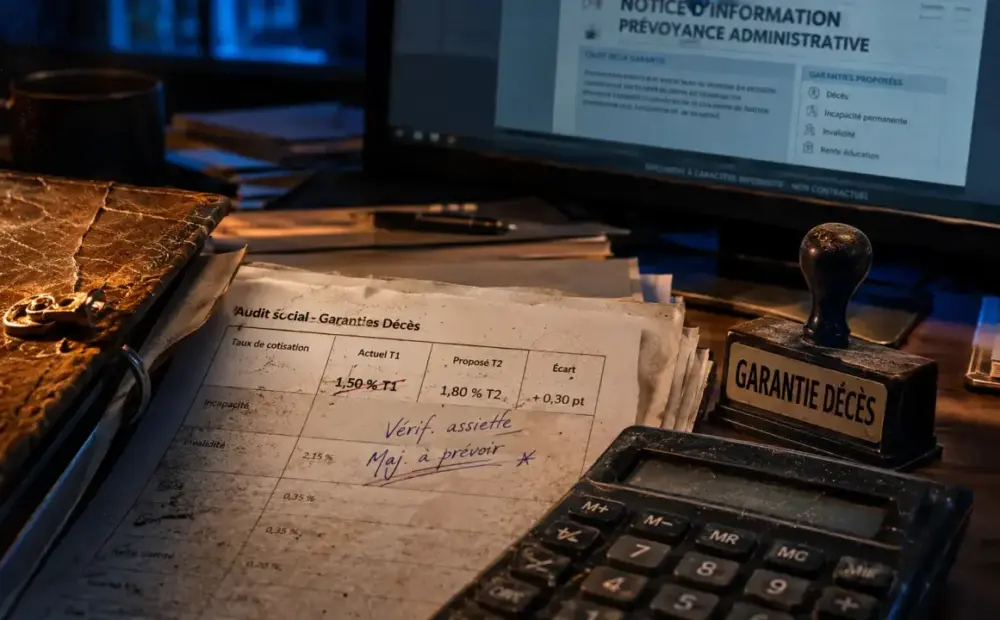
La cotisation doit être affectée prioritairement à la couverture du risque décès. Dans la logique issue de l’ancien dispositif, une part minimale de 0,76 % est classiquement associée à cette priorité décès. Le reliquat, soit potentiellement 0,74 %, peut financer d’autres garanties de prévoyance si la couverture décès est correctement assurée.
Un régime conforme fonctionne comme un verrou de sécurité : tant que la garantie décès n’est pas correctement enclenchée, les autres protections ne doivent pas absorber la cotisation disponible. Pour auditer un contrat, il faut commencer par vérifier ce point de fermeture, celui qui protège les ayants droit si le risque le plus grave survient.
Exemple de lecture simple
| Élément contrôlé | Traitement au regard du 1,50 % |
|---|---|
| Cotisation décès cadre | À prendre en compte en priorité |
| Incapacité ou invalidité | Possible avec le reliquat disponible |
| Frais de santé | Possible sous conditions, si le régime le permet |
| Maintien de salaire ou mensualisation | À exclure du calcul |
Santé, mensualisation, maintien de salaire : ce qui compte vraiment
La confusion la plus fréquente consiste à additionner toutes les dépenses de protection sociale de l’entreprise pour atteindre le 1,50 %. Ce raisonnement est risqué. La cotisation versée au titre du maintien de salaire ou de la mensualisation ne répond pas à la même logique : elle correspond à une obligation de maintien de rémunération pendant un arrêt, distincte de la prévoyance cadre. Elle ne doit donc pas être retenue pour apprécier le respect de l’obligation ANI.
Les frais de santé peuvent, en revanche, être pris en compte sous conditions. La Cour de cassation, dans un arrêt du 30 mars 2022 nº20-15.022, a admis cette prise en compte dans une analyse de conformité, dès lors que les cotisations patronales financent bien un régime collectif applicable aux bénéficiaires concernés. Mais attention aux dispenses d’affiliation : si un cadre est dispensé de la mutuelle santé, l’employeur doit pouvoir démontrer que l’obligation reste satisfaite pour lui par ailleurs.
Autrement dit, un régime santé généreux ne suffit pas toujours à sécuriser l’entreprise. Il faut vérifier l’affectation, les bénéficiaires, les dispenses, la ventilation des cotisations et la présence effective d’une garantie décès conforme.
Les risques en cas de non-conformité et les bons réflexes de contrôle
Le principal risque apparaît en cas de décès d’un salarié cadre insuffisamment couvert. L’employeur peut voir sa responsabilité engagée, notamment sur le terrain de la responsabilité délictuelle, avec une indemnisation potentiellement lourde au profit des ayants droit. Le défaut de garantie décès peut conduire à une sanction équivalente à un capital de 3 fois le plafond annuel de la Sécurité sociale, soit 141 300 € avec le plafond correspondant. Sur ce sujet précis, voir « Mutuelle d’entreprise obligatoire ».
Au-delà du risque financier, la non-conformité fragilise l’entreprise lors d’un contrôle, d’un contentieux prud’homal, d’un audit social ou d’une opération de cession. Une PME peut penser être couverte parce qu’elle paie une mutuelle ou une prévoyance globale, alors que le contrat ne cible pas correctement les cadres ou ne ventile pas clairement le 1,50 % T1.
Les vérifications à effectuer
- Identifier tous les cadres et assimilés cadres dans les classifications applicables.
- Contrôler que la cotisation patronale atteint bien 1,50 % sur la tranche A ou T1.
- Vérifier que la garantie décès est financée en priorité, notamment autour du seuil de 0,76 %.
- Exclure la mensualisation et le maintien de salaire du calcul de conformité.
- Analyser les dispenses de frais de santé et leur impact sur chaque salarié concerné.
- Comparer le contrat d’assurance, l’accord de branche, la décision unilatérale ou l’accord d’entreprise.
La mise en conformité passe souvent par un ajustement du contrat de prévoyance, une meilleure ventilation des cotisations ou une clarification de l’acte fondateur. Avant de modifier le régime, il est prudent de rapprocher les bulletins de paie, la notice d’information, les garanties souscrites et les textes conventionnels applicables.