PERIN : capital, rente et fiscalité sans mauvaise surprise
Le PERIN, ou plan d’épargne retraite individuel, permet de constituer une épargne longue pour la retraite, avec un avantage fiscal possible pendant la vie active. La vraie question est simple : comment récupérer cet argent plus tard, en capital, en rente ou avec un mélange des deux, sans mauvaise surprise.
PERIN, PER individuel, PERI : de quoi parle-t-on exactement ?
Le PERIN est le nom courant du plan d’épargne retraite individuel. On le rencontre aussi sous les appellations PER individuel ou PERI. Il remplace progressivement les anciens produits comme le PERP et le contrat Madelin, dans le cadre de la simplification portée par la Loi PACTE.
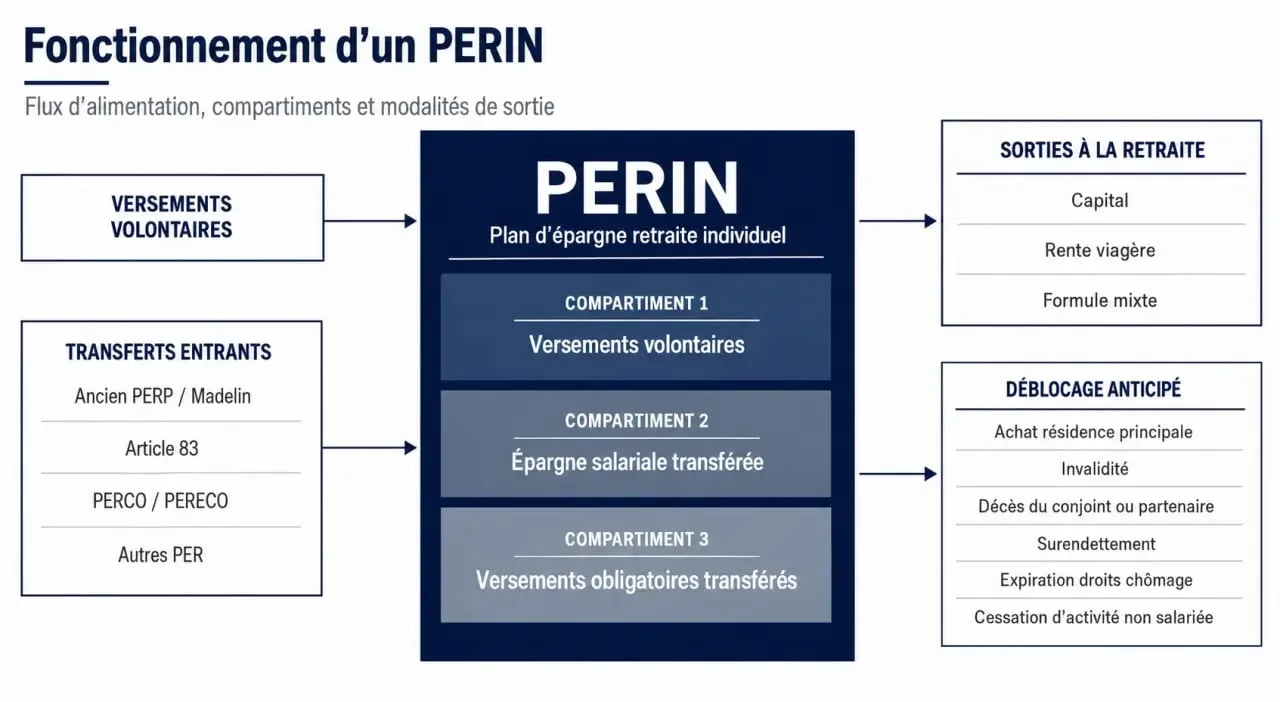
Son principe est celui d’une enveloppe retraite personnelle : vous versez de l’argent, l’épargne est investie sur des supports financiers, puis elle devient disponible à la retraite. Le PER peut aussi recevoir des sommes issues de transferts d’anciens contrats retraite, ce qui permet de regrouper plusieurs dispositifs dans une même enveloppe.
Deux grandes formes de PER individuel
Le PERIN peut prendre 2 formes principales. Le PER d’assurance fonctionne comme un contrat d’assurance de groupe : il peut proposer un fonds euros, des unités de compte et la désignation de bénéficiaires en cas de décès. Le PER bancaire, ou PER d’investissement, repose plutôt sur un compte titres et des supports financiers.
Le choix dépend de plusieurs points concrets : les frais, les supports accessibles, les options de gestion, les règles de succession et la qualité de l’accompagnement. La fiscalité compte aussi, mais elle ne doit pas masquer la structure du contrat.
Qui peut ouvrir un PERIN et comment l’alimenter ?
Le PER individuel s’adresse aux personnes majeures, qu’elles soient salariées, indépendantes, demandeuses d’emploi ou déjà retraitées. Il n’est pas réservé à un statut professionnel précis, ce qui le distingue d’anciens contrats plus ciblés comme le Madelin pour les travailleurs non salariés.
Versements volontaires et transferts
L’alimentation du PERIN repose surtout sur les versements volontaires. Ils peuvent être réguliers, par exemple mensuels, ou ponctuels selon votre capacité d’épargne. Certains contrats prévoient des tickets d’entrée faibles, tandis que d’autres imposent un premier versement plus élevé.
Le PERIN peut aussi recevoir des transferts depuis un PERP, un Madelin, un PERCO, un contrat Préfon, Corem, CRH ou encore un dispositif article 83. Cette portabilité permet de réunir une épargne retraite parfois dispersée et difficile à suivre.
Les 3 compartiments à comprendre
Un PER comporte 3 compartiments : individuel, collectif et catégoriel. Le PERIN accueille surtout le compartiment individuel, alimenté par vos versements volontaires ou par des transferts de contrats personnels. Les compartiments collectif et catégoriel concernent davantage l’épargne salariale ou les versements obligatoires d’entreprise.
Le point de vigilance est simple : une épargne retraite n’a pas la même disponibilité qu’un livret ou qu’une assurance-vie. Le PERIN peut aider à structurer une stratégie de long terme, mais il reste plus verrouillé. Avant d’y verser une somme importante, gardez une réserve de précaution séparée pour les dépenses imprévues. Cette séparation évite de devoir puiser dans un contrat qui n’est pas pensé pour le court terme.
Gestion pilotée, supports et niveau de risque
Par défaut, le PER individuel fonctionne généralement avec une gestion pilotée à horizon retraite. L’idée est d’investir plus dynamiquement quand la retraite est lointaine, puis de sécuriser progressivement l’épargne à mesure que l’échéance approche.
4 profils d’investissement possibles
Les contrats proposent souvent 4 profils d’investissement : prudent, équilibré, dynamique et offensif. Un profil prudent privilégie la stabilité, tandis qu’un profil offensif accepte davantage de variations en espérant une performance supérieure sur longue durée.
Dans un PER d’assurance, l’épargne peut être répartie entre fonds euros et unités de compte. Le fonds euros vise la sécurité du capital, alors que les unités de compte exposent à un risque de perte mais offrent un potentiel de performance plus élevé. Certains contrats donnent accès à plus de 700 UC, mais l’abondance de supports n’a d’intérêt que si la sélection reste lisible et si les frais sont maîtrisés.
Gestion libre ou accompagnée
La gestion libre permet de choisir soi-même les supports et les arbitrages. Elle convient aux épargnants capables de suivre les marchés et d’assumer leurs décisions. À l’inverse, la gestion pilotée ou sous mandat délègue les arbitrages au gestionnaire selon un profil défini.
Avant d’ouvrir un PERIN, regardez les frais d’entrée, de gestion, d’arbitrage et de transfert. Certaines offres affichent 0 € de frais d’entrée ou 0 € de frais d’arbitrage, ce qui peut être attractif, mais il faut toujours vérifier les frais récurrents et la qualité des supports. Un contrat peu lisible devient vite coûteux si les frais de gestion grignotent la performance.
Sortie à la retraite et déblocage anticipé
Le PERIN est conçu pour être débloqué à la retraite, au moment de la liquidation des droits ou à l’âge légal de départ. À ce moment-là, l’épargnant peut généralement choisir une sortie en capital, une rente viagère ou une solution mixte.
Capital, rente ou formule mixte
La sortie en capital permet de récupérer tout ou partie de l’épargne sous forme de somme disponible. Elle peut servir à rembourser un crédit, financer des travaux ou organiser une transmission. La rente viagère, elle, transforme l’épargne en revenu régulier versé jusqu’au décès.
La formule mixte répond souvent à un besoin plus nuancé : récupérer une partie en capital pour un projet précis et conserver une rente pour sécuriser un complément de revenu. Le choix dépend de l’état de santé, du patrimoine, du niveau de pension attendu et du besoin de liquidité.
Les cas de déblocage avant la retraite
Le déblocage anticipé reste encadré. Il peut notamment intervenir en cas d’accident de la vie ou pour l’achat de la résidence principale. Les accidents de la vie incluent des situations graves comme l’invalidité de 2e ou 3e catégorie, le décès du conjoint ou partenaire de Pacs, le surendettement, l’expiration des droits au chômage ou la cessation d’activité non salariée après liquidation judiciaire.
Cette contrainte est logique : le PERIN n’est pas une épargne de court terme. Il doit donc être utilisé après avoir constitué une épargne disponible pour les besoins immédiats.
Fiscalité du PERIN : l’avantage à l’entrée se paie à la sortie
L’un des attraits du PERIN est la possibilité de déduire les versements volontaires du revenu imposable, dans la limite du plafond fiscal applicable. Cette option intéresse surtout les contribuables imposés dans une tranche marginale significative : plus le taux d’imposition est élevé, plus l’économie immédiate peut être sensible.
Mais cette déduction n’est pas gratuite. À la sortie, la fiscalité dépend de l’origine des sommes et du choix effectué au moment du versement, déductible ou non déductible. Pour les gains, le prélèvement forfaitaire unique de 30 % correspond à 12,8 % d’impôt et 17,2 % de prélèvements sociaux.
| Situation | Point d’attention |
|---|---|
| Versements déduits | Avantage fiscal à l’entrée, fiscalité à prévoir lors de la sortie. |
| Versements non déduits | Moins d’avantage immédiat, mais fiscalité de sortie différente. |
| Sortie en capital | Adaptée à un projet précis, mais à anticiper fiscalement. |
| Sortie en rente | Utile pour obtenir un revenu régulier à vie. |
En pratique, le PERIN est pertinent si vous acceptez de bloquer une partie de votre épargne, si vous êtes imposé aujourd’hui et si vous cherchez un outil dédié à la retraite. Avant de souscrire, comparez les frais, les supports, les options de sortie et votre besoin réel de liquidité. Le bon contrat est celui qui reste cohérent avec votre horizon, pas celui qui promet le plus sur le papier.