Ouvrir un plan épargne retraite : 5 étapes, fiscalité et frais à vérifier
Ouvrir un plan épargne retraite consiste à choisir un contrat, fournir quelques justificatifs, effectuer un premier versement puis définir la façon dont l’argent sera investi jusqu’à la retraite. Le PER individuel est accessible à tout majeur, sans condition de revenus ni de statut professionnel. Avant de souscrire, l’enjeu est donc moins de savoir si vous pouvez l’ouvrir que de choisir le PER adapté à votre profil, à votre fiscalité et à votre horizon de placement.
Vérifier si le PER est adapté à votre situation
Le plan d’épargne retraite sert à constituer une épargne de long terme, récupérable principalement au moment de la retraite, sous forme de capital, de rente viagère ou d’un mélange des deux. Créé par la Loi Pacte et commercialisé depuis le 1er octobre 2019, il a remplacé progressivement les anciens dispositifs comme le PERP, le contrat Madelin, le PERCO ou l’article 83.
Qui peut ouvrir un PER individuel ?
Le PER individuel peut être ouvert par tout majeur : salarié, indépendant, fonctionnaire, demandeur d’emploi ou retraité actif. Il n’existe pas de condition de revenus pour souscrire. En revanche, ce produit prend surtout son intérêt si vous acceptez de bloquer une partie de votre épargne jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi.
Quand l’ouvrir ?
Plus l’ouverture est anticipée, plus l’épargne dispose d’un horizon long pour être investie progressivement. À 30 ou 40 ans, le PER peut accompagner une stratégie plus dynamique. À 50 ans ou plus, il devient souvent un outil d’optimisation fiscale et de préparation de la sortie. Dans tous les cas, mieux vaut éviter d’y placer une épargne dont vous pourriez avoir besoin à court terme.
Choisir entre les différentes formes de PER
Avant de signer, il faut distinguer les trois formes de PER. Elles ne répondent pas toutes au même besoin et ne s’alimentent pas de la même façon. Le bon choix dépend de votre situation, mais aussi de la manière dont vous souhaitez verser votre épargne et la récupérer plus tard.
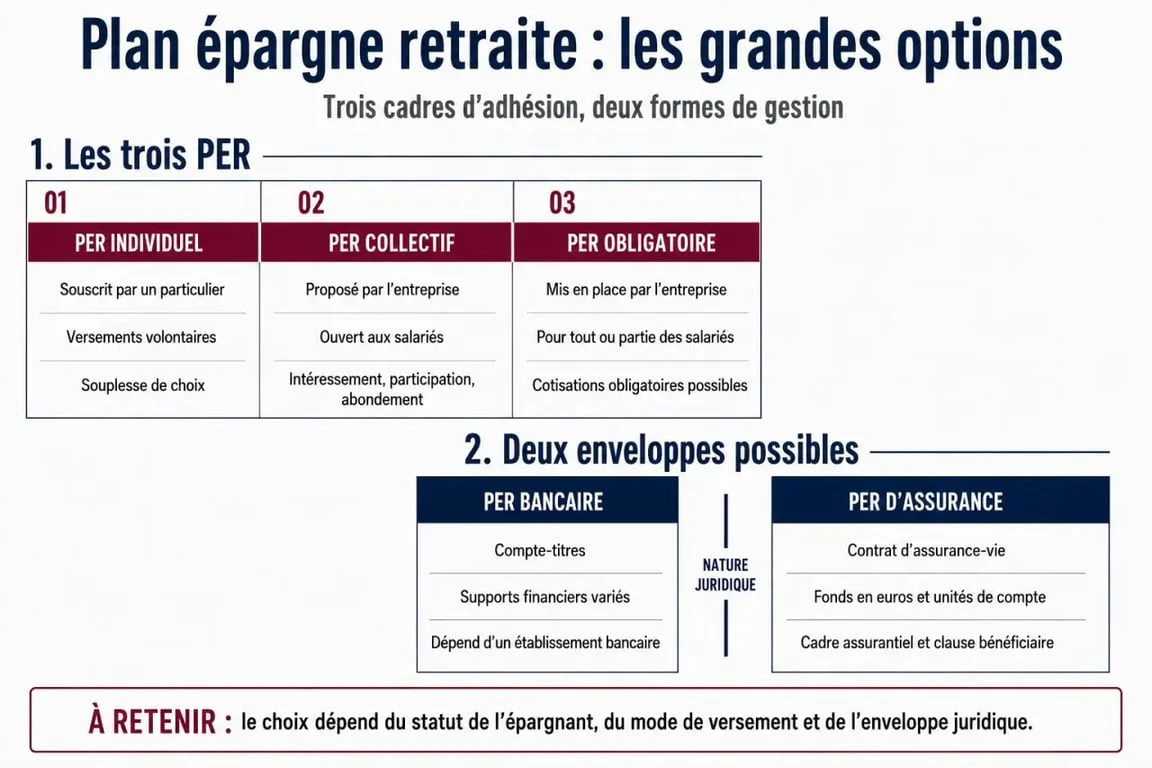
| Type de PER | Pour qui ? | Alimentation principale |
|---|---|---|
| PER individuel | Particuliers souhaitant épargner à titre personnel | Versements volontaires, libres ou programmés |
| PER collectif | Salariés d’une entreprise qui le propose | Intéressement, participation, abondement, versements volontaires |
| PER obligatoire | Catégories de salariés concernées par l’accord d’entreprise | Versements obligatoires et parfois volontaires |
PER bancaire ou PER d’assurance ?
Le PER individuel peut prendre la forme d’un PER bancaire, souvent assimilé à un compte-titres, ou d’un PER d’assurance, sous forme de contrat d’assurance de groupe. Le PER d’assurance donne généralement accès à un fonds en euros et à des unités de compte, avec des options de prévoyance ou de transmission selon les contrats. Le PER bancaire repose davantage sur des supports financiers de type compte-titres. Le choix dépend de vos priorités, sécurité partielle, diversité des supports, frais, transmission ou autonomie de gestion.
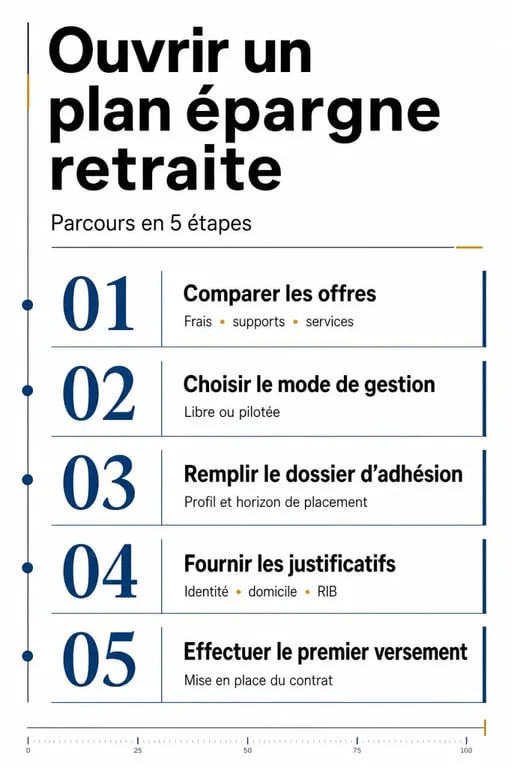
Ouvrir un plan épargne retraite en 5 étapes
La souscription peut se faire auprès d’une banque, d’un assureur, d’un conseiller en gestion de patrimoine ou d’une plateforme en ligne. Le parcours reste globalement le même, même si les montants minimums et les frais varient fortement selon les acteurs. Mieux vaut comparer avant de signer, car deux contrats proches sur le papier peuvent donner des résultats très différents dans le temps.
- Comparer les offres : frais, supports disponibles, qualité de la gestion pilotée, conditions de sortie et options de transfert.
- Choisir le mode de gestion : gestion pilotée par défaut, gestion libre si vous souhaitez arbitrer vous-même, ou gestion horizon avec sécurisation progressive.
- Remplir le dossier d’adhésion : informations personnelles, situation professionnelle, objectifs, profil de risque.
- Fournir les justificatifs : pièce d’identité, justificatif de domicile, RIB et parfois éléments liés à l’origine des fonds.
- Effectuer le premier versement : certains contrats acceptent 0 € à l’ouverture, d’autres demandent par exemple 500 €, puis permettent des versements programmés.
Un point compte particulièrement au moment de souscrire : la cohérence entre le contrat, vos versements et votre capacité d’épargne. Un bon PER n’est pas seulement celui qui affiche un rendement attractif. C’est aussi celui dont les frais restent lisibles, dont la gestion correspond à votre niveau d’autonomie et dont l’évolution reste adaptée si vos revenus ou votre tolérance au risque changent avec le temps.
Comprendre fiscalité, frais et sortie avant de signer
Le PER attire souvent pour son avantage fiscal à l’entrée : les versements volontaires peuvent être déduits du revenu imposable, dans certaines limites. Cette déduction est particulièrement intéressante pour les foyers imposés dans une tranche marginale élevée, par exemple 30 %, 41 % ou 45 %. Mais elle n’est pas automatique dans ses effets : ce qui est gagné à l’entrée influence la fiscalité à la sortie.
Déduire ou ne pas déduire ses versements
Si vous déduisez vos versements, vous réduisez votre revenu imposable l’année du versement, mais la sortie sera fiscalisée selon les règles applicables au capital ou à la rente. Si vous choisissez de ne pas les déduire, la fiscalité à la sortie peut être plus douce sur la part correspondant aux versements. L’arbitrage dépend donc de votre taux d’imposition actuel et de celui que vous anticipez à la retraite.
Les frais à surveiller
Les frais peuvent peser lourd sur la performance nette. Regardez les frais sur versement, parfois à 0 € sur certaines offres, les frais de gestion annuels, les frais d’arbitrage, les frais propres aux unités de compte et les frais de transfert. Un contrat affichant un large choix de supports, par exemple plusieurs centaines d’unités de compte, n’est intéressant que si les frais et la lisibilité suivent.
Anticiper le blocage et les cas de déblocage anticipé
Le PER est conçu pour la retraite, c’est sa force, mais aussi sa contrainte. L’épargne n’est pas librement disponible comme sur un livret. À l’échéance, vous pouvez demander une sortie en capital, en rente ou combiner les deux selon vos besoins de revenus réguliers et de liquidités.
Avant la retraite, le déblocage anticipé reste limité à 6 cas principaux, notamment l’achat de la résidence principale, l’invalidité, le décès du conjoint ou partenaire de Pacs, l’expiration des droits au chômage, le surendettement ou la cessation d’activité non salariée après liquidation judiciaire. Cette liste encadrée doit entrer dans votre réflexion, car un PER ne remplace pas une épargne de précaution.
Pour bien choisir, retenez une règle simple : ouvrez un PER si vous avez déjà un matelas de sécurité, une capacité d’épargne régulière et un intérêt fiscal ou patrimonial clair. Comparez au minimum les frais, le mode de gestion, les supports d’investissement, les conditions de transfert et les options de sortie. C’est cette combinaison, plus que le seul avantage fiscal, qui détermine la qualité réelle du contrat.