PER bancaire ou PER assurance : le fonds en euros, les frais et la succession font la différence
Choisir entre un PER bancaire et un PER assurance revient moins à opposer une banque à une assurance qu’à comparer deux enveloppes juridiques. Le principe retraite reste proche, mais les supports, les frais, la protection de l’épargne et la transmission en cas de décès peuvent changer fortement le résultat final.
Deux PER pour un même objectif retraite
Le plan d’épargne retraite individuel, créé dans le cadre de la Loi Pacte et commercialisé depuis le 1er octobre 2019, sert à se constituer une épargne disponible en principe au moment de la retraite. Les versements volontaires peuvent être déductibles du revenu imposable, avec une fiscalité appliquée ensuite à la sortie selon les choix effectués.
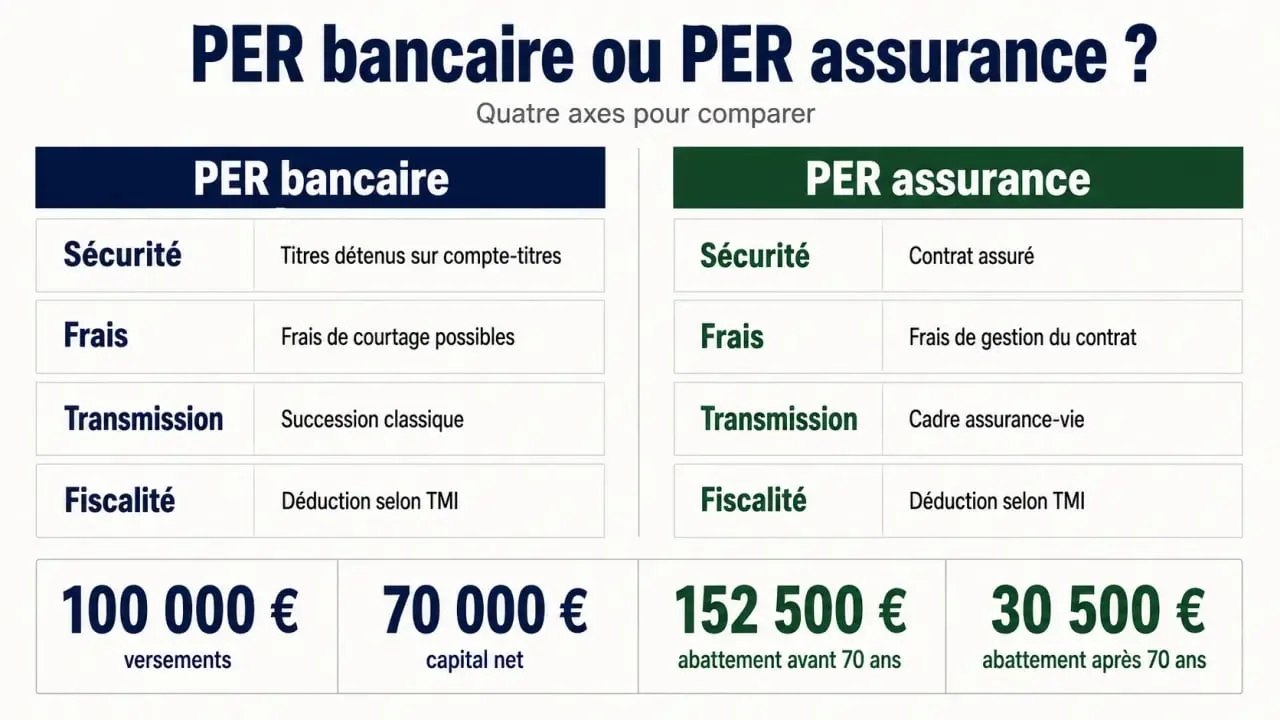
Le PER bancaire, aussi appelé PER compte-titres, fonctionne comme un compte-titres dédié à la retraite. Il est généralement proposé par une banque, une société de gestion ou un acteur de l’investissement financier. Le PER assurance, ou PER assurantiel, prend la forme d’un contrat d’assurance de groupe ou individuel, proche dans sa logique de l’assurance vie.
Dans les deux cas, l’épargne peut être récupérée à la retraite sous forme de capital, de rente, ou d’un mélange des deux. Des cas de déblocage anticipé existent aussi, notamment l’achat de la résidence principale ou certains accidents de la vie. La différence ne tient donc pas à l’objectif, mais à la mécanique du contrat et à ses conséquences concrètes.
Supports d’investissement : le fonds en euros fait la différence
PER assurance : une sécurité possible grâce au fonds en euros
Le PER assurance donne accès à des fonds en euros, dont le capital est généralement garanti par l’assureur, ainsi qu’à des unités de compte : fonds actions, obligations, immobilier papier, SCPI, SCI, OPCI, ETF ou supports diversifiés selon les contrats. Cette combinaison permet d’ajuster le curseur entre sécurité et potentiel de rendement.
Pour un épargnant prudent ou proche de la retraite, le fonds en euros peut servir de poche de stabilisation. Il ne supprime pas tous les risques liés au contrat ou à l’assureur, mais il apporte une visibilité que le PER bancaire ne propose pas dans les mêmes conditions. C’est souvent ce point qui oriente le choix quand la priorité est la préservation progressive du capital.
PER bancaire : une logique de portefeuille financier
Le PER bancaire repose davantage sur une architecture de compte-titres. Il peut accueillir des fonds, des ETF, des actions ou d’autres instruments financiers selon l’offre retenue. Il s’adresse souvent à des épargnants plus autonomes, capables d’accepter des variations de marché et de comparer les supports disponibles.
Dans les deux formes de PER, la gestion pilotée à horizon est fréquente : l’allocation est plus dynamique lorsque la retraite est lointaine, puis progressivement sécurisée à mesure que l’échéance approche. La gestion libre reste possible pour ceux qui veulent choisir eux-mêmes leurs supports et garder la main sur les arbitrages.
Frais et garanties : regarder la performance nette, pas seulement la promesse
Le PER bancaire est souvent perçu comme moins coûteux, notamment lorsqu’il limite les frais d’enveloppe. En contrepartie, il peut comporter des droits de garde, des frais de courtage ou des frais propres aux supports. Le PER assurance peut facturer des frais sur versement, des frais de gestion sur fonds en euros et unités de compte, ainsi que des frais d’arbitrage, même si certaines offres affichent 0 € de frais d’entrée ou d’arbitrage.
Depuis le 1er juillet 2022, l’affichage des frais est mieux encadré, ce qui facilite la comparaison. Le bon réflexe consiste à additionner les frais visibles et moins visibles, frais du contrat, frais des fonds, arbitrages, gestion pilotée, options de prévoyance éventuelles. Une différence annuelle apparemment faible peut peser lourd sur une épargne immobilisée pendant quinze ou vingt ans.
Imaginez votre PER comme une nappe posée sur une table. De loin, elle paraît lisse, mais ce sont les plis, les épaisseurs et ce qui se cache dessous qui changent l’usage réel. Les frais fonctionnent de la même manière. Un contrat peut sembler simple grâce à une promesse de gestion ou une large gamme de supports, mais si plusieurs couches de coûts se superposent, la performance servie à l’épargnant peut être nettement moins confortable. Comparer un PER, c’est donc soulever la nappe et regarder la structure complète.
| Critère | PER bancaire | PER assurance |
|---|---|---|
| Support sécurisé | Pas de fonds en euros classique | Accès possible au fonds en euros |
| Frais fréquents | Droits de garde, courtage, frais de supports | Frais de gestion, versement, arbitrage selon contrat |
| Protection | Garantie des dépôts jusqu’à 100 000 € par client et par établissement | Fonds de garantie assurance plafonné à 70 000 € par assuré |
| Transmission | Intégré à l’actif successoral | Clause bénéficiaire et régime proche de l’assurance vie |
Décès et transmission : l’avantage va souvent au PER assurance
La succession est l’un des écarts les plus importants entre PER bancaire et PER assurance. Dans un PER bancaire, l’épargne entre en principe dans l’actif successoral. Elle est transmise aux héritiers selon les règles civiles et fiscales classiques de la succession.
Le PER assurance, lui, permet de désigner une ou plusieurs personnes via une clause bénéficiaire. Cette souplesse peut être précieuse pour protéger un conjoint, avantager certains proches ou organiser une transmission plus lisible. Le régime fiscal est proche de celui de l’assurance vie, avec des règles qui varient selon l’âge au décès.
En cas de décès avant 70 ans, chaque bénéficiaire peut notamment profiter d’un abattement de 152 500 €, puis d’un prélèvement de 20 % jusqu’à 852 500 €, et de 31,25 % au-delà. Après 70 ans, l’abattement global est de 30 500 €. Ces seuils font du PER assurance un outil souvent plus intéressant lorsque la transmission patrimoniale fait partie des priorités.
Quel choix selon votre profil d’épargnant ?
Le meilleur choix dépend moins d’un classement universel que de votre horizon, de votre tolérance au risque et de vos objectifs familiaux. Un épargnant qui cherche de la sécurité, une sortie progressive et une transmission organisée aura souvent intérêt à étudier en priorité le PER assurance. Le fonds en euros et la clause bénéficiaire sont alors deux atouts structurants.
À l’inverse, un investisseur autonome, attentif aux frais, habitué aux marchés financiers et peu concerné par l’optimisation successorale peut préférer un PER bancaire. Sa logique de compte-titres peut offrir une grande liberté d’investissement, à condition d’accepter les variations de valeur et de surveiller les frais de transaction.
- Profil prudent : privilégier un PER assurance avec fonds en euros et gestion pilotée sécurisante.
- Profil équilibré : comparer les frais, la qualité des unités de compte et les options de gestion à horizon.
- Profil dynamique : regarder le PER bancaire si la liberté d’investissement et les coûts sont prioritaires.
- Objectif transmission : étudier attentivement le PER assurance et sa clause bénéficiaire.
Avant de souscrire, comparez toujours trois éléments ensemble : la gamme de supports, le coût total et les conséquences en cas de décès. C’est cette lecture croisée, et non le seul nom “bancaire” ou “assurance”, qui permet de choisir un PER réellement adapté à votre situation.