Souscrire un plan épargne retraite : fiscalité, frais et sortie à vérifier avant d’ouvrir
Ouvrir un plan d’épargne retraite demande de regarder au-delà de la promesse fiscale. Le bon contrat dépend surtout de votre horizon, de vos versements et de la façon dont vous voulez récupérer l’épargne plus tard.
Le PER en clair : un placement retraite, pas une épargne de précaution
Le plan d’épargne retraite, créé dans le cadre de la loi Pacte du 22 mai 2019 et commercialisé depuis le 1er octobre 2019, a progressivement remplacé plusieurs anciens produits comme le Perp, le Madelin, le Perco ou certains contrats article 83. Son objectif est simple : accumuler une épargne pendant la vie active, puis la récupérer à la retraite sous forme de capital, de rente viagère ou d’un mélange des deux.
Il existe plusieurs formes de PER, mais le particulier qui veut ouvrir seul son contrat se tourne le plus souvent vers le PER individuel, aussi appelé PERin ou PERI. Il est accessible aux majeurs, sans condition de statut professionnel : salarié, indépendant, demandeur d’emploi ou retraité peuvent en détenir un. Le point essentiel à retenir est que le PER n’est pas conçu pour financer un imprévu à court terme. Il répond à une logique de long terme, avec une contrepartie fiscale possible.
Avant de verser, posez-vous une question simple : quelle place ce contrat va-t-il prendre dans votre budget mensuel ? Un versement programmé de 100 € pèse sur votre liquidité disponible. Il engage aussi votre épargne sur une durée longue. Un bon PER n’est donc pas seulement un produit de retraite, c’est un contrat qui doit rester compatible avec votre vie financière d’aujourd’hui.
PER bancaire ou PER d’assurance : le choix qui change les supports
Lorsque vous décidez de souscrire, vous pouvez rencontrer deux grandes familles de contrats. Le PER bancaire prend la forme d’un compte-titres. Le PER d’assurance, lui, fonctionne comme un contrat d’assurance de groupe. Les deux servent le même objectif retraite, mais ils ne donnent pas accès aux mêmes supports ni aux mêmes logiques patrimoniales.
| Critère | PER bancaire | PER d’assurance |
|---|---|---|
| Forme juridique | Compte-titres | Contrat d’assurance de groupe |
| Supports possibles | Actions en direct, fonds, supports financiers | Fonds en euros et unités de compte |
| Profil adapté | Épargnant à l’aise avec les marchés financiers | Épargnant recherchant un cadre proche de l’assurance-vie |
| Point de vigilance | Risque de marché et choix des titres | Frais du contrat et diversité des unités de compte |
Le PER d’assurance séduit souvent grâce au fonds en euros, qui apporte une poche plus sécurisée, même si son rendement n’est jamais garanti dans le temps. Le PER bancaire peut intéresser un investisseur autonome qui souhaite accéder à des actions en direct. Dans les deux cas, le type de contrat détermine une partie importante de votre stratégie : diversification, niveau de risque, frais, options de gestion et souplesse des arbitrages.
Les étapes pour souscrire sans se précipiter
Comparer les frais avant le rendement affiché
Un PER peut comporter des frais d’entrée, des frais de gestion annuels, des frais d’arbitrage, des frais sur versement ou encore des frais liés à la rente. Certaines offres affichent 0 € de frais d’entrée ou d’arbitrage, mais cela ne suffit pas à juger la qualité du contrat. Les frais de gestion prélevés chaque année peuvent peser lourd sur une épargne investie pendant 20 ou 30 ans.
Avant signature, demandez le document d’information du contrat et regardez les frais support par support. Un contrat donnant accès à plus de 700 UC peut sembler très ouvert, mais cette richesse n’a de valeur que si les supports sont compréhensibles, diversifiés et cohérents avec votre profil de risque.
Choisir entre gestion pilotée et gestion libre
La gestion pilotée à horizon est proposée par défaut. Plus la retraite est lointaine, plus l’épargne peut être exposée à des actifs dynamiques. Puis, à mesure que l’échéance approche, l’allocation est progressivement sécurisée. Cette mécanique convient aux épargnants qui ne veulent pas gérer eux-mêmes les arbitrages.
La gestion libre s’adresse plutôt aux personnes capables de choisir leurs supports et d’assumer leurs décisions. Elle peut offrir davantage de contrôle, mais elle demande du suivi. Dans les deux cas, le distributeur doit recueillir des informations sur votre situation, votre horizon de placement, votre expérience financière et votre tolérance au risque.
Prévoir les versements et les transferts
Vous pouvez alimenter votre PER par des versements volontaires, ponctuels ou programmés. Vous pouvez aussi transférer d’anciens produits retraite, ce qui permet de regrouper une épargne dispersée. Cette étape mérite une comparaison réelle, car transférer un ancien contrat peut entraîner des frais ou faire perdre certaines caractéristiques intéressantes.
Fiscalité du PER : l’avantage à l’entrée se paie souvent à la sortie
Le PER permet, sous conditions et dans la limite de plafonds, de déduire vos versements volontaires de votre revenu imposable. Le plafond épargne retraite figure généralement sur votre avis d’imposition et dépend notamment de vos revenus. C’est l’un des principaux attraits du produit, surtout si votre taux marginal d’imposition est élevé.
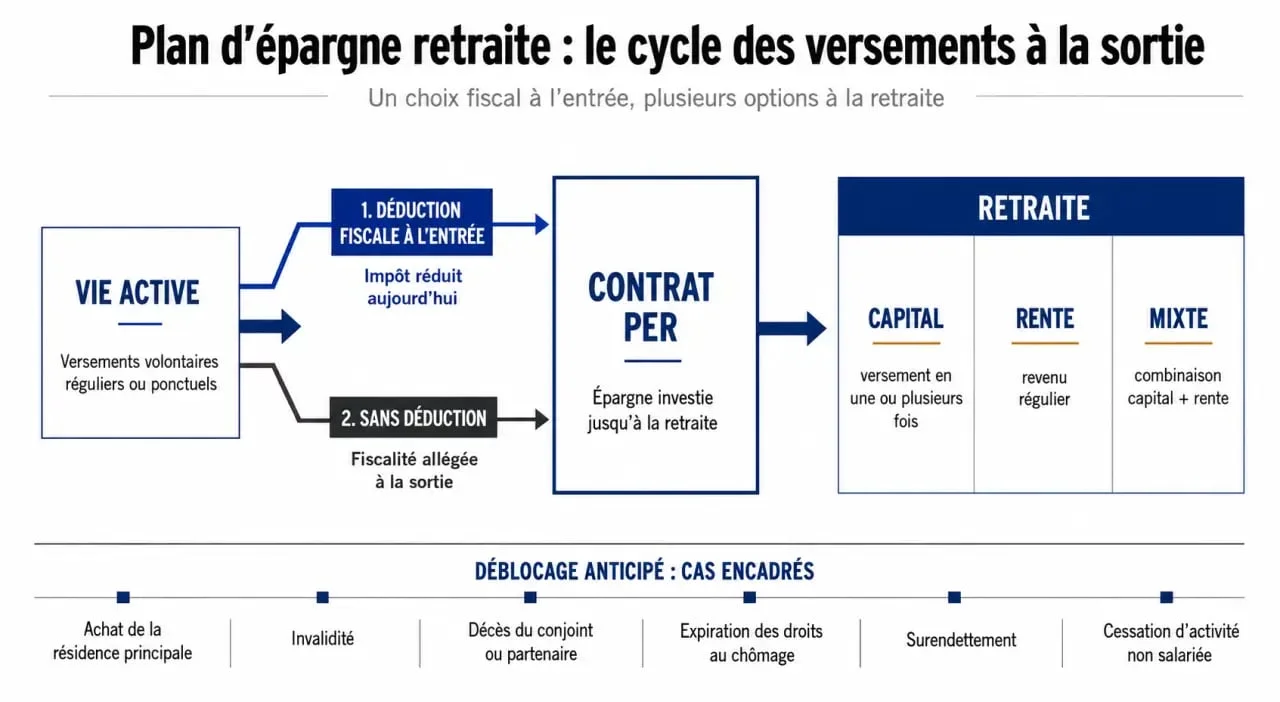
Mais cette déduction n’est pas un cadeau sans contrepartie : elle reporte l’imposition. Si vous avez déduit vos versements, la sortie en capital entraîne une imposition de la part correspondant aux versements, tandis que les gains sont soumis à la fiscalité des produits financiers, avec notamment 12,8 % d’impôt et 17,2 % de prélèvements sociaux, soit 30 % au total dans le cadre du PFU lorsque celui-ci s’applique.
Vous pouvez aussi choisir de ne pas déduire vos versements à l’entrée. Dans ce cas, l’avantage fiscal immédiat disparaît, mais la sortie peut être plus souple fiscalement. Ce choix peut être pertinent si vous êtes peu imposé aujourd’hui ou si vous anticipez une fiscalité plus lourde à la retraite. La bonne décision dépend donc de votre revenu actuel, de votre horizon et du mode de sortie envisagé.
Sortir du PER : capital, rente ou déblocage anticipé
À la retraite, vous pouvez récupérer votre épargne en capital, en rente viagère ou en combinant les deux. La sortie en capital offre de la souplesse : financer un projet, compléter une épargne disponible, aider un proche. La rente transforme l’épargne en revenu régulier, ce qui peut rassurer si vous cherchez une visibilité budgétaire durable.
Le PER reste toutefois un produit bloqué jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi. Parmi les situations généralement admises figurent notamment l’acquisition de la résidence principale, l’invalidité, le décès du conjoint ou partenaire de Pacs, le surendettement, l’expiration des droits au chômage ou la cessation d’activité non salariée après liquidation judiciaire.
Avant de souscrire, vérifiez donc trois points : votre capacité à immobiliser cette épargne, le niveau réel des frais et la fiscalité applicable selon votre choix de déduction. Un PER bien choisi peut devenir un outil patrimonial solide. Mal compris, il risque surtout de vous enfermer dans un contrat peu adapté à vos besoins.