
Prévoyance collective obligatoire ou facultative : garanties, cotisations et portabilité
La prévoyance collective est un contrat souscrit par l’entreprise pour protéger les salariés contre les conséquences financières d’un arrêt de travail, d’une invalidité, d’un décès ou, parfois, d’une dépendance. Elle complète les prestations de la Sécurité sociale, souvent insuffisantes pour maintenir le niveau de vie du salarié ou sécuriser sa famille.
À quoi sert un contrat de prévoyance collective en entreprise ?
Un contrat de prévoyance collective fonctionne comme un régime de protection sociale complémentaire. L’entreprise choisit un socle de garanties, souvent adapté à sa convention collective, à son secteur d’activité et aux catégories de salariés concernées. En cas de risque couvert, l’organisme assureur verse une prestation, par exemple des indemnités journalières, une rente, un capital décès ou un complément de revenu.
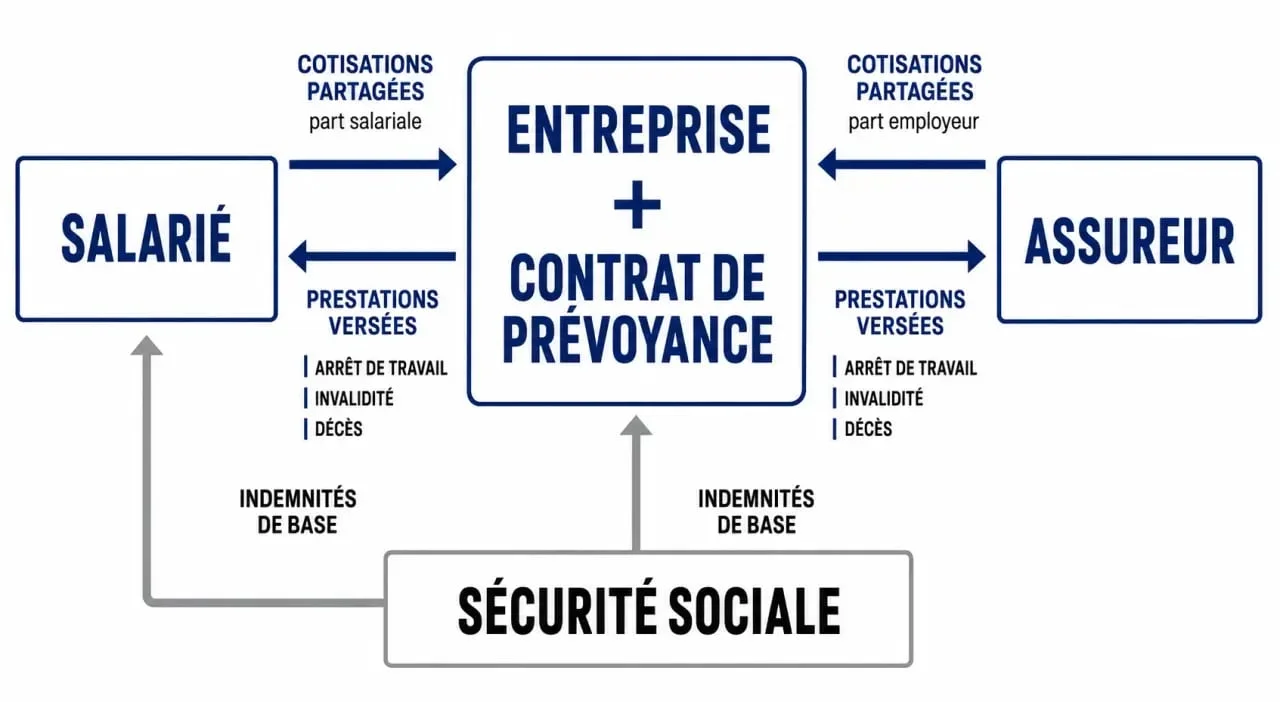
Son intérêt est double. Pour le salarié, il limite la perte de revenus dans des périodes où le salaire peut baisser fortement. Pour l’employeur, il structure une politique sociale lisible, renforce l’attractivité RH et contribue à fidéliser les équipes sans se limiter à la rémunération directe.
Il ne faut pas la confondre avec la complémentaire santé d’entreprise, obligatoire depuis le 1er janvier 2016 avec une participation minimale de 50 % de l’employeur. La santé rembourse des frais médicaux, tandis que la prévoyance protège surtout contre les pertes de revenus et les accidents lourds de la vie.
Les garanties couvertes : incapacité, invalidité, décès et dépendance
Incapacité de travail : compenser un arrêt prolongé
La garantie incapacité intervient lorsqu’un salarié ne peut plus travailler temporairement à la suite d’une maladie, d’un accident ou d’une maternité selon les conditions du contrat. Elle complète les indemnités journalières versées par la Sécurité sociale et peut aider à maintenir un revenu plus proche du salaire habituel. C’est un point concret pour les salariés dont le budget dépend fortement du salaire mensuel.
Invalidité : organiser un revenu de remplacement
En cas d’invalidité partielle ou totale, la prévoyance collective peut prévoir une rente d’invalidité. Cette prestation vise à compenser durablement une baisse de capacité de travail et donc de revenus. Les niveaux de couverture varient selon les contrats : certains protègent seulement les situations les plus lourdes, d’autres offrent une réponse plus progressive et plus lisible pour le salarié. Le détail est expliqué dans « Salarié ».
Décès : protéger les proches
La garantie décès peut prendre la forme d’un capital décès versé aux bénéficiaires désignés, d’une rente au conjoint ou d’une rente éducation pour les enfants. C’est souvent la garantie la plus sensible, car elle ne protège pas seulement le salarié, mais aussi l’équilibre financier de sa famille.
Une bonne prévoyance ne se choisit pas de façon standard. Deux entreprises de même taille peuvent avoir des besoins très différents : travail physique exposé aux arrêts longs, population jeune avec enfants à charge, cadres dépendants d’une part importante de leur revenu, salariés proches de la retraite. Tenir compte du risque réel permet d’éviter un contrat trop uniforme, séduisant sur le tarif mais mal ajusté à la situation des équipes.
La prévoyance collective est-elle obligatoire ?
La réponse dépend du statut des salariés et du cadre applicable à l’entreprise. Pour les salariés cadres, l’employeur doit respecter une obligation spécifique de financement de la prévoyance, souvent associée à la cotisation de 1,50 % cadres. Cette obligation vise notamment la couverture du risque décès. À lire aussi sur ce point : « Contrat collectif de prévoyance MGEN ».
Pour les salariés non-cadres, la prévoyance collective peut être obligatoire si la convention collective, un accord de branche ou un accord collectif le prévoit. Certaines branches imposent des garanties minimales, des taux de cotisation ou un organisme recommandé. En l’absence d’obligation conventionnelle, l’entreprise peut aussi mettre en place un régime par décision unilatérale de l’employeur, référendum ou accord collectif.
Le point clé est la conformité. Avant de souscrire, il faut vérifier la convention collective applicable, les catégories objectives couvertes et les garanties minimales exigées. Un contrat attractif commercialement peut rester insuffisant s’il ne respecte pas les règles de la branche.
Cotisations, fiscalité et déclaration : qui paie quoi ?
Les cotisations de prévoyance collective sont généralement partagées entre l’employeur et le salarié, mais la répartition dépend du contrat, de l’accord applicable et des garanties. Une clé 60 / 40 % peut par exemple être retenue, avec 60 % à la charge de l’employeur et 40 % à la charge du salarié, sans que ce soit une règle universelle.
| Point à vérifier | Ce que cela change |
|---|---|
| Part employeur | Elle peut ouvrir droit à des avantages sociaux et fiscaux sous conditions. |
| Part salarié | Elle est prélevée sur le bulletin de paie et peut influencer le revenu net imposable. |
| Type de prestation | Indemnités journalières, rente ou capital n’ont pas toujours le même traitement fiscal. |
| Cadre collectif | Le régime doit respecter les règles applicables pour bénéficier des exonérations prévues. |
Côté déclaration de revenus, certaines prestations doivent être reportées sur la déclaration 2042. Les indemnités imposables peuvent apparaître avec les traitements et salaires, notamment en case 1AJ selon la situation. Les rentes d’invalidité peuvent relever de cases spécifiques comme la case P ou la case F. En pratique, il faut s’appuyer sur le relevé fiscal transmis par l’organisme assureur ou par l’employeur.
Collective ou individuelle : quelle différence et que devient le contrat au départ ?
La prévoyance collective repose sur la mutualisation au sein de l’entreprise. Elle est souvent plus avantageuse qu’un contrat individuel, car le coût est partagé et les garanties sont négociées pour un groupe. Elle peut aussi couvrir les salariés sans sélection individuelle aussi fine qu’en assurance personnelle, selon le régime mis en place.
La prévoyance individuelle, elle, est souscrite directement par la personne. Elle permet de compléter une couverture d’entreprise insuffisante, de protéger un conjoint ou de maintenir une protection lorsque l’on change de statut professionnel. Les deux approches ne s’opposent pas toujours : elles peuvent se compléter.
En cas de départ de l’entreprise, la portabilité des garanties peut permettre au salarié de conserver temporairement sa prévoyance, sous conditions, notamment si la rupture du contrat ouvre droit à l’assurance chômage. Ce maintien est limité dans le temps, avec une durée maximale de 12 mois. C’est un point à anticiper lors d’une rupture conventionnelle, d’un licenciement ou d’une fin de contrat.
Pour choisir ou auditer une prévoyance collective, le bon réflexe consiste à croiser les obligations de branche, les risques réels des salariés et le niveau de financement acceptable pour l’entreprise. C’est cette cohérence qui transforme un contrat administratif en véritable outil de protection sociale.











