
Prévoyance collective : ce qu’elle couvre, quand elle s’impose et comment elle se finance
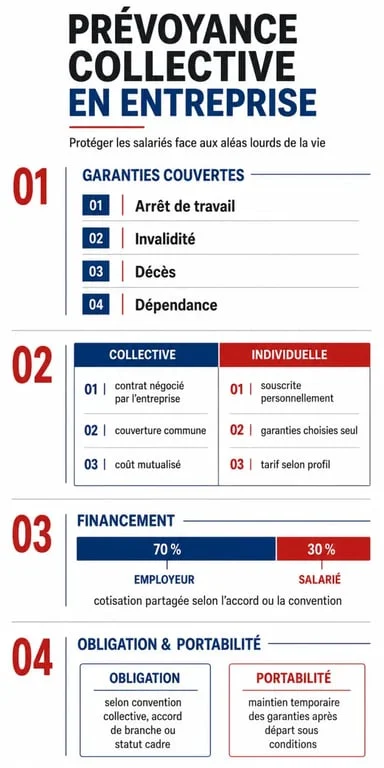
La prévoyance collective protège les salariés contre l’arrêt de travail, l’invalidité, le décès et, parfois, la dépendance. Mise en place par l’entreprise, elle complète la Sécurité sociale et aide à préserver les revenus lorsqu’un aléa survient.
Ce que couvre vraiment un contrat de prévoyance collective
Un contrat de prévoyance collective est un contrat groupe souscrit par l’employeur pour tout ou partie des salariés, selon des catégories objectives. Son rôle n’est pas de rembourser les soins courants, comme une complémentaire santé, mais de compenser les pertes de revenus liées aux risques lourds.
Incapacité, invalidité, décès : les garanties centrales
En cas d’incapacité temporaire de travail, la prévoyance peut verser des indemnités journalières complémentaires pour limiter la baisse de revenu pendant l’arrêt. En cas d’invalidité partielle ou totale, elle peut prévoir une rente d’invalidité ou un complément de pension, selon le niveau d’incapacité reconnu.
La garantie décès protège les proches du salarié. Elle peut prendre la forme d’un capital décès, d’une rente au conjoint ou d’une rente éducation pour les enfants. Certains contrats incluent aussi une garantie dépendance, moins fréquente, pour accompagner une perte d’autonomie durable.
Un complément, pas un remplacement de la Sécurité sociale
La prévoyance collective intervient en complément du régime obligatoire. Les prestations légales ne couvrent généralement qu’une partie de la perte de revenus. Le contrat d’entreprise vient donc combler tout ou partie de l’écart, selon les garanties choisies, les franchises, les plafonds et les conditions prévues.
Dans la pratique, cette complémentarité change beaucoup de choses. Un arrêt long, une invalidité ou un décès ne se résument pas à un dossier administratif. Il faut aussi absorber une chute de revenus, maintenir un crédit immobilier, financer les dépenses du foyer ou poursuivre les études d’un enfant.
Quand la prévoyance collective devient obligatoire
La mise en place d’un régime de prévoyance dépend du statut des salariés, de la convention collective applicable et parfois d’un accord de branche. L’entreprise doit donc vérifier ses obligations avant de considérer le dispositif comme facultatif.
Le cas spécifique des salariés cadres
Pour les salariés cadres, l’employeur doit respecter une obligation de financement à hauteur de 1,50 % de la tranche de rémunération concernée, principalement affectée à la garantie décès. Cette règle est un point de vigilance majeur lors de la mise en conformité d’une entreprise.
Non-cadres : l’accord de branche peut tout changer
Pour les salariés non-cadres, la prévoyance collective n’est pas automatiquement obligatoire dans toutes les entreprises. Elle peut toutefois le devenir si la convention collective, un accord de branche ou un accord collectif l’impose. La mise en place peut aussi résulter d’un référendum ou d’une décision unilatérale de l’employeur. Le détail est expliqué dans « Mutuelle d’entreprise obligatoire ».
Le bon réflexe consiste à identifier la convention collective applicable, puis à vérifier les garanties minimales exigées : niveau de couverture, répartition des cotisations, catégories de salariés concernées et éventuelles garanties décès, incapacité ou invalidité.
Cotisations, fiscalité et équilibre du financement
Le coût de la prévoyance collective est généralement partagé entre l’employeur et le salarié. Dans certains contrats, l’employeur prend en charge une part majoritaire ; dans d’autres, la répartition peut être de type 60 / 40 % ou suivre les règles fixées par la convention collective.
Qui paie quoi ?
La cotisation peut être calculée en pourcentage du salaire ou selon une formule définie au contrat. L’employeur finance au minimum la part prévue par les textes applicables, mais il peut décider d’aller au-delà. Pour le salarié, l’intérêt est de bénéficier d’une couverture souvent plus avantageuse qu’un contrat individuel, grâce à la mutualisation des risques et à la participation de l’entreprise.
Le mode de financement compte autant que le niveau de garantie. Une cotisation mensuelle peut sembler abstraite tant qu’aucun sinistre ne survient. Elle prend un autre sens le jour où l’arrêt de travail se prolonge ou quand la famille doit faire face à une perte de revenu brutale.
Des avantages fiscaux et sociaux sous conditions
La prévoyance collective peut ouvrir droit à des avantages fiscaux et sociaux, sous réserve de respecter les règles applicables au contrat collectif et obligatoire. Côté entreprise, les contributions patronales peuvent bénéficier d’un régime social favorable dans certaines limites. Côté salarié, les prestations reçues ne suivent pas toutes le même traitement fiscal : certaines indemnités ou rentes peuvent devoir être reportées dans la déclaration 2042, par exemple en case 1AJ, case P ou case F selon leur nature.
Prévoyance collective ou individuelle : deux usages complémentaires
La prévoyance collective et la prévoyance individuelle poursuivent le même objectif général, mais elles ne fonctionnent pas de la même manière. Le contrat collectif dépend de l’entreprise ; le contrat individuel dépend directement de la personne assurée.
| Critère | Prévoyance collective | Prévoyance individuelle |
|---|---|---|
| Souscription | Par l’employeur pour les salariés concernés | Par la personne elle-même |
| Financement | Partagé entre employeur et salarié, ou pris en charge plus largement par l’employeur | Entièrement à la charge de l’assuré |
| Garanties | Définies par le contrat d’entreprise, la convention ou l’accord applicable | Personnalisables selon le besoin et le budget |
| Continuité | Liée au contrat de travail, avec portabilité possible | Indépendante de l’employeur |
Un salarié déjà couvert par son entreprise peut donc avoir intérêt à vérifier les plafonds, les exclusions et les bénéficiaires désignés avant de souscrire une protection individuelle complémentaire. L’enjeu n’est pas de cumuler mécaniquement les contrats, mais de combler les zones insuffisamment couvertes.
Portabilité et départ de l’entreprise : ce qu’il faut anticiper
La fin du contrat de travail ne signifie pas toujours la fin immédiate de la couverture. La portabilité permet, sous conditions, de maintenir les garanties de prévoyance après le départ de l’entreprise, notamment lorsque la rupture ouvre droit à l’assurance chômage.
Ce maintien est temporaire et peut durer jusqu’à 12 mois maximum, selon la durée du dernier contrat de travail et les conditions applicables. Il concerne souvent les mêmes garanties que celles dont bénéficiait le salarié avant son départ, sans nouvelle cotisation individuelle pendant la période de portabilité.
Pour l’employeur, l’information du salarié au moment du départ est un point pratique essentiel. Pour le salarié, il faut vérifier la durée de maintien, les démarches éventuelles, les justificatifs demandés et la situation des ayants droit. Cette anticipation évite une rupture de protection au moment où la stabilité financière peut déjà être fragilisée.











