
Portabilité mutuelle et prévoyance : conditions, durée et fin des garanties
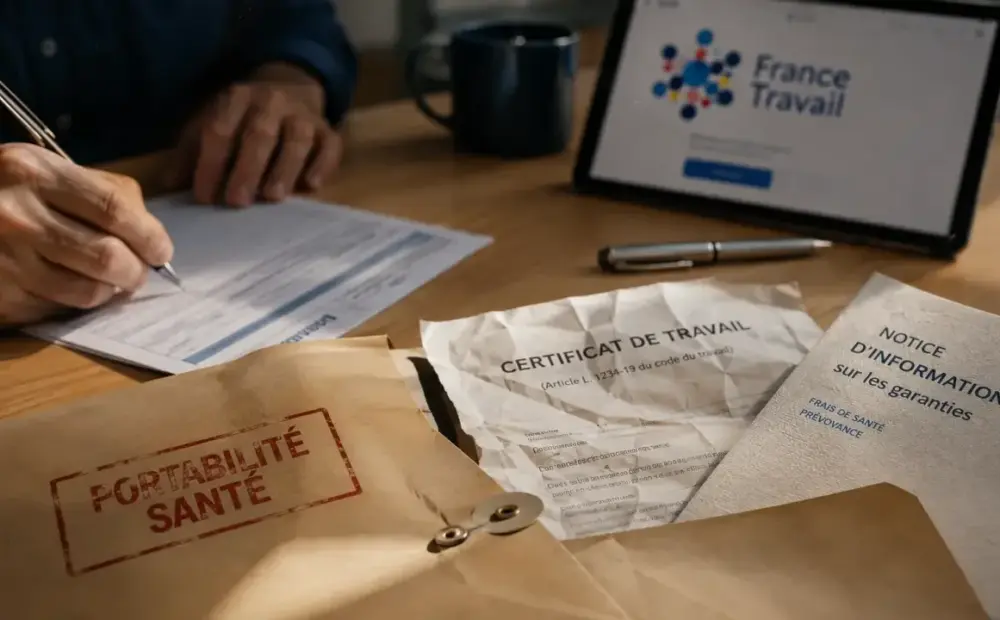
Après une rupture de contrat de travail, perdre son emploi ne veut pas dire perdre sa complémentaire santé d’entreprise ni sa prévoyance. La portabilité permet de conserver ces garanties pendant une période limitée, sans cotisation à payer par l’ancien salarié, si plusieurs conditions sont réunies. L’enjeu est clair : éviter une rupture de couverture au moment où les remboursements santé, l’incapacité de travail, l’invalidité ou le décès restent des risques concrets.
Ce que couvre réellement la portabilité
La portabilité est un mécanisme de maintien des garanties collectives dont bénéficiait le salarié dans son entreprise. Elle concerne la complémentaire santé, souvent appelée mutuelle d’entreprise, et les garanties de prévoyance lorsqu’elles existaient dans le contrat collectif.
Mutuelle d’entreprise : les remboursements santé continuent
La portabilité des garanties santé prolonge les remboursements liés aux soins courants, à l’hospitalisation, au dentaire, à l’optique ou aux autres postes prévus par le tableau de garanties. Le niveau de couverture reste celui du contrat collectif applicable au moment du départ, sauf évolution normale du régime pour l’ensemble des bénéficiaires.
Prévoyance : une protection souvent sous-estimée
La prévoyance maintenue peut couvrir les risques de décès, d’incapacité de travail et d’invalidité. Cette protection agit sur le revenu ou sur les proches dans des situations lourdes. Le dispositif trouve son origine dans l’ANI du 11 janvier 2008, puis a été renforcé par la loi de sécurisation de l’emploi du 14 juin 2013, avec une application au 1er juin 2014 pour la santé et au 1er juin 2015 pour la prévoyance.
Un bon réflexe consiste à vérifier aussi les zones d’ombre du contrat : exclusions, délais, définition de l’invalidité, maintien des ayants droit, plafonds d’indemnisation. Deux salariés peuvent croire avoir la même portabilité alors que leur protection réelle diffère selon la convention collective, le régime mis en place et les options familiales. Avant de quitter l’entreprise, demander le tableau de garanties à jour permet de savoir précisément ce qui reste couvert pendant la période de chômage.
Les conditions à réunir pour conserver ses droits
La portabilité n’est pas accordée à chaque fin de contrat. Elle repose sur une logique simple : l’ancien salarié doit quitter l’entreprise dans une situation ouvrant droit à l’Assurance chômage, sans relever d’une exclusion grave du dispositif.
Les ruptures généralement concernées
Peuvent notamment ouvrir droit à la portabilité un licenciement personnel ou économique, une rupture conventionnelle, une fin de CDD, ou encore certaines démissions considérées comme légitimes lorsqu’elles donnent lieu à indemnisation par l’Assurance chômage. La condition centrale reste l’ouverture effective des droits au chômage.
Les cas qui bloquent le maintien
Le licenciement pour faute lourde exclut la portabilité. Le salarié doit aussi avoir bénéficié des garanties collectives avant la rupture du contrat, car on ne peut pas maintenir une couverture à laquelle on n’était pas affilié. Si les ayants droit, comme le conjoint ou les enfants, étaient couverts par le contrat collectif, leur maintien dépend des règles prévues par le régime. Le détail est expliqué dans « Portabilité prévoyance ».
| Situation | Portabilité possible ? |
|---|---|
| Rupture conventionnelle avec droits au chômage | Oui, si les autres conditions sont remplies |
| Fin de CDD indemnisée par l’Assurance chômage | Oui |
| Licenciement pour faute lourde | Non |
| Démission sans droit au chômage | Non, sauf cas particulier reconnu |
Durée, coût et fin anticipée : les règles à retenir
Le maintien commence à la date de cessation du contrat de travail. Sa durée dépend de la période d’indemnisation par l’Assurance chômage et de la durée du dernier contrat, dans la limite de 12 mois maximum. Le maintien est arrondi au mois supérieur, avec un minimum d’un mois lorsque les conditions sont réunies.
Une gratuité financée par mutualisation
Pour l’ancien salarié, la portabilité est gratuite : il ne règle pas la part salariale des cotisations pendant cette période. Le coût est mutualisé dans le régime collectif, intégré au financement global supporté par l’entreprise et les salariés actifs.
Exemples simples de durée
Si le dernier contrat a duré 6 mois et que l’ancien salarié est indemnisé pendant cette période, la portabilité peut durer jusqu’à 6 mois. Si le contrat a duré 16 mois, le maintien ne pourra pas dépasser 12 mois. La règle protège donc temporairement, mais elle ne crée pas une couverture illimitée.
| Durée du dernier contrat | Durée maximale de portabilité |
|---|---|
| 1 mois | 1 mois |
| 6 mois | 6 mois |
| 16 mois | 12 mois maximum |
La portabilité prend fin avant son terme en cas de reprise d’un nouvel emploi, de fin d’indemnisation chômage, de radiation des droits ou d’expiration du délai maximal. Il faut alors prévenir l’organisme assureur pour éviter toute situation irrégulière.
Les démarches à effectuer sans attendre
Le dispositif est souvent automatique lorsque les conditions sont réunies, mais il ne doit pas être traité avec négligence. Une erreur de transmission ou un justificatif manquant peut retarder la prise en charge ou créer une incompréhension avec l’assureur.
Ce que fait l’employeur
L’employeur signale le maintien des garanties à l’organisme assureur et mentionne la portabilité sur le certificat de travail. Cette mention formalise le droit au maintien et facilite les échanges entre l’ancien salarié, la mutuelle et le régime de prévoyance.
Ce que doit vérifier l’ancien salarié
L’ancien salarié doit pouvoir justifier de sa prise en charge par l’Assurance chômage, notamment avec une attestation disponible depuis son espace personnel France Travail. Il est recommandé de conserver le certificat de travail, les notices de garanties, les derniers bulletins de salaire et tout courrier de l’assureur.
- Vérifier que la portabilité est bien mentionnée sur le certificat de travail.
- Demander le tableau de garanties santé et prévoyance à jour.
- Transmettre les justificatifs demandés par l’assureur.
- Informer rapidement l’organisme en cas de reprise d’emploi ou de fin d’indemnisation.
Après la portabilité : choisir un relais adapté
À la fin du maintien gratuit, l’assureur peut proposer un maintien individuel payant de la complémentaire santé, notamment dans le cadre de la loi Evin du 31 décembre 1989. Ce relais n’est plus financé comme le contrat collectif : l’ancien salarié paie sa cotisation lui-même. À lire aussi sur ce point : « Mutuelle après licenciement pour inaptitude ».
La demande de maintien individuel peut être faite dans les 6 mois après la fin de la portabilité. Côté tarif, le plafonnement est progressif : pas plus que le tarif global applicable aux salariés actifs la première année, puis une hausse limitée à 25 % la deuxième année et 50 % la troisième année. À partir de la 4e année, le tarif n’est plus soumis à ce même plafonnement.
Avant d’accepter, il faut comparer le prix, les garanties conservées, les besoins du foyer et les alternatives individuelles du marché. Pour une famille avec enfants, le maintien des ayants droit peut être déterminant ; pour une personne seule avec peu de dépenses médicales, une formule différente peut parfois suffire. L’essentiel est d’anticiper avant la fin des 12 mois maximum, afin de ne pas découvrir trop tard que la couverture santé et prévoyance s’arrête.











