
Portabilité prévoyance : 12 mois maximum, gratuite pour le salarié, sous conditions
La portabilité prévoyance permet à un salarié qui quitte son entreprise de conserver temporairement certaines garanties collectives, notamment en cas de décès, d’incapacité ou d’invalidité. Elle évite une rupture brutale de protection pendant la période de chômage, mais elle n’est pas automatique dans toutes les situations : elle dépend du motif de départ, de l’ouverture des droits à l’assurance chômage et de la couverture dont bénéficiait déjà le salarié.
Ce que couvre réellement la portabilité prévoyance
La portabilité des garanties prévoyance permet de maintenir, après la rupture du contrat de travail, les garanties collectives dont le salarié bénéficiait dans l’entreprise. Le dispositif repose sur l’ANI du 11 janvier 2008, puis sur la loi du 14 juin 2013 relative à la sécurisation de l’emploi. Pour la complémentaire santé, il s’applique depuis le 1er juin 2014 ; pour la prévoyance, depuis le 1er juin 2015. À lire aussi sur ce point : « Portabilité mutuelle et prévoyance ».
Le salarié conserve les garanties prévues par le régime collectif de son ancienne entreprise, dans les mêmes conditions que lorsqu’il était en activité. Selon le contrat, cela peut couvrir un arrêt de travail, une invalidité ou un décès. La portabilité peut aussi concerner les ayants droit, comme le conjoint ou les enfants, lorsqu’ils étaient déjà couverts par le régime avant la rupture.
Il faut distinguer la portabilité prévoyance de la portabilité de la mutuelle santé. La première protège contre des risques lourds liés à la personne et aux revenus ; la seconde concerne les frais de santé. Les deux dispositifs suivent une logique proche, mais les garanties, les prestations et les interlocuteurs peuvent différer selon les contrats souscrits par l’entreprise.
Les conditions à réunir pour en bénéficier
Le droit à la portabilité repose sur une idée simple : le salarié doit quitter l’entreprise dans une situation ouvrant droit à une prise en charge par l’assurance chômage. Le dispositif vise donc les ruptures subies ou encadrées, pas tous les départs.
Les ruptures qui ouvrent généralement le droit
La portabilité peut s’appliquer après un licenciement, une rupture conventionnelle, une fin de CDD ou une démission considérée comme légitime, dès lors que la rupture ouvre droit à chômage. Le salarié doit aussi avoir bénéficié des garanties prévoyance avant son départ. Un salarié non couvert par le contrat collectif de l’entreprise ne peut pas conserver une protection qui n’existait pas.
Les situations exclues ou à vérifier
La faute lourde exclut le maintien des garanties. Une démission classique, qui n’ouvre pas droit à l’assurance chômage, ne permet généralement pas non plus de bénéficier de la portabilité. Les périodes d’essai rompues, les contrats très courts ou les CDD successifs doivent être examinés avec attention, car la durée de maintien dépend notamment de la durée du dernier contrat de travail.
| Situation à la rupture | Portabilité possible ? | Point de vigilance |
|---|---|---|
| Rupture conventionnelle | Oui, si droit à chômage | Fournir le justificatif de prise en charge |
| Fin de CDD | Oui, si droit à chômage | Durée limitée par celle du contrat |
| Licenciement hors faute lourde | Oui, si droit à chômage | Vérifier les garanties maintenues |
| Faute lourde | Non | Exclusion du dispositif |
| Démission non légitime | En principe non | Absence de droit à chômage |
Durée, démarrage et fin du maintien des garanties
La portabilité commence à la date de cessation du contrat de travail. Sa durée est égale à la durée du dernier contrat de travail, appréciée en mois, dans la limite de 12 mois maximum. Lorsque la durée n’est pas un nombre entier de mois, elle est généralement arrondie au mois supérieur.
Exemple : un contrat de 6 mois peut ouvrir un maintien de 6 mois. Un contrat de 3 mois et 20 jours peut conduire à une portabilité de 4 mois. En revanche, un contrat de 14 mois ou de 16 mois ne permet pas d’aller au-delà du plafond légal de 12 mois.
Le maintien prend fin avant son terme dans plusieurs cas : reprise d’un nouvel emploi, fin des droits à l’assurance chômage, radiation ou absence de justificatif demandé par l’organisme assureur. Il cesse également si le contrat collectif de l’entreprise prend fin pour l’ensemble des salariés, sous réserve des règles applicables au régime concerné.
La durée doit donc être vue comme une enveloppe maximale, pas comme une garantie inconditionnelle. Le point clé consiste à rester en mesure de prouver sa situation auprès de l’assureur, notamment grâce aux documents transmis par France Travail.
Coût : pourquoi la portabilité est gratuite pour l’ancien salarié
La portabilité prévoyance est gratuite pour le salarié au moment où il en bénéficie. Il ne règle pas de cotisation individuelle supplémentaire après son départ. Cette gratuité repose sur un mécanisme de mutualisation du financement : le coût est intégré au régime collectif, supporté par l’ensemble des cotisations du contrat d’entreprise. Nous y revenons en détail : « Mutuelle après licenciement pour inaptitude ».
Cette logique explique pourquoi la portabilité n’est pas une faveur accordée au cas par cas, mais un droit encadré lorsque les conditions sont réunies. Elle sécurise le parcours du salarié sans lui imposer une charge financière au moment où ses revenus peuvent baisser.
Pour l’entreprise, le sujet reste important sur le plan social et fiscal. Certaines contributions patronales de prévoyance peuvent entrer dans un cadre d’exonération sous conditions, avec des limites faisant intervenir notamment 5 % du plafond annuel de la Sécurité sociale, 2 % de la rémunération annuelle brute et 2 % de 8 fois le plafond annuel de la Sécurité sociale. Ces paramètres relèvent de la gestion du régime collectif et doivent être suivis avec l’assureur ou le conseil de l’entreprise.
Les démarches à effectuer sans attendre
L’employeur doit informer le salarié du maintien possible des garanties, notamment via le certificat de travail. Il signale aussi la rupture du contrat à l’organisme assureur. Cette obligation d’information est essentielle, car elle permet au salarié d’identifier ses droits et les conditions pratiques à respecter.
Ce que le salarié doit préparer
Le salarié n’a pas toujours une démarche lourde à déposer, mais il doit pouvoir justifier qu’il remplit les conditions. Le document le plus important est le justificatif de prise en charge par l’assurance chômage. L’assureur peut le demander à l’ouverture du maintien, puis pendant la période de portabilité pour vérifier que les droits continuent. Sur ce sujet précis, voir « Mutuelle d’entreprise obligatoire ».
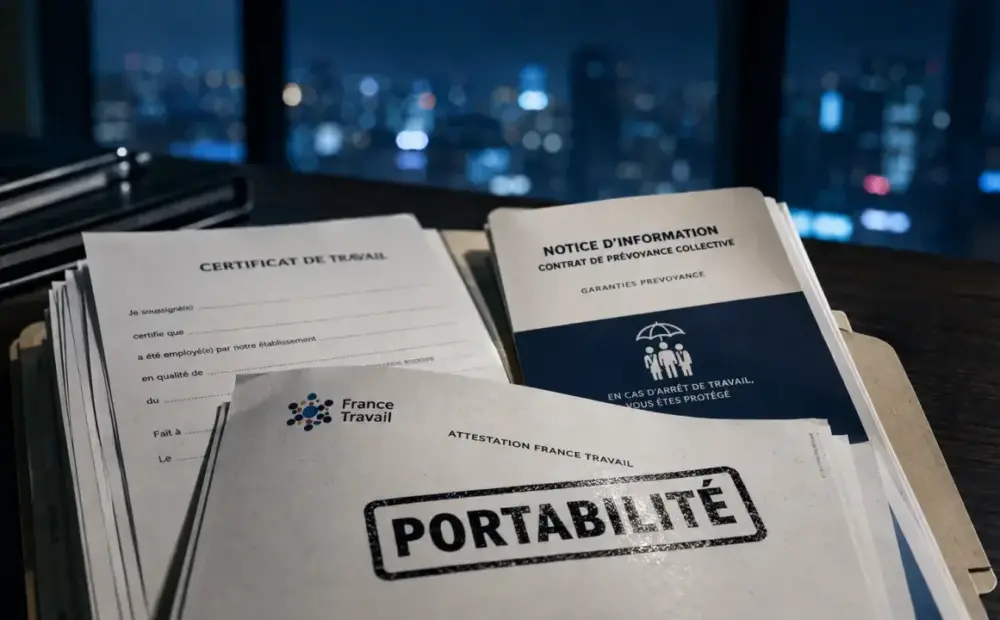
La rupture du contrat agit souvent comme un catalyseur administratif : elle révèle en quelques jours tout ce qui restait automatique lorsque la paie, les cotisations et les garanties fonctionnaient sans interruption. Le bon réflexe consiste à réunir dans un même dossier le certificat de travail, l’attestation destinée à France Travail, les notices de garanties, les échanges avec l’employeur et les justificatifs d’indemnisation. Ce classement évite de chercher une preuve dans l’urgence au moment d’un arrêt de travail, d’un sinistre ou d’une demande de l’assureur.
Les erreurs les plus fréquentes
La première erreur est de penser que la portabilité prévoyance suit toujours la mutuelle santé sans vérification. La deuxième est de négliger les ayants droit : s’ils étaient couverts avant la rupture, il faut contrôler s’ils le restent pendant le maintien. La troisième est d’oublier de prévenir l’assureur en cas de reprise d’emploi, alors que cette reprise met fin à la portabilité.
- À vérifier dès le départ : motif de rupture, droit à chômage, garanties existantes et durée du dernier contrat.
- À conserver : certificat de travail, justificatif France Travail, notice de prévoyance et échanges avec l’assureur.
- À surveiller : reprise d’activité, fin d’indemnisation chômage et demandes de pièces complémentaires.
En cas de doute, le meilleur réflexe est de contacter rapidement l’ancien employeur ou l’organisme assureur. Une vérification précoce permet d’éviter une interruption de droits et de savoir précisément quelles garanties restent actives, pour combien de temps et dans quelles limites.











