
Contrat collectif de prévoyance MGEN : pourquoi l’adhésion facultative protège jusqu’à 80 % du salaire
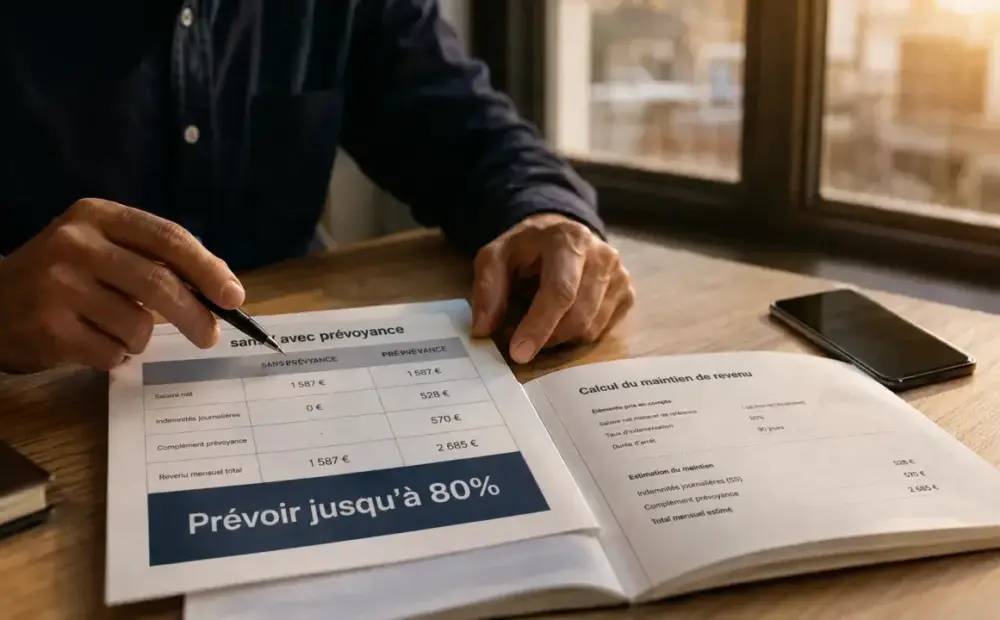
Le contrat collectif de prévoyance MGEN répond à une question très concrète : que devient le revenu si un arrêt de travail, une invalidité, un décès ou une situation de dépendance bouleverse le quotidien ? Il ne rembourse pas les soins comme une complémentaire santé. Il sert à limiter la perte financière quand le salaire ne suit plus.
Ce que couvre vraiment un contrat collectif de prévoyance MGEN
La prévoyance complémentaire intervient en relais du régime statutaire et des droits déjà prévus par l’employeur public. Son rôle est de compléter, selon les garanties du contrat, les revenus ou prestations versés lorsque l’agent ne peut plus travailler normalement ou lorsque la famille doit faire face à un décès.
Un contrat collectif à adhésion facultative
Le point souvent mal compris est simple : la prévoyance collective est facultative, contrairement à la complémentaire santé collective mise en place dans le cadre de la Protection Sociale Complémentaire. Vous pouvez donc avoir une décision à prendre, même si le contrat a été choisi par l’employeur à l’issue d’un appel d’offres.
Le caractère collectif a un avantage clair : il mutualise les risques entre les adhérents et donne accès à un cadre commun, avec des garanties pensées pour les situations statutaires des agents concernés. Dans les dispositifs évoqués autour de MGEN, le contrat peut associer un socle interministériel et une option facultative, selon le périmètre prévu. La question est traitée à part : « Prévoyance Éducation nationale ».
Les risques principaux : incapacité, invalidité, décès, dépendance
Les garanties habituellement mises en avant portent sur l’incapacité temporaire de travail, l’invalidité, le décès et la dépendance. L’incapacité concerne par exemple un arrêt prolongé après une maladie ou un accident. L’invalidité vise une réduction durable de la capacité de travail. Les garanties décès et dépendance répondent davantage à la protection du foyer et à l’organisation de la vie quotidienne.
Arrêt de travail : l’enjeu décisif du maintien de revenu
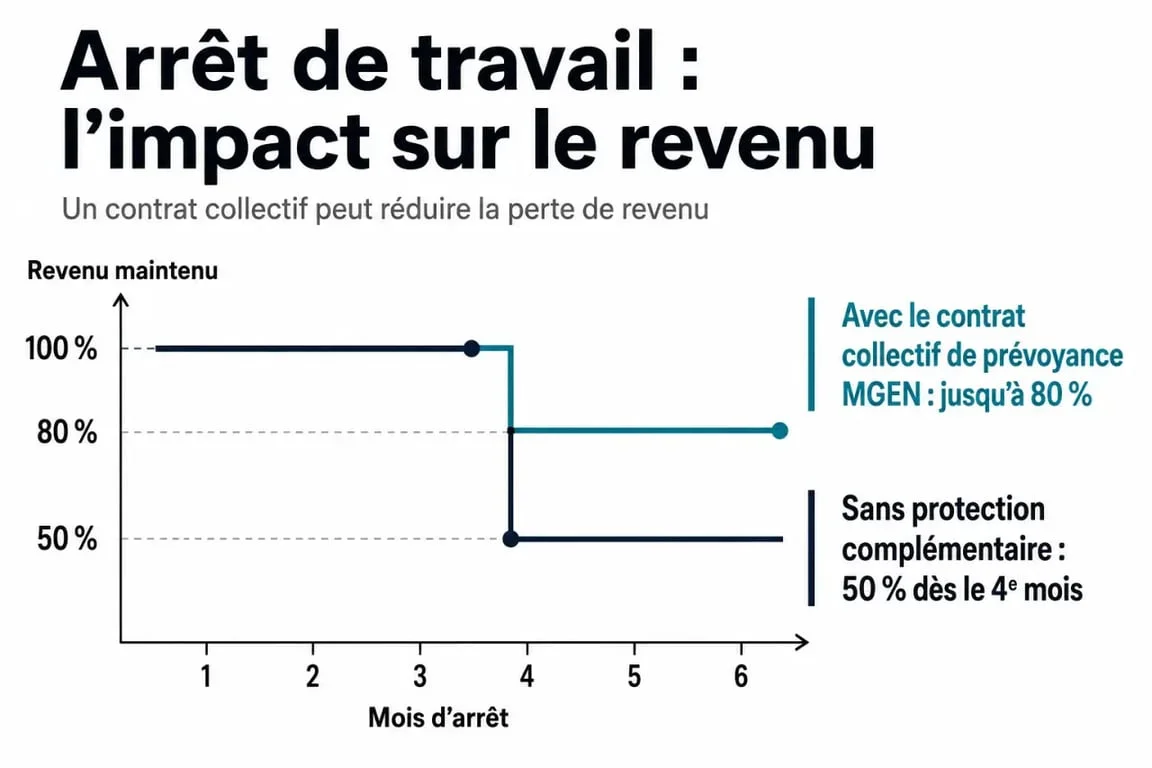
La prévoyance devient très concrète lorsqu’on regarde le salaire sur la durée. Pendant les 3 premiers mois d’arrêt, la situation peut rester maîtrisée selon le régime statutaire applicable. À partir du 4e mois d’arrêt, soit autour du 91e jour, la rémunération peut chuter fortement.
Sans prévoyance, le passage au demi-traitement pèse vite
Dans le cas présenté, sans contrat collectif de prévoyance, la rémunération peut tomber à 50 % du salaire à partir du 4e mois d’arrêt. Cette baisse ne touche pas seulement les dépenses exceptionnelles. Elle pèse sur le loyer, le crédit, les trajets, les frais des enfants et toutes les charges fixes qui, elles, ne diminuent pas de moitié.
Un budget fonctionne comme un ensemble de postes liés les uns aux autres. Quand le revenu baisse brutalement, ce sont plusieurs équilibres qui se dégradent en même temps. La prévoyance sert à limiter cette rupture : elle ne supprime pas l’aléa de santé, mais elle réduit l’écart entre le revenu diminué et le niveau de vie habituel.
Avec le contrat collectif, une protection affichée jusqu’à 80 %
Avec le contrat collectif de prévoyance à adhésion facultative, la couverture affichée dans le cas présenté monte à 80 % du salaire. Ce niveau ne signifie pas que tous les revenus seront identiques à une période travaillée, ni que toutes les situations seront couvertes de la même manière. Il indique surtout l’objectif du dispositif : réduire l’écart entre le revenu statutaire diminué et le niveau de vie habituel.
| Situation après un arrêt prolongé | Effet sur le revenu |
|---|---|
| Sans contrat collectif de prévoyance | Rémunération pouvant descendre à 50 % du salaire à partir du 4e mois |
| Avec contrat collectif de prévoyance | Couverture affichée jusqu’à 80 % du salaire dans le cas présenté |
Prévoyance, santé, contrat individuel : ne pas mélanger les protections
Une complémentaire santé rembourse tout ou partie des frais médicaux, comme les consultations, les médicaments, l’hospitalisation, l’optique ou le dentaire. La prévoyance, elle, s’intéresse au risque de perte de revenu. Les deux protections sont complémentaires, mais elles ne répondent pas au même besoin. Pour aller plus loin, voir « Salarié ».
Pourquoi la santé collective ne suffit pas
Même avec une bonne couverture santé, un arrêt long peut déséquilibrer le budget si le traitement baisse. Les frais médicaux peuvent être mieux remboursés, mais les revenus mensuels restent diminués. C’est précisément l’espace occupé par la prévoyance : maintenir une capacité à payer les charges courantes pendant une période où l’activité professionnelle est empêchée.
Que faire si vous avez déjà un contrat individuel ?
Si vous disposez déjà d’une prévoyance individuelle, la comparaison doit porter sur trois points : les garanties réellement couvertes, les conditions d’indemnisation et le coût net après participation employeur éventuelle. Le passage au collectif peut aussi conduire à envisager la résiliation du contrat individuel, mais cette décision doit être vérifiée avec un conseiller pour éviter une rupture de couverture ou un doublon inutile.
Cotisation et participation employeur : ce qu’il faut vérifier
Le coût d’une prévoyance dépend du contrat, des garanties retenues et de la situation de l’agent. L’élément important à retenir est que la participation employeur de 7 € brut par mois est associée au contrat collectif. Elle ne s’applique pas de la même façon à un contrat individuel souscrit séparément.
Pour apprécier le coût réel, il ne faut donc pas regarder seulement la cotisation. Il faut mettre en face le niveau de maintien de revenu, les garanties décès ou dépendance, l’existence éventuelle d’options, les exclusions et les conditions d’accès. Une cotisation légèrement plus élevée peut être plus cohérente si elle protège mieux lors d’un arrêt long, tandis qu’une offre moins chère peut laisser un reste à charge financier important.
Adhésion : les points pratiques à anticiper avant de décider
L’adhésion au contrat collectif de prévoyance MGEN passe généralement par un parcours encadré : information, rendez-vous avec un conseiller, devis sur un espace sécurisé, puis signature numérique et formalités de prélèvement si nécessaire. Ce cadre est utile, car les situations ne sont pas toutes identiques.
Délais, questionnaire de santé et cas particuliers
Les délais comptent. Dans les informations syndicales et institutionnelles autour du dispositif, il est notamment question d’une adhésion possible dans les 6 mois suivant le 1er mai, avec une vigilance particulière après certaines échéances. Un questionnaire de santé peut être mentionné dans certains cas, notamment lorsque l’adhésion intervient tardivement ou lorsque la situation médicale est déjà complexe.
Les agents en arrêt, en reprise progressive, proches d’un changement de situation ou déjà couverts par un autre contrat ont intérêt à demander un accompagnement avant de signer. L’objectif n’est pas seulement d’adhérer vite, mais d’adhérer correctement : vérifier la date d’effet, les garanties activées, la continuité avec une ancienne couverture et les conséquences d’une éventuelle résiliation.
La bonne question avant d’adhérer
La décision ne se résume pas à “est-ce obligatoire ?”, puisque la prévoyance collective est facultative. La vraie question est plutôt : pendant combien de mois votre foyer pourrait-il absorber une baisse de revenu à 50 % ? Si la réponse est courte ou incertaine, le contrat collectif mérite une étude sérieuse, en particulier grâce à la participation employeur et à la logique de mutualisation.











