
Capital décès en prévoyance : qui y a droit, combien et dans quels délais ?
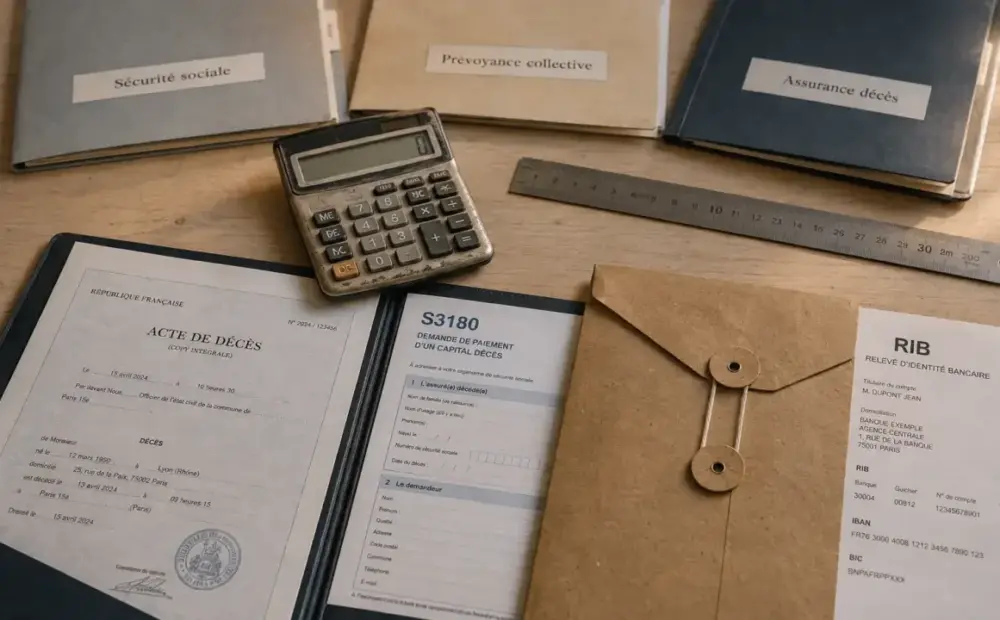
Le capital décès en prévoyance protège financièrement les proches lorsqu’un assuré décède. Il peut venir de la Sécurité sociale, d’un contrat de prévoyance collective souscrit par l’employeur ou d’une assurance décès individuelle. Les règles, les bénéficiaires, les montants et les délais varient selon l’origine du versement.
Capital décès en prévoyance : de quoi parle-t-on exactement ?
Le capital décès est une somme versée aux bénéficiaires désignés ou aux ayants droit après le décès d’une personne assurée. Selon le contrat, il peut être versé en une seule fois, sous forme de capital, ou complété par des rentes, comme une rente de conjoint, une rente d’éducation pour les enfants, une allocation obsèques ou, parfois, un capital supplémentaire en cas de décès accidentel.
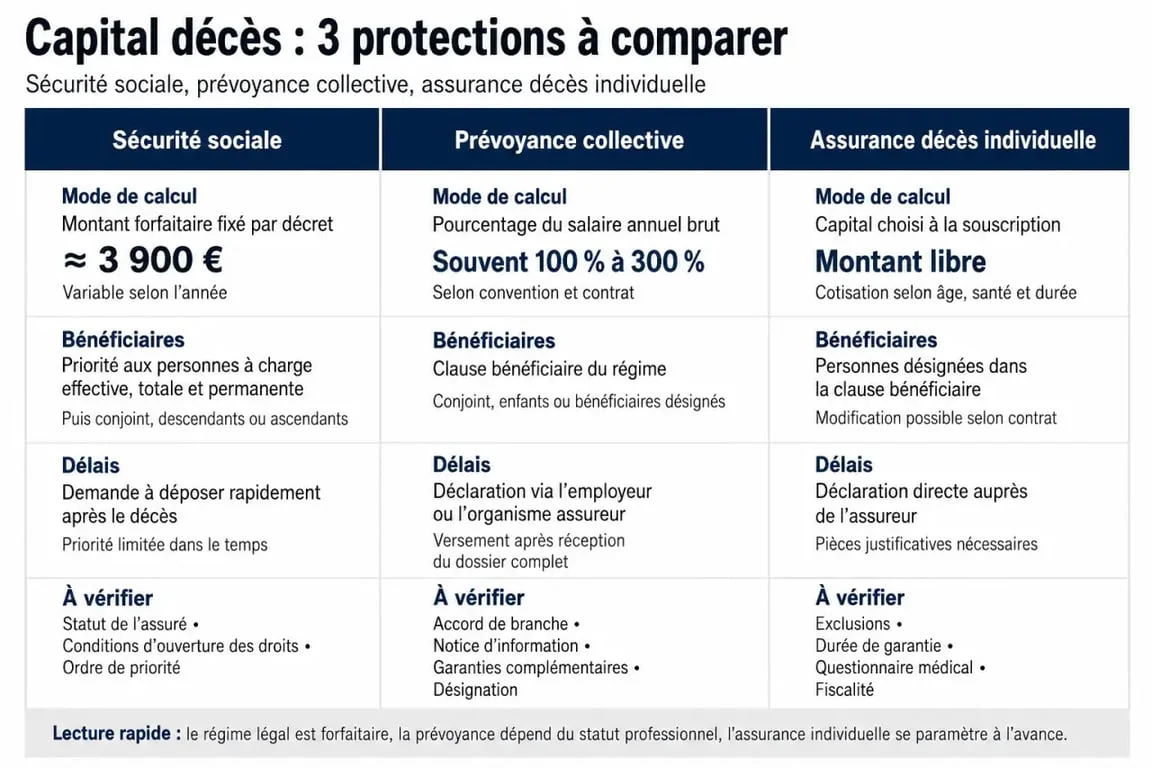
Il faut distinguer trois niveaux de protection. Le premier est le capital décès de la Sécurité sociale, demandé auprès de la CPAM ou de la MSA selon le régime. Le deuxième est la prévoyance collective d’entreprise, souvent plus protectrice, car elle dépend du salaire, de la convention collective et des garanties négociées. Le troisième est l’assurance décès individuelle, souscrite directement auprès d’un assureur pour choisir librement un montant et des bénéficiaires.
En pratique, plusieurs droits peuvent se compléter : le régime obligatoire, le contrat collectif, la clause bénéficiaire et, parfois, un contrat individuel. Si l’un de ces éléments manque ou si la désignation est mal rédigée, les proches peuvent recevoir moins que prévu ou devoir justifier leur droit dans l’urgence. Relire les clauses avant un sinistre limite souvent les démarches longues au moment où elles sont les plus difficiles à gérer.
Qui peut percevoir le capital décès ?
Bénéficiaires prioritaires et ordre de versement
Pour le capital décès de la Sécurité sociale, certains proches peuvent être considérés comme bénéficiaires prioritaires s’ils étaient à la charge effective, totale et permanente du défunt au jour du décès. Il peut s’agir du conjoint, du partenaire de Pacs, des enfants ou, dans certains cas, des ascendants.
La priorité répond à une logique administrative précise. Les personnes à charge passent avant les autres ayants droit. En l’absence de bénéficiaire prioritaire, le capital peut revenir au conjoint non séparé, au partenaire de Pacs, aux descendants ou aux ascendants, selon l’ordre applicable.
Clause bénéficiaire : le point clé des contrats de prévoyance
Dans une prévoyance collective ou une assurance décès individuelle, la clause bénéficiaire joue un rôle central. Elle permet de désigner une ou plusieurs personnes : conjoint, enfants, parent, concubin ou personne tierce. À défaut de désignation claire, le contrat applique souvent une clause type, qui peut ne pas correspondre à la situation familiale réelle, notamment en cas de famille recomposée, de séparation ou de nouvelle union.
Il reste prudent de vérifier la clause bénéficiaire après un mariage, un Pacs, une naissance, un divorce ou un changement de situation patrimoniale. Une formulation imprécise peut retarder le versement ou créer un conflit entre proches.
Montants, fiscalité et différences entre les régimes
| Origine du capital | Logique de montant | Points à vérifier |
|---|---|---|
| Sécurité sociale | Montant forfaitaire, par exemple 4 009 € pour un salarié du secteur privé selon le barème applicable | Statut du défunt, CPAM ou MSA, bénéficiaire prioritaire |
| Prévoyance collective | Souvent calculée en pourcentage du salaire ou du plafond annuel de la Sécurité sociale | Convention collective, catégorie de salarié, garanties souscrites |
| Assurance décès individuelle | Capital choisi à la souscription, parfois 100 000 €, 200 000 € ou plus selon le contrat | Âge, questionnaire médical, exclusions, fiscalité |
Le montant de base de la Sécurité sociale reste généralement limité face aux besoins réels d’un foyer : obsèques, loyer, crédit immobilier, études des enfants ou baisse durable de revenus. C’est pourquoi la prévoyance décès d’entreprise ou un contrat individuel peut jouer un rôle important.
Côté fiscalité, le traitement dépend du cadre. Le capital décès de la Sécurité sociale n’est pas imposable et n’entre pas dans la succession. Pour une assurance décès, la fiscalité peut varier selon l’âge de versement des primes, notamment autour du seuil de 70 ans. Les montants de 152 500 € et 30 500 € servent souvent de repères pour comprendre certains abattements applicables à des contrats d’assurance vie ou décès, mais il faut toujours vérifier la nature exacte du contrat.
Demander le capital décès : délais et dossier à préparer
Les délais à ne pas manquer
Le délai est l’un des points les plus sensibles. Un bénéficiaire prioritaire dispose généralement d’un délai de 1 mois pour faire valoir sa priorité. Passé ce délai, il peut encore déposer une demande, mais il perd son rang prioritaire. Les autres bénéficiaires disposent d’un délai de 2 ans à compter du décès pour demander le capital.
Pour une prévoyance collective ou une assurance décès, les délais peuvent dépendre du contrat. Il faut donc prévenir rapidement l’employeur, le service RH, l’organisme de prévoyance ou l’assureur afin d’obtenir la liste exacte des pièces attendues.
Les documents généralement demandés
Pour le capital décès de l’Assurance Maladie, la demande passe notamment par le formulaire S3180. Le dossier comprend en général un acte de décès, des justificatifs d’identité, un relevé d’identité bancaire, des documents prouvant le lien avec le défunt et, si nécessaire, des éléments attestant que le bénéficiaire était à sa charge.
- Identifier le régime du défunt : CPAM, MSA, indépendant, fonction publique ou autre.
- Vérifier s’il existait une prévoyance collective via l’employeur.
- Rechercher les contrats individuels d’assurance décès ou de prévoyance.
- Contrôler la clause bénéficiaire et les éventuelles garanties annexes.
- Conserver une copie de tous les échanges et justificatifs transmis.
Le rôle de l’employeur et des garanties complémentaires
En entreprise, la prévoyance décès peut être imposée par la convention collective, un accord collectif, un référendum ou une décision unilatérale de l’employeur, appelée DUE. Pour les cadres, l’employeur doit respecter l’obligation de cotisation de 1,50 % TA, affectée en priorité à la couverture décès.
Cette couverture collective peut prévoir un capital décès, mais aussi des garanties utiles pour les proches : rente de conjoint, rente d’éducation, rente d’orphelin, allocation obsèques, maintien de salaire en cas d’arrêt de travail, garantie invalidité totale et permanente ou invalidité partielle et permanente. Certaines situations permettent aussi une portabilité des droits après la rupture du contrat de travail, sous conditions.
Pour un salarié, le bon réflexe consiste à demander la notice de prévoyance à l’employeur ou au service RH. Pour un employeur, l’enjeu est double : protéger les salariés et rester conforme aux obligations de branche. Une vérification régulière du contrat évite les mauvaises surprises, surtout lorsque les classifications, les salaires ou la convention collective évoluent.











