Cotisation de prévoyance : 1,50 % pour les cadres, 50/50 ailleurs
La répartition d’une cotisation de prévoyance dépend d’abord du régime mis en place dans l’entreprise : obligatoire ou facultatif, collectif ou individuel, réservé à une catégorie objective ou ouvert à tous. En pratique, l’employeur finance souvent une partie de la cotisation, et le salarié supporte le reste sur son bulletin de paie. Pour les cadres, des règles précises s’appliquent.
Qui paie la prévoyance selon le type de régime ?
Une prévoyance individuelle souscrite librement par un salarié est payée par lui seul. La question de la répartition employeur salarié se pose surtout pour la prévoyance collective d’entreprise, lorsqu’un contrat couvre un ensemble de salariés contre des risques comme le décès, l’incapacité ou l’invalidité.
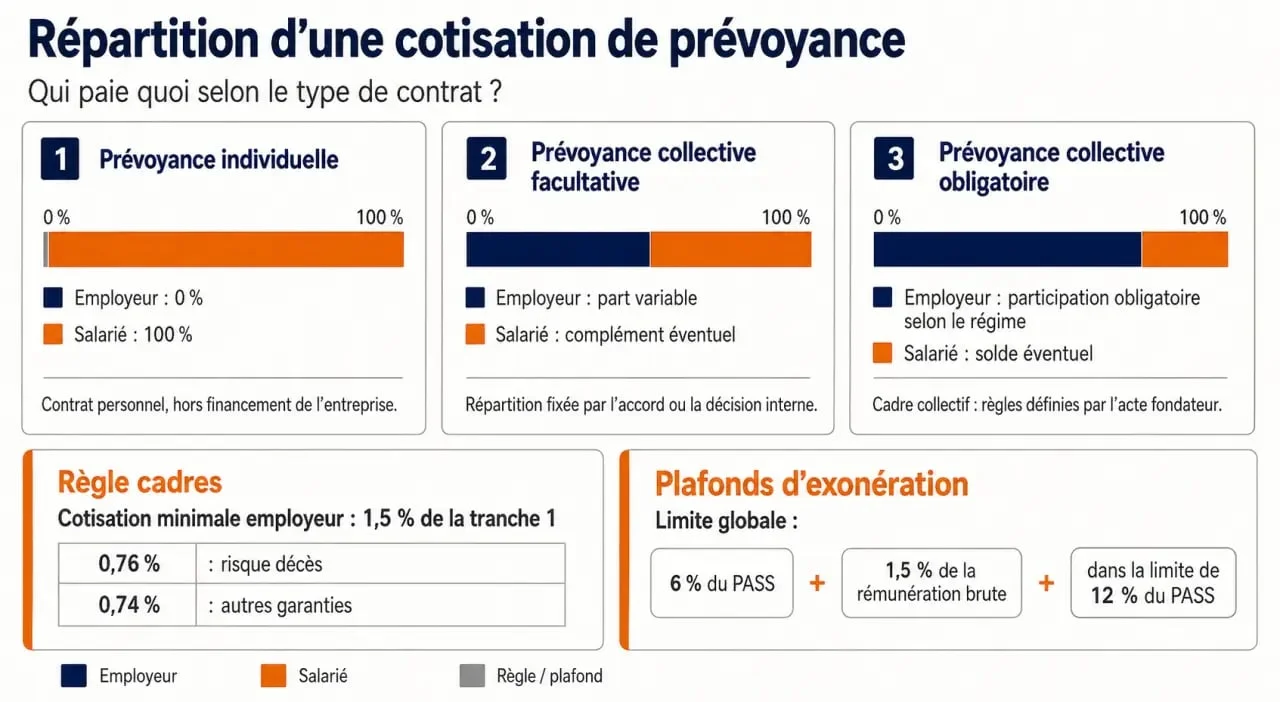
Lorsque le régime est collectif et obligatoire, la part patronale est définie par l’acte qui met en place le dispositif, accord collectif, référendum ou décision unilatérale de l’employeur. Cette répartition peut être de 50 % employeur et 50 % salarié, mais ce n’est pas une règle universelle. L’employeur peut aussi financer une part plus importante, voire la totalité, si le texte fondateur du régime le prévoit.
| Situation | Financeur principal | Point de vigilance |
|---|---|---|
| Prévoyance individuelle | Salarié | Pas de contribution obligatoire de l’employeur |
| Prévoyance collective obligatoire | Employeur et salarié selon l’acte de mise en place | Répartition à formaliser clairement |
| Prévoyance obligatoire des cadres | Employeur | Cotisation minimale spécifique à respecter |
Cadres et assimilés cadres : la règle des 1,50 %
Pour les cadres et assimilés cadres, l’employeur doit financer une cotisation minimale de prévoyance égale à 1,50 % de la tranche 1, aussi appelée tranche A. Cette obligation vise la rémunération située dans la limite du plafond de la Sécurité sociale.
Une cotisation à la charge de l’employeur
Dans ce cas précis, la cotisation minimale n’est pas partagée avec le salarié : elle est financée par l’employeur. Une part doit être affectée en priorité au risque décès, avec une référence couramment retenue de 0,76 %. Le solde, soit 0,74 % dans la logique du 1,50 %, peut servir à d’autres garanties de prévoyance prévues par le contrat.
Si l’entreprise propose un régime plus protecteur, avec des garanties supérieures ou une assiette plus large, une part salariale peut exister au-delà de cette obligation minimale. Il faut alors bien distinguer la contribution patronale obligatoire propre aux cadres et le financement complémentaire prévu par le régime d’entreprise. La question est traitée à part : « Prévoyance des cadres ».
Répartition 50/50, prise en charge totale : ce que l’acte de mise en place change
Pour les salariés non cadres, il n’existe pas une seule clé de répartition applicable à toutes les entreprises. La convention collective, l’accord d’entreprise ou la décision unilatérale peuvent imposer ou organiser une participation patronale minimale. À défaut, l’entreprise doit sécuriser sa pratique dans un document opposable aux salariés.
Le 50/50 est fréquent, pas automatique
Une répartition à 50 % employeur et 50 % salarié est souvent retenue parce qu’elle est simple à comprendre et à gérer en paie. Mais elle doit toujours être vérifiée au regard de la convention collective applicable. Certaines branches prévoient une prise en charge plus favorable, des taux différents selon les catégories ou des garanties obligatoires spécifiques.
Avant de fixer la part de chacun, il faut regarder l’ensemble du régime : garantie promise, catégorie couverte, assiette de calcul, financement et justificatifs conservés. Une modification de la prise en charge, même limitée, change le coût pour l’entreprise, le net à payer du salarié et parfois l’équilibre du contrat avec l’assureur.
Ayants droit obligatoires : attention à la cotisation famille
Lorsque les ayants droit sont couverts de manière obligatoire, la participation patronale doit représenter au moins 50 % de la cotisation famille. Ce point est souvent oublié, car l’entreprise raisonne parfois uniquement sur la cotisation du salarié. Or la couverture obligatoire du conjoint ou des enfants modifie le niveau minimal de financement à prévoir.
Exonérations sociales et fiscales : les conditions à sécuriser
La contribution patronale à un régime de prévoyance complémentaire peut bénéficier d’un traitement social favorable, mais seulement si le régime respecte plusieurs conditions. Les deux plus structurantes sont le caractère collectif et le caractère obligatoire. Le régime doit couvrir tous les salariés ou une catégorie objective, sans sélection individuelle.
L’URSSAF rappelle aussi le principe de non-substitution : la contribution patronale ne doit pas remplacer un élément de rémunération supprimé. Autrement dit, une prime ne peut pas être transformée artificiellement en cotisation de prévoyance pour réduire les charges sociales.
Plafonds d’exonération à connaître
Les contributions patronales sont exonérées de cotisations sociales dans certaines limites, généralement appréciées avec le PASS et la rémunération brute. Les repères à retenir sont notamment 6 % du PASS et 1,5 % de la rémunération brute, avec une limite globale de 12 % du PASS. Ces plafonds doivent être vérifiés dans la paie, surtout lorsque plusieurs régimes complémentaires coexistent.
Dans les entreprises de 11 salariés ou plus, la contribution patronale peut aussi être soumise au forfait social de 8 %. Côté salarié, la part salariale obligatoire peut être déductible du revenu imposable, dans les limites fiscales applicables. En revanche, une adhésion facultative ou une option individuelle peut être traitée différemment.
Cas particuliers : suspension du contrat, dispenses et CSE
La répartition prévue ne suffit pas. Il faut aussi savoir ce qui se passe lorsque la situation du salarié change. En cas de suspension du contrat de travail, le maintien des garanties dépend notamment du maintien ou non d’une rémunération, d’indemnités ou d’un revenu de remplacement. L’activité partielle, par exemple, impose une attention particulière sur l’assiette retenue et le maintien des contributions.
Dispenses d’affiliation et preuve écrite
Certains salariés peuvent être dispensés d’adhérer au régime obligatoire, mais uniquement dans les cas prévus par les textes et par l’acte de mise en place. La dispense doit être demandée et conservée, car elle peut être contrôlée. Une dispense mal documentée fragilise le caractère obligatoire du régime et donc le bénéfice des exonérations.
Le rôle possible du CSE
Le CSE peut participer au financement d’une couverture de prévoyance, mais cette intervention doit rester cohérente avec les règles du régime. Elle ne remplace pas automatiquement l’obligation patronale, notamment pour les cadres ou pour la cotisation famille obligatoire. Avant toute prise en charge, il est préférable d’aligner le contrat, l’acte fondateur, la paie et les documents remis aux salariés. Pour aller plus loin, voir « Prévoyance cadre à 1,5 % ».
Pour éviter les erreurs, la bonne méthode consiste à partir du statut du salarié, vérifier la convention collective, identifier les garanties obligatoires, puis calculer séparément la part patronale et la part salariale. C’est cette cohérence d’ensemble qui sécurise à la fois le coût pour l’entreprise et la protection réelle des salariés.