Prévoyance des travailleurs non salariés avec la loi Madelin : garanties, fiscalité et exclusions
Pour un travailleur non salarié, un arrêt de travail peut vite déséquilibrer la trésorerie. La prévoyance Madelin complète les prestations du régime obligatoire pour maintenir un revenu, protéger la famille et couvrir les effets d’une invalidité ou d’un décès. Les TNS partent souvent avec une protection plus faible que les salariés, d’où l’intérêt d’examiner ce contrat de près.
Ce que couvre vraiment une prévoyance Madelin pour un TNS
Un contrat de prévoyance Madelin s’adresse aux travailleurs non salariés : artisans, commerçants, professions libérales, gérants majoritaires, et, selon les cas, conjoints collaborateurs. Il complète les régimes obligatoires comme la SSI, la CNAVPL, la CNBF ou la MSA, dont les prestations peuvent rester insuffisantes face aux charges fixes d’une activité.
La différence avec une complémentaire santé est simple. La mutuelle rembourse des frais médicaux, tandis que la prévoyance compense une perte de revenu ou organise une protection financière en cas d’événement grave. La vraie question est donc très concrète : que se passe-t-il si vous ne pouvez plus travailler pendant quelques semaines, plusieurs mois, ou définitivement ?
La loi Madelin ajoute un avantage fiscal sous conditions. Les cotisations peuvent être déduites du revenu professionnel imposable, dans certaines limites, à condition de respecter les règles d’éligibilité. En échange, le contrat vise d’abord la protection sociale du TNS. Il ne sert pas à construire librement un capital.
Arrêt de travail, invalidité, décès : les garanties à lire en priorité
L’incapacité temporaire de travail
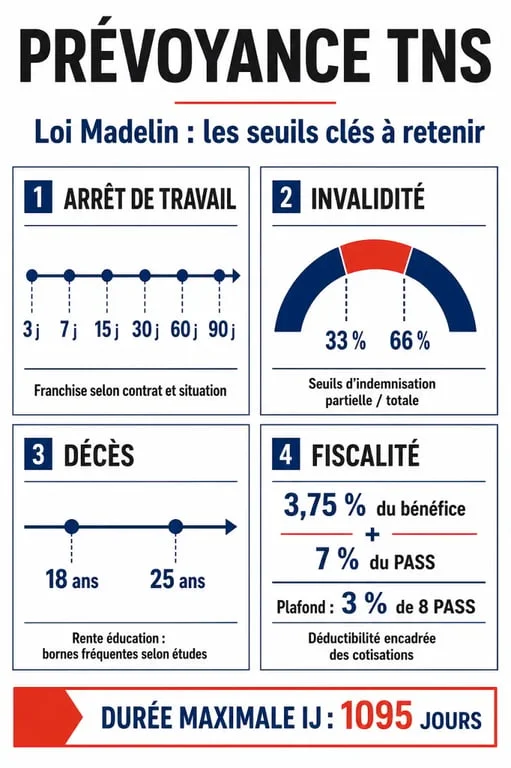
En cas de maladie ou d’accident, la garantie arrêt de travail prévoit le versement d’une indemnité journalière après une franchise. Cette franchise peut varier selon le contrat et l’origine du sinistre : 3 jours, 7 jours, 15 jours, 30 jours, 60 jours ou 90 jours. Plus elle est courte, plus la cotisation est généralement élevée. Le détail est expliqué dans « 0 jour, 3 mois ou 12 mois ».
La durée d’indemnisation compte tout autant. Certains contrats indemnisent jusqu’à 1095 jours, soit 3 ans. C’est décisif pour un indépendant dont les charges continuent souvent à courir : loyer du local, cotisations, emprunts, logiciels, salaires éventuels. Sans cette protection, un arrêt prolongé peut rapidement peser sur la trésorerie.
L’invalidité professionnelle ou fonctionnelle
La garantie invalidité intervient lorsque l’état de santé ne permet plus d’exercer normalement. Il faut distinguer l’invalidité fonctionnelle, qui mesure l’atteinte dans la vie courante, et l’invalidité professionnelle, qui évalue l’impact réel sur le métier exercé. Cette nuance change tout : une même limitation n’a pas les mêmes conséquences pour un consultant, un chirurgien-dentiste, un coiffeur ou un artisan du bâtiment.
Selon le taux retenu, le contrat peut prévoir une rente d’invalidité partielle ou totale. Les seuils de 33 % et 66 % reviennent souvent dans les mécanismes d’indemnisation. Le mode de calcul doit être vérifié, car il détermine directement le montant versé. Un contrat peut sembler protecteur sur le papier et rester très limité si la définition de l’invalidité est trop restrictive.
Le décès et la protection de la famille
En cas de décès, la garantie Madelin prévoit généralement le versement d’une rente aux bénéficiaires désignés, plutôt qu’un capital librement versé. Elle peut prendre la forme d’une rente conjoint pour l’époux, le partenaire de PACS ou le concubin, et d’une rente éducation pour les enfants à charge. Nous y revenons en détail : « PER épargne retraite ».
La rente éducation peut être prévue jusqu’à 18 ans, ou jusqu’à 25 ans en cas de poursuite d’études. Certaines garanties peuvent aussi couvrir l’invalidité absolue et définitive, avec des modalités spécifiques à vérifier dans les conditions générales. Pour une famille, ce sont souvent ces garanties qui font la différence entre une simple couverture et une vraie solution de maintien de niveau de vie.
Les paramètres qui changent tout dans le niveau de protection
Deux contrats affichant les mêmes garanties peuvent offrir une protection très différente. Le sujet ne se limite pas à cocher les cases “arrêt de travail”, “invalidité” et “décès”. Il faut comprendre les seuils, les plafonds, les délais et les modes de calcul.
| Point à comparer | Impact concret | Vigilance utile |
|---|---|---|
| Franchise | Délai avant le premier versement | Comparer maladie, accident et hospitalisation séparément |
| Durée d’indemnisation | Maintien du revenu dans le temps | Vérifier la limite, notamment 1095 jours ou 3 ans |
| Taux d’invalidité | Déclenchement et montant de la rente | Lire la méthode de calcul professionnelle et fonctionnelle |
| Plafond de couverture | Montant maximal indemnisable | Le contrat est souvent limité au revenu actuel |
| Tarification | Évolution du coût | Comparer tarif fixe et tarification à l’âge |
Pour lire un contrat Madelin, regardez d’abord ce qui déclenche l’indemnisation, puis ce qui limite le versement. Franchise, plafonds et définition de l’invalidité pèsent souvent plus que l’intitulé commercial de la garantie. C’est là que se joue l’écart entre une couverture utile et une couverture trop juste.
Fiscalité Madelin : un avantage réel, mais encadré
La loi Madelin permet aux TNS de déduire certaines cotisations de prévoyance de leur revenu professionnel imposable, sous réserve de respecter les conditions d’éligibilité et les plafonds prévus. L’assuré doit notamment être à jour de ses cotisations sociales obligatoires. À lire aussi sur ce point : « PER entreprise ».
Le plafond de déduction est généralement calculé avec une formule combinant 3,75 % du revenu professionnel et 7 % du PASS, dans la limite de 3 % de 8 PASS. Le PASS sert donc de référence au calcul fiscal, mais la déduction dépend aussi du revenu du TNS. Autrement dit, l’avantage existe, mais il reste encadré.
La déductibilité ne doit pas être le seul critère de choix. Une cotisation fiscalement intéressante peut cacher une franchise trop longue, une rente insuffisante ou une exclusion gênante. La bonne méthode consiste d’abord à déterminer le revenu à protéger, puis à vérifier l’intérêt fiscal du contrat choisi.
Exclusions et choix du contrat : les vérifications avant de signer
Les exclusions sont souvent le point faible d’une lecture trop rapide. Certains contrats limitent ou excluent des pratiques sportives, des affections préexistantes, des troubles psychiques, des affections dorso-lombaires ou des risques liés à certaines activités professionnelles. Les délais d’attente doivent aussi être examinés, car une garantie peut ne pas jouer immédiatement après la souscription.
Avant de choisir, commencez par vérifier les prestations de votre régime obligatoire. Un professionnel libéral, un commerçant et un exploitant agricole ne partent pas toujours du même niveau de protection. Ensuite, comparez les offres selon votre âge, votre revenu, vos charges, votre situation familiale et votre capacité à absorber quelques semaines sans indemnisation.
- Pour un revenu instable, privilégiez une couverture ajustable et un plafond cohérent avec vos revenus réels.
- Pour un métier physique, étudiez de près l’invalidité professionnelle et les exclusions liées au dos ou aux gestes métier.
- Pour une famille avec enfants, regardez la rente éducation, la rente conjoint et leur durée de versement.
- Pour maîtriser le budget, comparez tarif fixe et tarification à l’âge sur 5 ans, 10 ans et 15 ans.
La prévoyance Madelin est donc moins un produit standard qu’un réglage précis de votre sécurité financière. Si vous hésitez entre plusieurs niveaux de garanties, un conseiller peut vous aider à traduire vos revenus, vos charges et vos priorités familiales en couverture concrète, sans payer pour des options inutiles ni rester sous-protégé.