Prévoyance HCR : 1,50 %, 0,86 % et les cas particuliers à vérifier
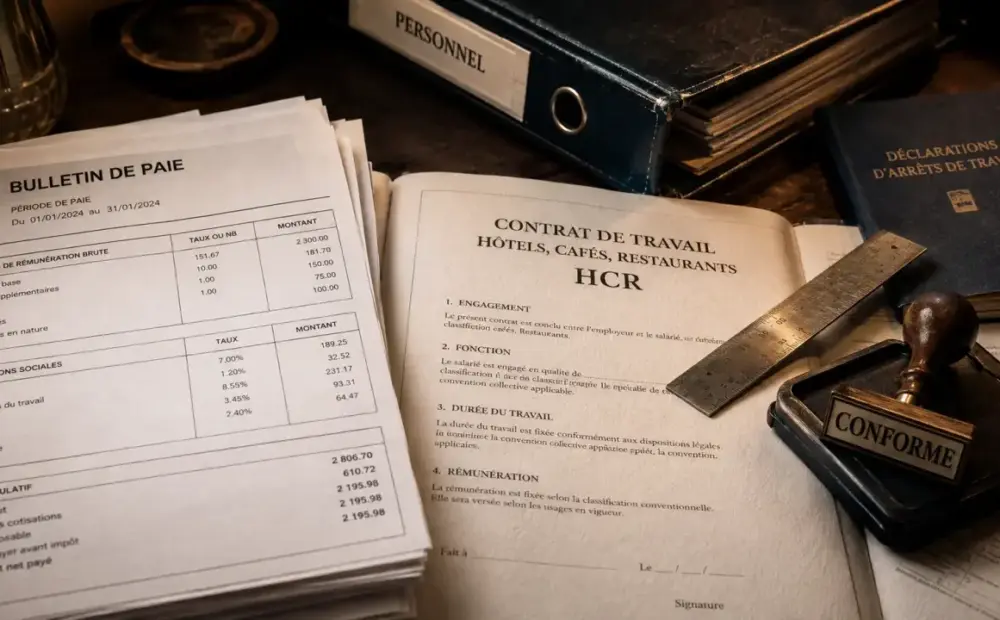
Dans les hôtels, cafés et restaurants, la prévoyance collective n’est pas une option. Elle protège les salariés en cas d’arrêt de travail, d’invalidité ou de décès, et oblige l’employeur à rester conforme à la convention HCR.
Un régime obligatoire propre à la branche HCR
La branche HCR couvre notamment les hôtels, cafés, restaurants, traiteurs, discothèques et bowlings relevant de la convention collective nationale des hôtels, cafés, restaurants du 30 avril 1997, identifiée par l’IDCC 1979. Dès qu’un établissement entre dans ce champ, il doit mettre en place une prévoyance collective conforme aux minima prévus par la branche.
La prévoyance complète les prestations de la Sécurité sociale. Elle intervient lorsque le salarié subit une perte de revenu durable ou lorsqu’un événement grave touche sa famille : incapacité temporaire de travail, invalidité de 1re, 2e ou 3e catégorie, invalidité absolue et définitive, décès, rente d’éducation pour les enfants à charge ou rente de conjoint selon les garanties prévues.
La prévoyance ne se confond pas avec la complémentaire santé. Le régime conventionnel de remboursement complémentaire de frais de santé a été mis en place dans la branche à compter du 1er janvier 2011, à la suite de l’accord du 6 octobre 2010. La prévoyance répond à une logique différente : sécuriser le revenu et protéger les proches face aux risques lourds.
Cadres, non-cadres, apprentis : qui doit être couvert ?
La particularité de la prévoyance HCR tient à la diversité des statuts : CDI, CDD, extras, saisonniers, apprentis, salariés à temps partiel, cadres et non-cadres. Le régime doit intégrer cette réalité opérationnelle, avec un paramétrage de paie et d’affiliation adapté à chaque cas.
Les cadres et non-cadres ne relèvent pas des mêmes minima
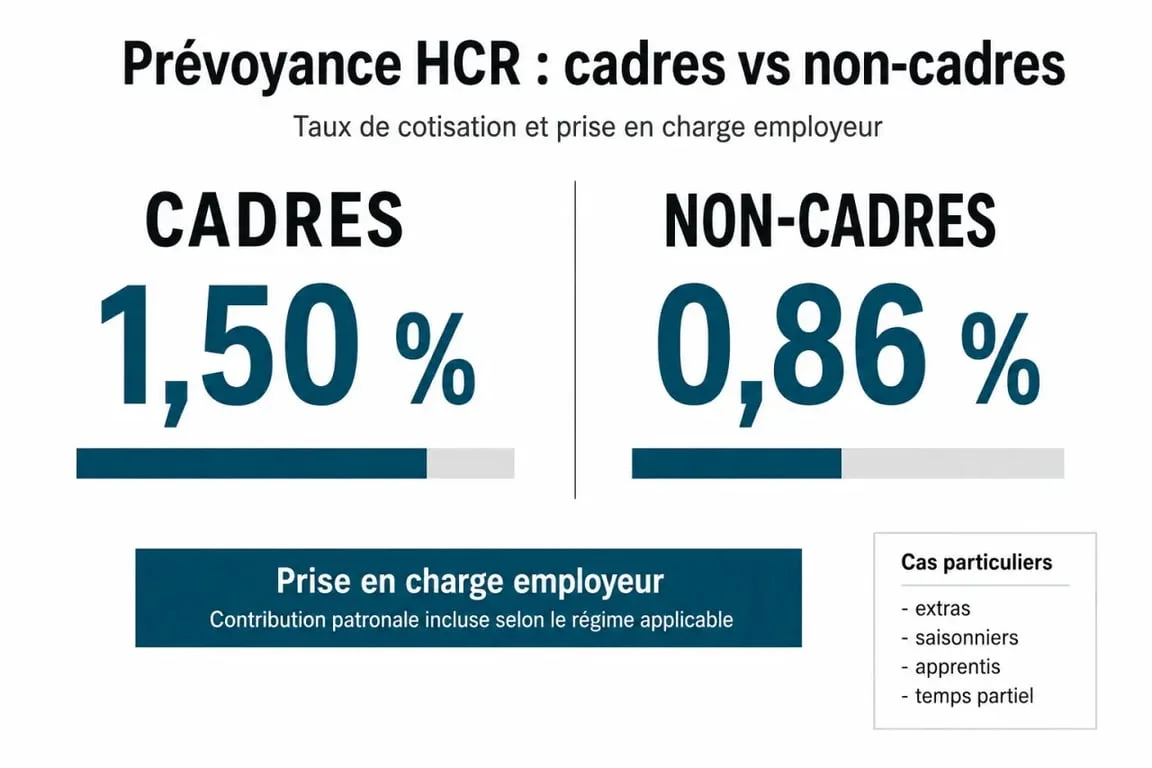
Les salariés cadres bénéficient d’un taux minimal de 1,50 %, avec une prise en charge employeur à 100 %. Les salariés non-cadres sont aussi couverts, mais selon un taux conventionnel de 0,86 % et une répartition différente. Cette distinction doit être correctement paramétrée sur le bulletin de paie, car elle conditionne le respect des obligations de branche.
Extras, apprentis et temps partiel : des cas à ne pas négliger
Dans les HCR, la rotation des équipes et la saisonnalité rendent le sujet plus sensible que dans d’autres secteurs. Les apprentis peuvent être couverts, tout comme les extras et les salariés à temps partiel. En pratique, il faut vérifier les conditions d’affiliation prévues par le contrat, la date d’entrée, les éventuelles dispenses applicables et la bonne déclaration des arrêts de travail.
Dans un établissement HCR, il ne suffit pas d’avoir une ligne de cotisation dans le logiciel de paie. Il faut aussi suivre le contrat, les statuts salariés, les événements déclarés et les bénéficiaires. Sans ce contrôle, une couverture peut sembler correcte sur le papier et rester incomplète au moment où le salarié en a vraiment besoin.
Taux de cotisation HCR : les repères à connaître
Les taux minimaux sont l’un des points les plus recherchés, car ils permettent de vérifier rapidement si le régime est conforme. Les chiffres ci-dessous servent de repères conventionnels à contrôler dans le contrat et dans la paie, notamment lors d’une mise à jour en 2026.
| Catégorie | Cotisation minimale | Prise en charge employeur | Point de vigilance |
|---|---|---|---|
| Cadres | 1,50 % | 100 % par l’employeur | Au moins 0,76 % doit être affecté au risque décès |
| Non-cadres | 0,86 % | Au moins 50 % par l’établissement | Répartition entre décès, rente d’éducation, incapacité et invalidité |
Pour les non-cadres, plusieurs composantes peuvent apparaître dans la ventilation des garanties, avec des repères tels que 0,43 %, 0,29 %, 0,16 %, 0,22 % ou 0,19 % selon les risques couverts et la structuration du contrat. L’important n’est pas seulement le taux global, il faut aussi vérifier que les garanties minimales prévues par la branche sont bien financées. La question est traitée à part : « Prévoyance cadre à 1,5 % ».
Exemple simple, sur un salaire brut de 3 000 €, une cotisation cadre à 1,50 % représente 45,00 €, prise en charge à 100 % par l’employeur. Pour un non-cadre, le taux minimal de 0,86 % aboutit à 25,80 €, dont au moins la moitié est financée par l’établissement. Avec une base de 1 823,03 €, le coût à 0,86 % ressort à 15,68 €, soit 7,84 € minimum à la charge de l’employeur si la répartition est de 50 %.
Garanties minimales : ce que la prévoyance doit réellement couvrir
Un contrat conforme ne se limite pas à afficher un taux. Il doit couvrir les risques essentiels de la branche HCR, où les métiers peuvent être physiquement exigeants, avec des horaires décalés et une exposition réelle aux arrêts de travail.
Arrêt de travail et invalidité
En cas d’incapacité temporaire, la prévoyance peut compléter les indemnités journalières afin de limiter la perte de revenu. En cas d’invalidité, une rente ou une prestation complémentaire peut être versée selon la catégorie reconnue. Ces garanties sont centrales pour des salariés dont l’équilibre financier dépend souvent d’un revenu régulier.
Décès, conjoint et enfants à charge
Le capital décès protège les bénéficiaires désignés, souvent le conjoint ou les proches. La rente d’éducation vise à soutenir les enfants à charge dans la durée. Certaines garanties peuvent aussi prévoir une rente de conjoint, un double effet ou des mécanismes liés au handicap. Ces prestations donnent une dimension familiale à la prévoyance, au-delà de la seule relation employeur-salarié. Pour aller plus loin, voir « Prévoyance Éducation nationale ».
Choisir une offre conforme sans se limiter au prix
Depuis 2016, l’employeur dispose de la liberté de choisir son assureur. Cette liberté ne supprime pas l’obligation de conformité : le contrat retenu doit respecter les garanties et les taux minimaux de la convention HCR. Un tarif attractif mais incomplet peut exposer l’établissement à un risque de redressement ou à une prise en charge insuffisante lors d’un sinistre.
Avant de signer ou de renouveler un contrat, il faut comparer la conformité explicite à la convention collective HCR et à l’IDCC 1979, la distinction cadres, non-cadres, apprentis, extras et temps partiel, la ventilation des cotisations entre décès, incapacité, invalidité et rentes, les modalités de déclaration d’un arrêt de travail, les services associés, comme l’accompagnement social, l’espace client, l’autodiagnostic, l’assistance ou le réseau de soins, et les options complémentaires utiles selon la taille et l’organisation de l’établissement.
Une bonne prévoyance HCR doit donc rester lisible, paramétrable et opérationnelle. Elle protège les salariés, sécurise l’employeur et évite que les spécificités du secteur, saisonnalité, extras, temps partiel, diversité des métiers, ne deviennent des failles de couverture.