Perte de revenus, invalidité, décès : quand compléter sa prévoyance individuelle ?
Une couverture obligatoire ou collective ne suffit pas toujours à préserver le niveau de vie d’un foyer. La vraie question est de savoir si les montants, les délais et les garanties correspondent à vos charges en cas d’arrêt de travail, d’invalidité ou de décès.
Ce que la prévoyance individuelle vient réellement compléter
La prévoyance individuelle est un contrat souscrit à titre personnel pour couvrir les conséquences financières d’un coup dur. Selon les garanties choisies, elle peut prévoir le versement d’indemnités journalières, d’une rente ou d’un capital.
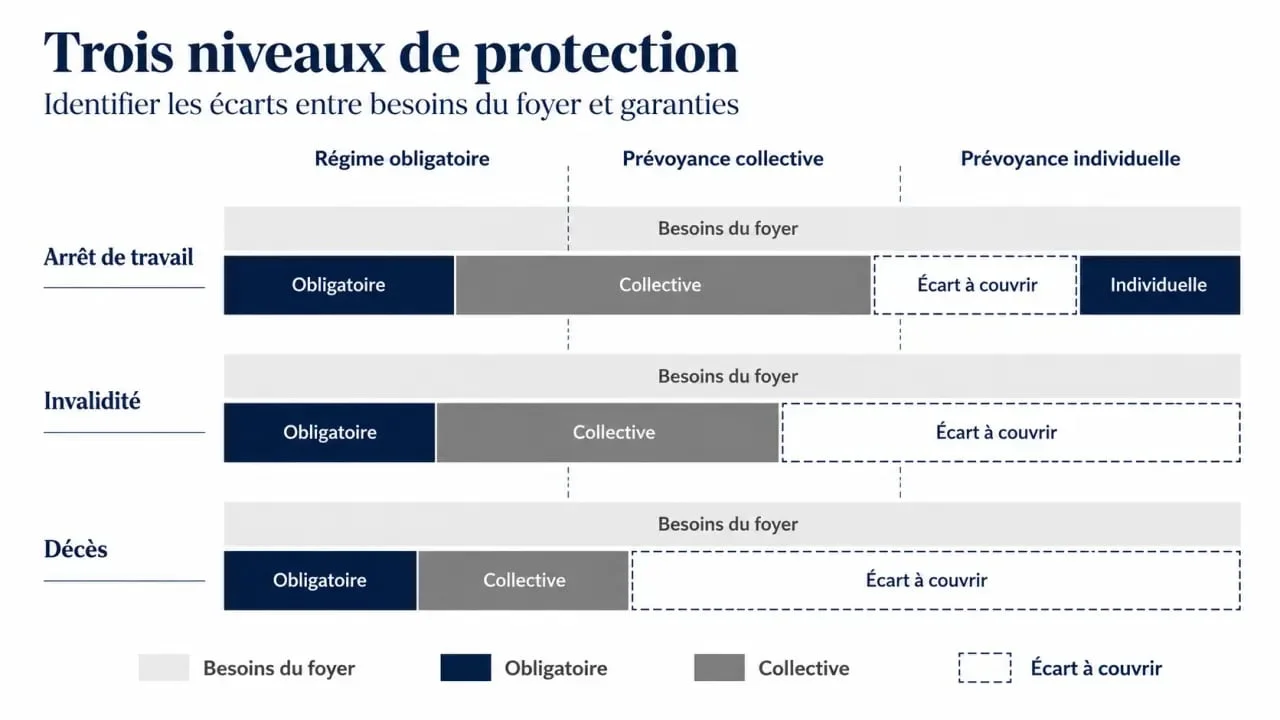
Elle intervient en complément du régime obligatoire, comme la Sécurité sociale ou une caisse professionnelle, et parfois en renfort d’une prévoyance collective d’entreprise. Son objectif est simple : réduire l’écart entre les prestations déjà prévues et les besoins réels du foyer.
Régime obligatoire, collectif, individuel : trois niveaux à distinguer
Le régime obligatoire forme le socle. Il protège, mais avec des limites de montant, de durée ou de conditions d’accès. La prévoyance collective, lorsqu’elle existe, dépend de l’entreprise, du statut du salarié et des garanties négociées. La prévoyance individuelle, elle, permet d’ajuster la couverture à votre situation personnelle.
| Niveau de protection | Rôle principal | Limite fréquente |
|---|---|---|
| Régime obligatoire | Assurer une base de prise en charge | Prestations parfois insuffisantes face aux charges réelles |
| Prévoyance collective | Compléter la protection via l’employeur | Garanties variables, parfois absentes ou limitées |
| Prévoyance individuelle | Adapter la couverture à son foyer et à ses revenus | Cotisation à calibrer selon le besoin réel |
Les situations où il devient pertinent de renforcer sa couverture
Compléter sa protection devient prioritaire lorsque la perte de revenus aurait un impact immédiat sur le budget : crédit immobilier, loyer élevé, enfants à charge, conjoint avec revenus faibles ou activité professionnelle difficile à interrompre. La question est traitée à part : « Salarié ».
En cas d’arrêt de travail prolongé
Un arrêt de travail peut rapidement créer un manque à gagner, surtout si les indemnités journalières ne couvrent qu’une partie du revenu habituel. Certains dispositifs prévoient des délais de carence ou des plafonds. Une garantie perte de revenus permet alors de maintenir une continuité financière plus confortable.
En cas d’invalidité temporaire ou permanente
L’invalidité est souvent le risque le plus sous-estimé. Elle peut réduire durablement la capacité de travail, sans forcément entraîner un arrêt total d’activité. Une rente invalidité aide à compenser cette baisse de revenu dans le temps, notamment lorsque les charges familiales restent identiques.
En cas de décès
Le décès prématuré entraîne des besoins immédiats : frais d’obsèques, remboursement d’un prêt, maintien du logement, études des enfants. Le capital décès de l’Assurance maladie existe, mais son montant forfaitaire, qui peut être de l’ordre de 3 910€, reste souvent limité au regard des engagements d’un foyer. Une assurance décès ou une garantie capital décès peut donc sécuriser les proches.
Les profils pour lesquels le complément est souvent décisif
Le besoin de prévoyance ne dépend pas seulement de l’âge. Il dépend surtout du statut professionnel, de la stabilité des revenus et de la présence ou non d’une couverture collective.
Salariés : vérifier avant de supposer
Un salarié peut être couvert par un contrat collectif, mais toutes les garanties ne se valent pas. Les salariés cadres bénéficient généralement d’une prévoyance collective obligatoire financée en partie par l’employeur, notamment sur le risque décès. Pour autant, le niveau du capital, les conditions d’invalidité ou les franchises en arrêt de travail doivent être vérifiés dans la notice du contrat.
Indépendants : une protection à construire plus activement
Les travailleurs indépendants ont souvent un besoin plus fort de complément, car leur revenu dépend directement de leur capacité à exercer. Un arrêt de plusieurs semaines peut fragiliser à la fois le foyer et l’activité. Les contrats de type Madelin prévoyance peuvent, sous conditions, offrir un avantage fiscal grâce à la déduction des cotisations du revenu professionnel imposable.
Retraités et personnes sans emploi : des cas à ne pas écarter
À la retraite, la couverture collective de l’entreprise prend généralement fin. Après une perte d’emploi, le maintien des droits peut être temporaire. Dans ces périodes de transition, une protection individuelle peut rester utile, notamment pour le décès, les obsèques, les accidents de la vie ou certaines dépenses non prises en charge.
Choisir les garanties selon le risque à couvrir
Il vaut mieux raisonner par scénario que par catalogue de garanties. La bonne question est simple : que devrait payer ou compenser le contrat si l’événement survenait demain ?
- Indemnités journalières : utiles pour compenser une perte de revenus en cas d’incapacité temporaire de travail.
- Rente invalidité : adaptée lorsque la capacité de travail baisse durablement.
- Capital décès : destiné à protéger les proches et à absorber les dépenses immédiates.
- Assurance obsèques : en capital ou en prestation, elle aide à financer ou organiser les funérailles.
- Garantie des accidents de la vie : intéressante pour couvrir certains accidents survenus hors cadre professionnel.
Un bon contrat se lit comme un pont entre deux rives. D’un côté, vos ressources garanties par les régimes existants. De l’autre, vos charges incompressibles. Entre les deux, il faut examiner la portée de chaque garantie, les franchises, les plafonds, les exclusions et les durées d’indemnisation. Cette lecture évite de choisir une formule séduisante sur le papier, mais trop courte ou trop étroite au moment où elle doit vraiment porter le foyer.
La méthode simple pour savoir si vous devez compléter
Avant de souscrire, commencez par mesurer l’écart à couvrir. Additionnez vos charges fixes mensuelles : logement, emprunts, alimentation, frais d’enfants, assurances, impôts, dépenses de santé récurrentes. Comparez ensuite ce montant aux prestations déjà prévues par votre régime obligatoire et votre éventuelle prévoyance collective.
Si l’écart est faible et que vous disposez d’une épargne de sécurité suffisante, un complément limité peut suffire. Si l’écart est important, si vos revenus font vivre plusieurs personnes ou si votre activité ne tolère pas une interruption longue, renforcer votre prévoyance devient une décision de protection patrimoniale autant que familiale.
Le bon niveau de complément n’est donc pas le plus élevé par principe. C’est celui qui couvre les conséquences financières les plus probables et les plus lourdes pour votre foyer, sans créer une cotisation disproportionnée. En cas de doute, demandez une simulation détaillée et comparez toujours les garanties, les exclusions, les délais de carence et les modalités de versement.