Résilier un contrat de prévoyance d’entreprise : qui peut agir, quand et avec quels justificatifs ?
Résilier une prévoyance d’entreprise dépend d’abord du type de contrat, puis du moment choisi. Entre échéance annuelle, préavis, avis d’échéance et motifs hors échéance, la procédure n’est pas la même pour un salarié, un employeur ou un assuré à titre individuel.
Identifier qui peut vraiment demander la résiliation
La prévoyance d’entreprise couvre en général l’incapacité de travail, l’invalidité, le décès et parfois la dépendance. Elle peut être mise en place par l’employeur au profit des salariés, avec des règles fixées par un accord collectif, une décision unilatérale ou un contrat souscrit auprès d’un assureur, d’une mutuelle ou d’une institution de prévoyance. Le point de départ, c’est donc le statut de l’adhérent et la nature exacte du contrat.
Contrat collectif obligatoire : le salarié ne résilie pas librement
Si l’adhésion est obligatoire, le salarié ne peut pas quitter seul le dispositif parce qu’il souhaite une autre couverture ou parce que la cotisation lui paraît trop élevée. La résiliation du contrat collectif relève alors de l’employeur, dans le respect des conditions prévues au contrat et du cadre social applicable dans l’entreprise. Le salarié peut en revanche sortir du régime lorsqu’il quitte l’entreprise, sous réserve des règles de portabilité.
Adhésion facultative ou contrat individuel : plus de marge de manœuvre
Lorsque la prévoyance est facultative, ou lorsqu’il s’agit d’un contrat individuel souscrit en complément, la personne assurée dispose généralement d’un droit de résiliation à l’échéance annuelle. Les conditions exactes figurent dans la notice informative, les conditions générales ou le règlement mutualiste. Ce document indique la date d’échéance, le préavis et l’adresse de résiliation. C’est lui qu’il faut relire avant d’envoyer la demande.
| Situation | Qui agit ? | Délai à surveiller | Justificatif |
|---|---|---|---|
| Contrat collectif obligatoire | Employeur | Échéance du contrat | Selon contrat et acte de mise en place |
| Adhésion collective facultative | Salarié adhérent | Préavis prévu, souvent 2 mois | Non à échéance, oui hors échéance |
| Contrat individuel de prévoyance | Assuré | Échéance annuelle ou motif légitime | Selon le motif invoqué |
Résilier à l’échéance : le calendrier à ne pas manquer
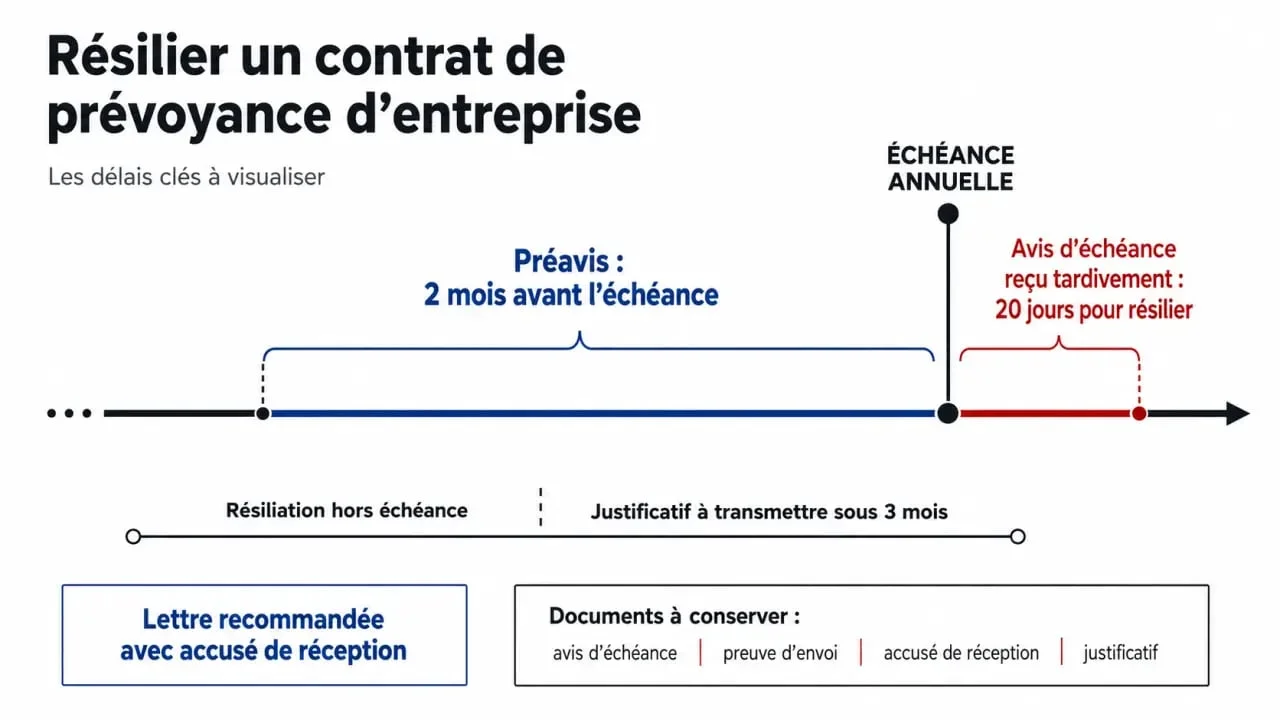
La résiliation classique se fait à la date d’échéance annuelle. Le contrat étant souvent reconduit tacitement, l’absence de démarche dans les temps entraîne sa poursuite pour une nouvelle période. Le préavis le plus courant est de 2 mois avant l’échéance, mais il faut toujours vérifier la clause du contrat. Un courrier envoyé trop tard reste souvent sans effet pour la période en cours.
Le rôle de l’avis d’échéance et de la Loi Chatel
La Loi Chatel impose à l’assureur d’informer l’assuré de la possibilité de ne pas reconduire le contrat. Si l’avis d’échéance arrive tardivement, le délai de résiliation peut être prolongé : l’assuré dispose alors de 20 jours à compter de l’envoi de cet avis pour demander la résiliation. Conservez l’enveloppe, l’e-mail ou tout élément qui permet de prouver la date d’envoi ou de réception.
La lettre de résiliation : simple, mais précise
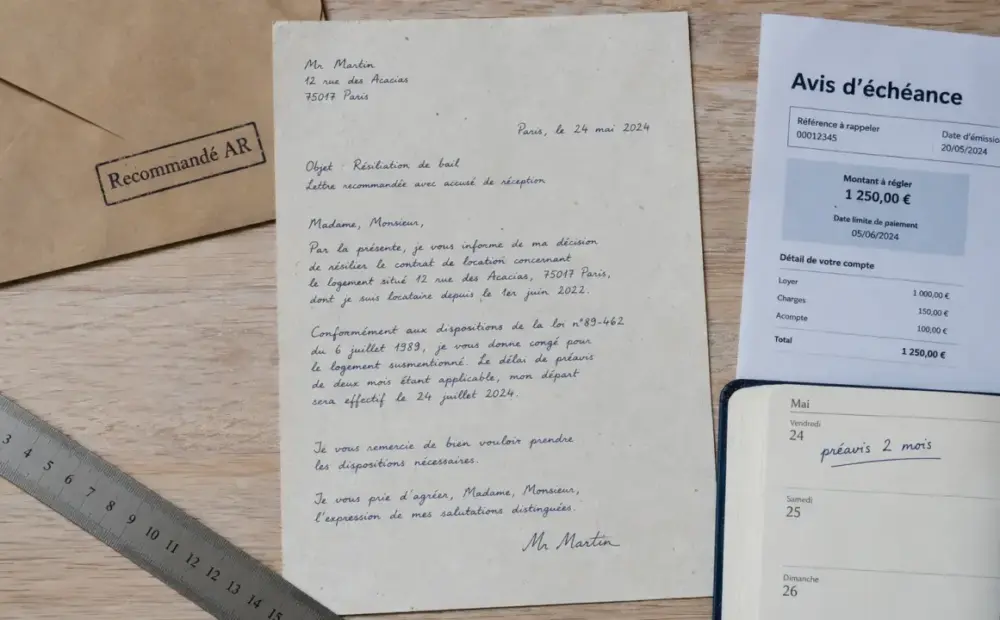
La demande doit identifier clairement le contrat : nom du souscripteur, numéro de contrat, organisme assureur, date d’échéance et volonté explicite de mettre fin aux garanties. L’envoi par lettre recommandée avec accusé de réception reste le moyen le plus sûr, car il permet de prouver la date d’expédition. Lorsque l’organisme permet la souscription en ligne, une interface de résiliation en ligne doit aussi être disponible depuis le 1er juin 2023. À lire aussi sur ce point : « Résilier une mutuelle sans erreur ».
Le courrier doit rester sobre. Une demande claire, datée et complète évite les contestations sur l’intention exprimée. Mieux vaut séparer la demande de résiliation d’une réclamation ou d’une demande de renseignement. Une seule idée doit ressortir : mettre fin au contrat à la date prévue, avec les références exactes du dossier.
Résiliation hors échéance : motifs recevables et justificatifs
La résiliation en cours d’année n’est possible que dans certains cas. Elle doit reposer sur un événement qui modifie réellement la situation de l’assuré ou le risque couvert. Le délai de demande est souvent de 3 mois après l’événement, avec une prise d’effet pouvant intervenir un mois après réception de la demande selon les dispositions applicables. La preuve du motif compte autant que le motif lui-même.
Les changements de situation à documenter
Un changement professionnel, un départ à la retraite, une cessation d’activité, un changement de régime matrimonial ou une modification importante de situation personnelle peuvent justifier une demande, si l’événement a un lien direct avec les garanties. Il faut joindre un justificatif : attestation employeur, certificat de radiation, justificatif de retraite, acte officiel ou document prouvant le changement invoqué.
Hausse de cotisation et modification du contrat
Une hausse de cotisation peut ouvrir un droit à résiliation si elle n’est pas prévue contractuellement ou si le contrat le permet expressément. En revanche, une évolution normale liée à l’âge, aux garanties ou à une clause déjà acceptée peut ne pas suffire. Avant d’envoyer le courrier, il faut relire la clause tarifaire : elle détermine si la hausse constitue un motif valable ou une simple application du contrat.
- À joindre si possible : copie du contrat ou de l’avis d’échéance, justificatif de l’événement, coordonnées complètes et RIB en cas de remboursement de cotisations postérieures.
- À éviter : résilier oralement, envoyer une demande non datée, invoquer un motif vague ou oublier le numéro de contrat.
Effets de la résiliation : couverture, cotisations et sinistre en cours
La résiliation met fin aux garanties à la date retenue par l’assureur ou prévue par le contrat. À partir de cette date, les nouveaux arrêts de travail, invalidités ou décès ne sont plus couverts par ce contrat. Les cotisations déjà payées sont en principe acquises pour la période couverte ; en revanche, les cotisations correspondant à une période postérieure à la date effective de résiliation peuvent donner lieu à remboursement selon les textes et les stipulations applicables. La fin du contrat ne remet donc pas tout à zéro.
Prestations déjà ouvertes : attention à la continuité
Si un sinistre est en cours avant la résiliation, certaines prestations peuvent être maintenues selon les garanties, le contrat et les règles applicables. C’est un point central en prévoyance, car les indemnisations peuvent s’étaler dans le temps. Avant de changer de couverture, demandez par écrit ce qu’il advient des prestations en cours, des franchises, des exclusions et des éventuelles revalorisations.
Départ de l’entreprise et portabilité des droits
En cas de rupture du contrat de travail, le salarié peut bénéficier de la portabilité des droits si les conditions sont réunies, notamment l’ouverture de droits à l’assurance chômage et l’absence de faute lourde. Cette portabilité permet de conserver temporairement certaines garanties de prévoyance, dans la limite de 12 mois. Elle ne correspond pas à une résiliation choisie par le salarié, mais à un maintien encadré après son départ.
Procédure sécurisée : les étapes à suivre avant l’envoi
- Relire la notice ou les conditions générales pour repérer la date d’échéance, le préavis, l’adresse et les cas de résiliation hors échéance.
- Qualifier le contrat : collectif obligatoire, collectif facultatif ou individuel. Ce point détermine la marge d’action.
- Choisir le bon fondement : échéance annuelle, avis d’échéance tardif, changement de situation ou modification contractuelle.
- Préparer les preuves : justificatif d’événement, avis d’échéance, accusé de réception, capture de l’interface en ligne si la résiliation se fait par voie numérique.
- Vérifier la continuité de couverture avant de mettre fin au contrat, surtout si des indemnités d’arrêt de travail ou d’invalidité sont en jeu.
Pour un employeur, la résiliation d’un contrat collectif doit aussi être anticipée avec la mise en place éventuelle d’un nouveau régime, l’information des salariés et le respect des obligations conventionnelles. Pour un salarié, la priorité est de ne pas confondre départ de l’entreprise, dispense d’adhésion, portabilité et résiliation volontaire : ces situations n’ont pas les mêmes effets sur les garanties. Sur ce sujet précis, voir « Changer de mutuelle d’entreprise sans rupture ».