
Salarié : la mutuelle rembourse les soins, la prévoyance protège le revenu
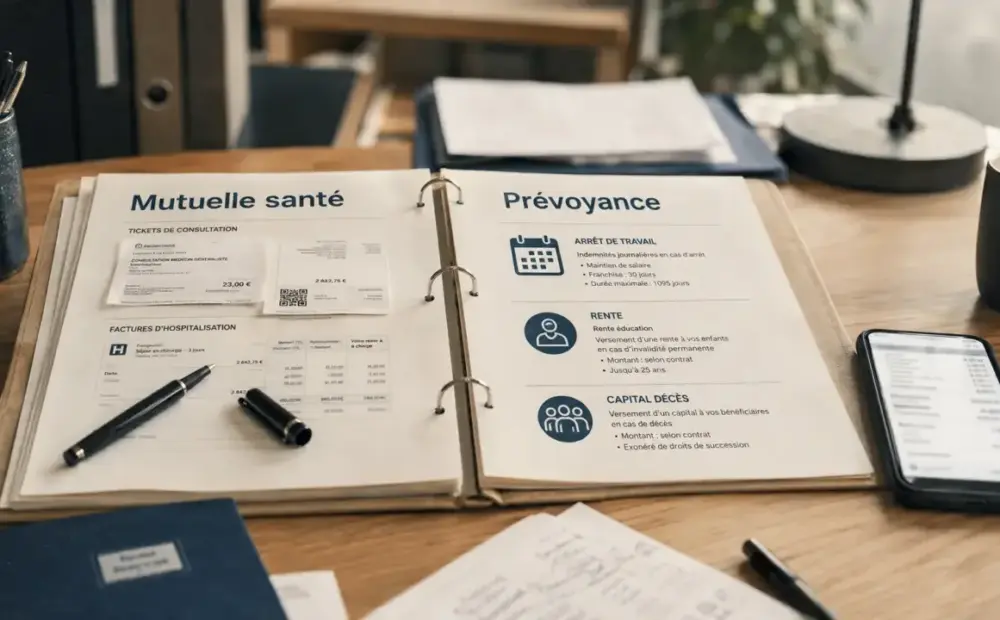
Pour un salarié, la confusion est fréquente. La mutuelle et la prévoyance protègent toutes les deux, mais elles ne couvrent pas le même risque. La première aide à payer les soins. La seconde sert à préserver un revenu, ou à protéger les proches, quand un accident, une maladie ou un décès empêche de travailler.
Deux protections, deux logiques très différentes
La mutuelle santé, aussi appelée complémentaire santé, intervient après les remboursements de la Sécurité sociale. Elle réduit le reste à charge sur des dépenses comme une consultation, des médicaments, une hospitalisation, des lunettes, des soins dentaires ou des dépassements d’honoraires, selon le niveau de garantie choisi.
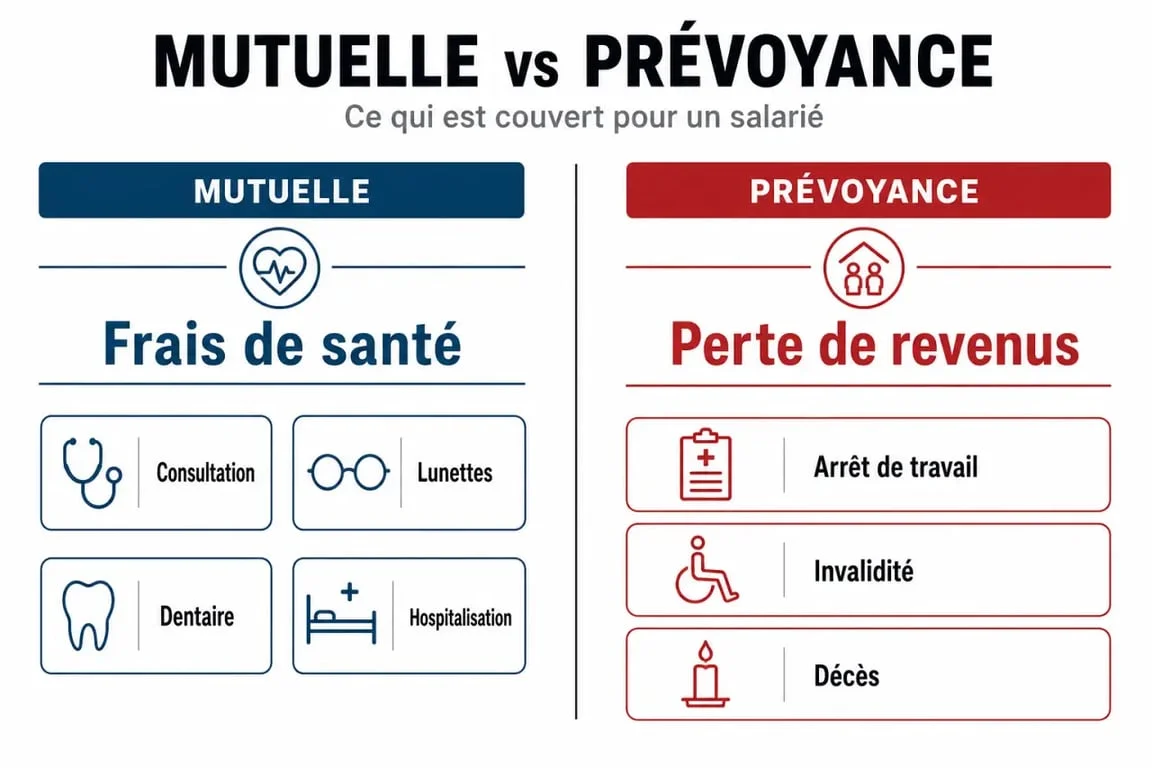
La prévoyance ne sert pas à rembourser une paire de lunettes ou une visite chez le médecin. Son rôle est de compenser les conséquences financières d’un accident, d’une maladie ou d’un décès. Elle peut prévoir des indemnités journalières, une rente d’invalidité ou un capital décès versé aux bénéficiaires désignés.
La distinction la plus simple est donc la suivante, la mutuelle traite les frais de santé, la prévoyance traite la perte de revenus et la protection du foyer.
Ce que couvre la mutuelle d’un salarié
Des remboursements pour limiter le reste à charge
La mutuelle complète les remboursements du régime obligatoire. Elle peut prendre en charge tout ou partie du ticket modérateur, certains forfaits, les frais d’hospitalisation, l’optique, le dentaire, l’audiologie ou encore les médecines complémentaires lorsque le contrat le prévoit. Le dispositif 100 % Santé permet aussi de réduire certains restes à charge sur des paniers définis en optique, dentaire et audiologie.
Elle est utile pour les dépenses fréquentes ou prévisibles, comme un suivi médical régulier, des enfants portant des lunettes, des soins dentaires importants ou des consultations de spécialistes avec dépassements d’honoraires. En revanche, elle ne remplace pas un salaire si l’arrêt de travail dure longtemps.
Une obligation dans le secteur privé
Depuis le 1er janvier 2016, les salariés du privé bénéficient en principe d’une complémentaire santé collective proposée par l’employeur. Celui-ci doit financer au minimum 50 % de la cotisation. Des cas de dispense peuvent exister, selon la situation du salarié ou la nature du contrat de travail, mais la règle générale reste celle d’une couverture santé d’entreprise.
Cette base collective apporte un vrai cadre. Elle simplifie l’accès à une protection santé, mais elle ne garantit pas toujours un niveau suffisant sur tous les postes de soins. Un salarié qui consulte souvent des spécialistes, porte des lunettes ou anticipe des soins dentaires peut avoir intérêt à vérifier plus précisément ses garanties.
Ce que change la prévoyance en cas de coup dur
Arrêt de travail, invalidité, décès : une protection financière
La prévoyance intervient lorsque le problème dépasse la simple facture médicale. En cas d’incapacité de travail, elle peut compléter les prestations de base et le maintien de salaire prévu par l’employeur ou la convention collective. En cas d’invalidité durable, elle peut verser une rente. En cas de décès, elle peut prévoir un capital pour le conjoint, les enfants ou d’autres bénéficiaires.
Cette protection devient décisive lorsque le budget du foyer dépend fortement du salaire. C’est le cas pour un crédit immobilier, un loyer élevé, des enfants à charge, un parent isolé ou un conjoint avec des revenus plus faibles. Une mutuelle peut très bien rembourser une hospitalisation, mais elle ne paiera pas les mensualités du prêt si le revenu baisse pendant plusieurs mois.
Le détail qui compte : le contrat collectif ne suffit pas toujours
En entreprise, la prévoyance peut être collective, obligatoire pour certaines catégories de salariés ou renforcée par une convention collective. Les cadres bénéficient souvent d’obligations spécifiques, tandis que les salariés non cadres peuvent avoir des niveaux de garantie très variables. Il est donc utile de lire la notice de prévoyance, notamment les franchises, les délais de carence, les exclusions, les plafonds, les conditions d’invalidité et les bénéficiaires du capital décès.
Un contrat de protection fonctionne comme un ressort, on ne le remarque pas quand tout va bien, mais c’est sa capacité de reprise qui compte au moment du choc. Une couverture trop faible laisse le foyer absorber seul la baisse de revenu. Une garantie bien calibrée redonne de l’air, le temps de se soigner, de réorganiser les charges et d’éviter des décisions prises dans l’urgence.
Tableau comparatif pour ne plus les confondre
| Critère | Mutuelle santé | Prévoyance |
|---|---|---|
| Objectif principal | Réduire les frais de santé restant à payer | Compenser une perte de revenus ou protéger les proches |
| Moments d’intervention | Consultation, pharmacie, hospitalisation, optique, dentaire | Arrêt de travail, invalidité, décès, parfois dépendance |
| Type de prestation | Remboursement de dépenses de santé | Indemnités journalières, rente, capital |
| Obligation pour un salarié du privé | Généralement obligatoire via l’entreprise depuis 2016 | Variable selon le statut, la convention collective et le contrat d’entreprise |
| Question à se poser | Mes soins courants sont-ils bien remboursés ? | Mon foyer tiendrait-il si mon salaire baissait durablement ? |
Pourquoi les deux sont complémentaires pour un salarié
Opposer mutuelle et prévoyance conduit souvent à une mauvaise décision. Un accident peut générer à la fois des soins coûteux et une impossibilité de travailler. Dans ce cas, la mutuelle réduit les factures médicales, tandis que la prévoyance aide à maintenir le niveau de vie.
Le bon équilibre dépend aussi de la situation personnelle. Un salarié célibataire sans charge importante peut viser une mutuelle adaptée aux soins réellement consommés et une prévoyance minimale contre les risques lourds. Un parent avec enfants regarde davantage le capital décès, la rente éducation ou les garanties d’invalidité. Un salarié avec crédit immobilier doit surtout vérifier la durée d’indemnisation, le niveau des indemnités journalières et les exclusions. Un salarié souvent en soins spécialisés doit regarder de près les dépassements d’honoraires, l’hospitalisation et les garanties optiques ou dentaires.
Avant de souscrire une garantie individuelle supplémentaire, il est conseillé de comparer ce que prévoient déjà le contrat collectif santé, la notice de prévoyance de l’entreprise et la convention collective. Le bon niveau de protection n’est pas forcément le plus élevé. C’est celui qui couvre les risques qui auraient le plus d’impact sur la vie quotidienne.
Quand revoir ses garanties santé et prévoyance
Une couverture pertinente à 25 ans ne l’est pas toujours dix ans plus tard. Il faut la réexaminer lors d’une naissance, d’un mariage, d’un achat immobilier, d’un changement d’employeur, d’un passage cadre ou non cadre, d’une séparation, d’une hausse importante de revenus ou d’un problème de santé récurrent.
Le réflexe pratique consiste à vérifier trois points, ce que vous payez, ce qui est réellement remboursé ou indemnisé, et ce qui arriverait à votre foyer après 3 mois d’arrêt de travail. Si la réponse repose uniquement sur l’épargne disponible, la prévoyance mérite une attention particulière. Si vos dépenses de soins restent élevées malgré la complémentaire d’entreprise, c’est plutôt le niveau de mutuelle qu’il faut ajuster.











