Changer d’assureur en prévoyance d’entreprise : délais, encours et salariés en arrêt
Changer d’assureur en prévoyance d’entreprise est possible, mais ce n’est jamais un simple remplacement de contrat. L’employeur doit respecter les délais de résiliation, assurer la continuité des garanties et vérifier ce que deviennent les salariés déjà indemnisés. L’enjeu n’est donc pas seulement de réduire la cotisation, mais d’éviter une rupture de droits ou un coût caché lié aux prestations en cours.
Changer d’assureur ne veut pas dire supprimer le régime de prévoyance
La première distinction à poser est simple, mais elle change tout : le contrat d’assurance et l’acte qui met en place le régime de prévoyance dans l’entreprise ne sont pas la même chose. Le contrat lie l’employeur à l’assureur. L’acte de droit du travail, lui, peut prendre la forme d’un accord collectif, d’un référendum ou d’une décision unilatérale de l’employeur, souvent appelée DUE.
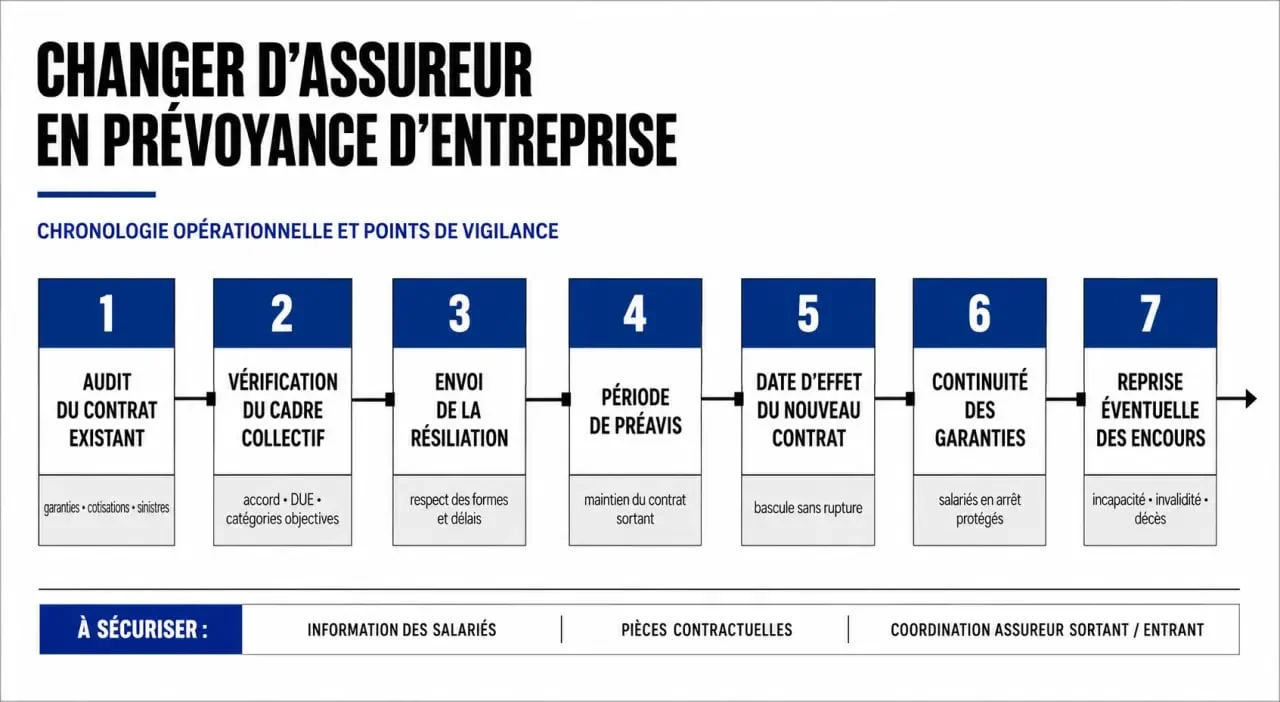
Lors d’un changement d’assureur prévoyance entreprise, l’employeur peut résilier le contrat collectif auprès de l’organisme sortant tout en conservant le régime au bénéfice des salariés. En revanche, si les garanties, les catégories de personnel couvertes ou la répartition des cotisations changent, il faut vérifier si l’acte fondateur doit être modifié ou dénoncé selon le formalisme applicable. C’est ce point qui évite les erreurs de bascule.
Le rôle de la convention collective
Avant toute mise en concurrence, il faut relire la convention collective de branche. Certaines branches imposent un niveau minimal de garanties, parfois des catégories précises ou des obligations particulières. Le nouvel assureur doit donc proposer un contrat conforme à ces exigences, mais aussi cohérent avec l’accord collectif, le référendum ou la DUE en vigueur dans l’entreprise. Sans ce contrôle, le contrat peut sembler attractif tout en restant inadapté au cadre de l’entreprise.
Délais et procédure : le changement se prépare avant l’échéance
Dans la majorité des cas, la résiliation du contrat collectif intervient à l’échéance annuelle. Le préavis le plus fréquemment rencontré est de 2 mois avant l’échéance annuelle, mais il faut toujours vérifier les conditions générales et particulières du contrat. La demande est généralement adressée par lettre de résiliation, idéalement en recommandé avec accusé de réception, pour sécuriser la preuve de l’envoi et de sa date.
| Situation | Point de vigilance | Action à prévoir |
|---|---|---|
| Résiliation à échéance | Respect du préavis, souvent 2 mois avant l’échéance | Envoyer la lettre dans les délais et caler la date d’effet du nouveau contrat |
| Résiliation hors échéance | Possible seulement dans certains cas prévus au contrat ou par la réglementation | Vérifier le motif, le délai applicable et les justificatifs |
| Modification du régime | Impact possible sur l’accord, le référendum ou la DUE | Mettre à jour l’acte de mise en place si nécessaire |
| Transfert d’entreprise | Responsabilités à clarifier entre employeurs et assureurs | Auditer les contrats et les salariés couverts avant la reprise |
Certains contrats prévoient aussi des cas de résiliation hors échéance, par exemple après une modification tarifaire ou un changement de situation. Des délais comme 3 mois après l’événement ou 1 mois après la notification peuvent être rencontrés selon les cas. Il ne faut pas les appliquer mécaniquement. La lecture du contrat reste la seule façon de confirmer la fenêtre de résiliation.
Le bon réflexe consiste à construire un rétroplanning à partir de la date d’échéance, puis à caler trois repères : la date d’envoi de la résiliation, la date d’effet du nouveau contrat et la date d’information des salariés. Cette méthode simple limite les doublons de couverture, les vides de garantie et les mauvaises surprises sur la facture.
Salariés en arrêt : les prestations en cours doivent être sécurisées
Le point le plus sensible concerne les salariés déjà en arrêt de travail, en invalidité ou bénéficiaires de rentes. En principe, la résiliation du contrat n’interrompt pas les prestations déjà versées. L’assureur sortant continue à servir les indemnités journalières, la rente d’invalidité ou certaines prestations décès liées à un sinistre survenu pendant la période où il couvrait l’entreprise.
Le nouvel assureur ne reprend pas automatiquement les encours
Un salarié déjà en arrêt au moment du changement ne bascule pas automatiquement dans le passif du nouvel assureur. C’est la notion de reprise des encours, aussi appelée reprise de passif. Elle doit être identifiée, chiffrée et négociée. Si elle n’est pas intégrée dès le départ, l’offre la moins chère peut devenir la plus risquée pour l’employeur.
La revalorisation des rentes doit être prévue
La loi Évin encadre le maintien des prestations en cours, mais la question de la revalorisation future des rentes doit être anticipée. Rente d’invalidité, rente de conjoint, rente d’éducation : si la revalorisation n’est pas reprise par le nouvel assureur ou correctement organisée, l’entreprise peut conserver une obligation financière ou sociale mal évaluée. Les provisions mathématiques et la provision de maintien de garantie décès doivent donc être examinées avant signature.
Comparer les offres sur le coût complet, pas seulement sur le taux
Une mise en concurrence efficace ne consiste pas à comparer uniquement le taux de cotisation. Il faut analyser les garanties, les exclusions, les franchises, les délais de carence, les catégories couvertes, mais aussi le traitement des encours. Deux contrats peuvent afficher un tarif proche tout en produisant des effets très différents en cas d’arrêt de travail longue durée ou de décès.
Pour avancer proprement, il faut partir des faits : quel est le niveau de couverture actuel, quels salariés sont concernés, et quelles prestations sont déjà ouvertes ? À partir de là, la comparaison devient plus fiable. Elle permet aussi d’éviter de retenir une offre qui semble avantageuse sur le papier, mais qui laisse un risque de passif ou de revalorisation non pris en charge.
- Recenser les salariés en arrêt et les prestations déjà versées ou susceptibles de l’être.
- Demander clairement la position du nouvel assureur sur la reprise des encours et la revalorisation.
- Vérifier la conformité avec la convention collective, l’accord, le référendum ou la DUE.
- Comparer les garanties ligne par ligne, notamment incapacité, invalidité, décès, rente de conjoint et rente d’éducation.
- Contrôler la date d’effet pour éviter un doublon ou une rupture de couverture.
La loi Hamon, souvent citée en assurance, ne doit pas devenir un réflexe pour résilier une prévoyance collective d’entreprise. Les contrats collectifs obéissent à leur propre logique contractuelle et juridique. C’est pourquoi l’analyse du contrat en cours reste prioritaire avant toute lettre de résiliation.
La bonne méthode pour basculer sans pénaliser les salariés
Le changement doit suivre un ordre simple : auditer l’existant, vérifier le cadre juridique, consulter les assureurs, comparer le coût complet, puis seulement résilier. Inverser cette séquence expose l’entreprise à des angles morts : garanties moins favorables, acte non conforme, salariés en arrêt mal traités ou passif non budgété.
Pour une PME comme pour une entreprise multisite, un audit ciblé peut être réalisé en 30 minutes si les pièces sont prêtes : contrat actuel, notice d’information, acte de mise en place, dernier appel de cotisations, liste anonymisée des arrêts longue durée et garanties conventionnelles. L’objectif n’est pas de ralentir le projet, mais de décider avec une vision claire des risques.
En pratique, le bon assureur n’est pas seulement celui qui propose le taux le plus bas. C’est celui qui permet à l’employeur de respecter ses obligations, de maintenir les droits des salariés et d’assumer clairement le sort des prestations en cours. C’est à cette condition que le changement devient une optimisation réelle, et non un transfert de risque mal maîtrisé.