Taux minimal, Smic et ATMP : comment distinguer salaire, accises et seuils réglementaires ?
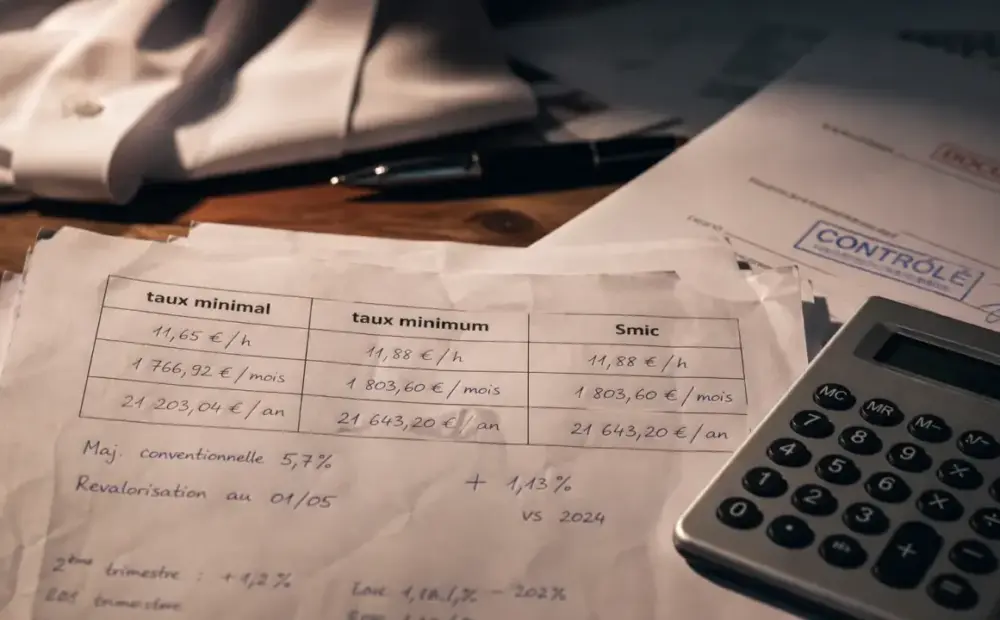
Un taux minimal désigne un seuil en dessous duquel on ne peut pas descendre. Le terme circule dans des univers très différents, du langage courant au droit du travail, en passant par la fiscalité et les cotisations sociales. Selon le contexte, il peut renvoyer à un pourcentage, à un montant légal, à un taux plancher ou à une règle de conformité.
Ce que signifie vraiment un taux minimal
Dans son sens le plus simple, un taux minimal est un taux fixé comme limite basse. Il peut prendre la forme d’un pourcentage, d’un montant par unité ou d’un seuil réglementaire. L’expression taux minimum s’emploie souvent dans le même sens. La différence reste surtout linguistique : « minimal » insiste sur le niveau le plus bas possible, tandis que « minimum » est plus courant dans les textes administratifs.
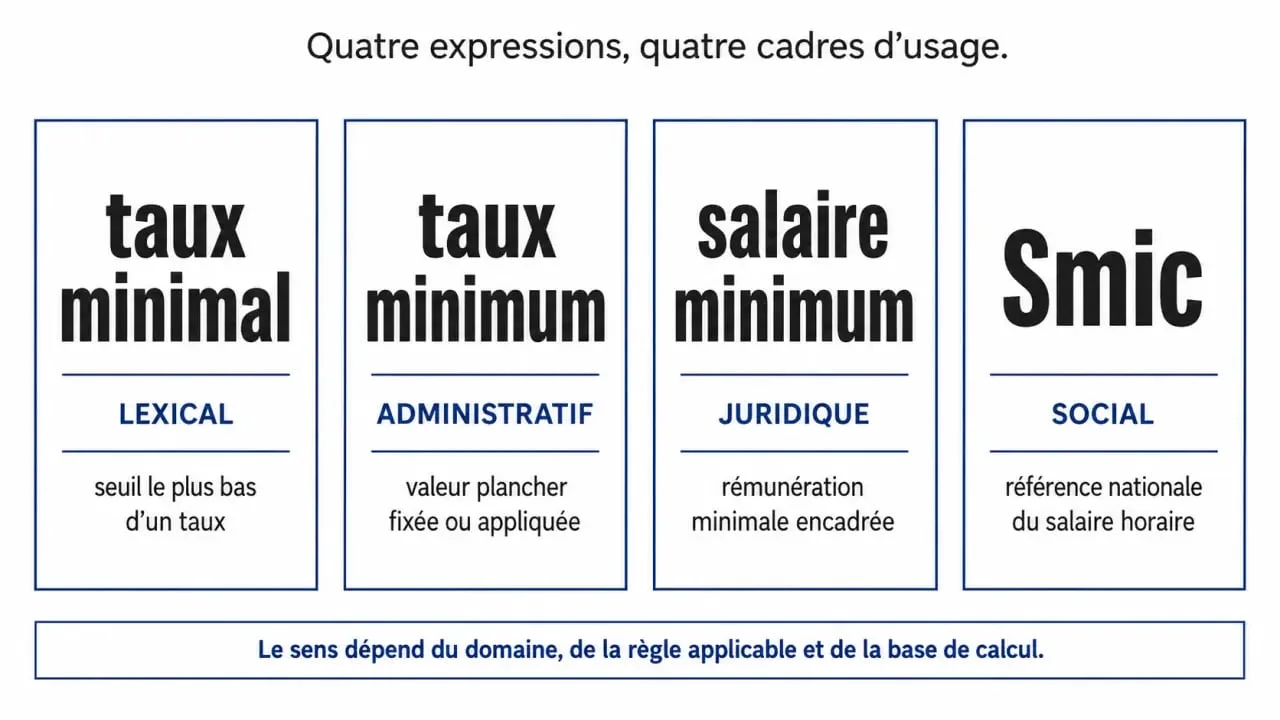
Il faut éviter une confusion fréquente : tout minimum n’est pas forcément un taux. Un taux est une proportion ou une valeur appliquée à une base de calcul. Un salaire minimum, par exemple, est le plus souvent exprimé comme un montant, même s’il peut être relié à un taux horaire brut. À l’inverse, un taux d’accise ou un taux d’imposition est une mesure fiscale appliquée selon des règles précises.
| Expression | Sens principal | Exemple d’usage |
|---|---|---|
| Taux minimal | Seuil de taux à respecter | Taux minimal d’accise ou d’imposition |
| Taux minimum | Formulation administrative d’un taux plancher | Taux minimum sur les cotisations ATMP |
| Salaire minimum | Montant de rémunération à ne pas franchir à la baisse | Minimum prévu par la loi ou par un accord collectif |
| Smic | Salaire minimum interprofessionnel de croissance | Montant légal minimum brut horaire |
Dans quels domaines les taux minimaux s’appliquent
Les taux minimaux servent d’abord à empêcher qu’un niveau jugé nécessaire soit contourné. En droit du travail, ils protègent la rémunération. En fiscalité, ils évitent qu’une taxation tombe sous un seuil fixé. Dans les cotisations sociales, ils encadrent des calculs techniques pour maintenir une base minimale de contribution.
Droit du travail : un minimum pour sécuriser la rémunération
Dans le champ salarial, on parle plus souvent de montants minimums que de taux minimaux. Ces montants peuvent être prévus par la loi, mais aussi par des accords collectifs. Pour un salarié, l’enjeu est concret : vérifier que la rémunération applicable à son poste ne descend pas sous le minimum légal ou conventionnel. Pour un employeur, c’est une obligation de conformité.
Fiscalité : accises, imposition et taux planchers
En fiscalité, la notion de taux minimal devient plus technique. Elle peut concerner les droits d’accises, avec des niveaux exprimés par unité, par exemple 380 euros par 1 000 litres, 359 euros par 1 000 litres, ou encore 74,8 cents par hectolitre et par degré, comparés à 98 cents dans certains débats sur les seuils. On rencontre aussi des références à un taux minimal d’imposition mondial, notamment dans les discussions liées à l’harmonisation fiscale et à la limitation des stratégies de paradis fiscaux.
Cotisations sociales : le cas technique de l’ATMP
L’URSSAF emploie aussi la notion de taux minimum sur les cotisations ATMP, c’est-à-dire les cotisations liées aux accidents du travail et maladies professionnelles. Ici, le mot « taux » ne renvoie pas à un salaire à percevoir, mais à un paramètre de calcul social. C’est un contexte où une expression apparemment simple devient une donnée technique à interpréter avec prudence.
Smic et salaire minimum : le cas le plus courant
Pour beaucoup d’utilisateurs, la recherche sur les taux minimaux mène en réalité au Smic. Service Public présente le Smic comme le salaire minimum interprofessionnel de croissance, c’est-à-dire un montant légal minimum brut horaire. Il fixe une base en dessous de laquelle un salarié ne doit pas être rémunéré, sauf cas particuliers prévus par les règles applicables.
La logique est différente d’un simple pourcentage : le Smic n’est pas seulement un taux abstrait, c’est un repère de rémunération. Il s’applique dans une relation de travail et sert à protéger le salarié contre une rémunération trop basse. Des dispositions particulières existent notamment pour les salariés mineurs et pour les salariés résidant à Mayotte, ce qui rappelle qu’un minimum légal peut varier selon la situation.
Une bonne manière de raisonner consiste à partir du montant payé, puis à remonter vers le brut horaire, la durée de travail, la convention collective, les règles légales et les éventuelles particularités du salarié. Cette vérification évite l’erreur classique qui consiste à regarder un seul chiffre isolé. Un salaire peut sembler conforme en apparence, mais devenir discutable si la base horaire, les primes intégrées ou le statut du salarié ne sont pas correctement pris en compte.
Pourquoi les taux minimaux sont souvent réglementaires
Un taux minimal n’a d’intérêt que s’il produit un effet obligatoire ou structurant. Dans le langage courant, il peut simplement désigner le plus petit niveau acceptable. Dans un texte juridique, fiscal ou social, il devient une règle à appliquer, à respecter ou à comparer à une situation réelle.
C’est pourquoi les documents officiels jouent un rôle important. Un dictionnaire comme Le Robert aide à comprendre le sens du terme. Une fiche de droit du travail ou Service Public précise les règles liées au salaire minimum. La documentation URSSAF éclaire les usages techniques, comme l’ATMP. Chaque ressource répond à une partie du problème, mais aucune ne couvre tous les sens du mot.
Les chiffres montrent aussi cette diversité. Un seuil de 7 %, de 15 % ou de 2 % n’a aucune signification universelle sans sa base de calcul. Il peut s’agir d’un taux d’imposition, d’un objectif de taxation, d’une cotisation ou d’un autre mécanisme. La première question à poser n’est donc pas « quel est le taux ? », mais « à quoi s’applique-t-il ? ».
La méthode simple pour interpréter un taux minimum
Pour comprendre correctement un taux minimum, commencez par identifier le domaine : travail, fiscalité, cotisations sociales ou simple définition lexicale. Ensuite, repérez la base de calcul : salaire horaire, volume, patrimoine, assiette de cotisation, chiffre d’affaires ou autre grandeur. Enfin, vérifiez l’autorité qui fixe le seuil : loi, accord collectif, administration, règlement fiscal ou documentation technique.
- Si le sujet est le salaire, cherchez le minimum légal, le Smic et l’éventuelle convention collective applicable.
- Si le sujet est fiscal, vérifiez l’unité de calcul : pourcentage, litres, hectolitres, degré ou base taxable.
- Si le sujet concerne l’URSSAF, lisez le taux comme un paramètre de cotisation, pas comme un revenu.
- Si le terme apparaît seul, retenez le sens général : un seuil bas à ne pas franchir.
En résumé, les taux minimaux ne désignent pas une règle unique. Ils forment une famille de seuils utilisés pour encadrer des rémunérations, des taxes ou des cotisations. Leur interprétation dépend toujours du contexte, de la base de calcul et de l’autorité qui les fixe.