Subrogation employeur en arrêt maladie : DSN, paie et fin de maintien à surveiller
En arrêt maladie, la subrogation employeur permet à l’entreprise de percevoir directement les IJSS versées par la CPAM, à la place du salarié, lorsqu’elle maintient tout ou partie de son salaire. Le mécanisme est simple sur le papier, mais il touche à la fois la DSN, le bulletin de paie, la trésorerie et le prélèvement à la source. Une mauvaise date ou une fin de maintien mal suivie peut créer un écart de paiement.
Le principe : l’employeur avance le salaire, la CPAM rembourse les IJSS
La subrogation consiste à transférer le bénéficiaire du versement des indemnités journalières de Sécurité sociale. Sans subrogation, la CPAM verse les IJSS au salarié. Avec subrogation, elle les verse à l’employeur, qui les intègre ensuite dans le traitement de paie et assure au salarié le maintien prévu.
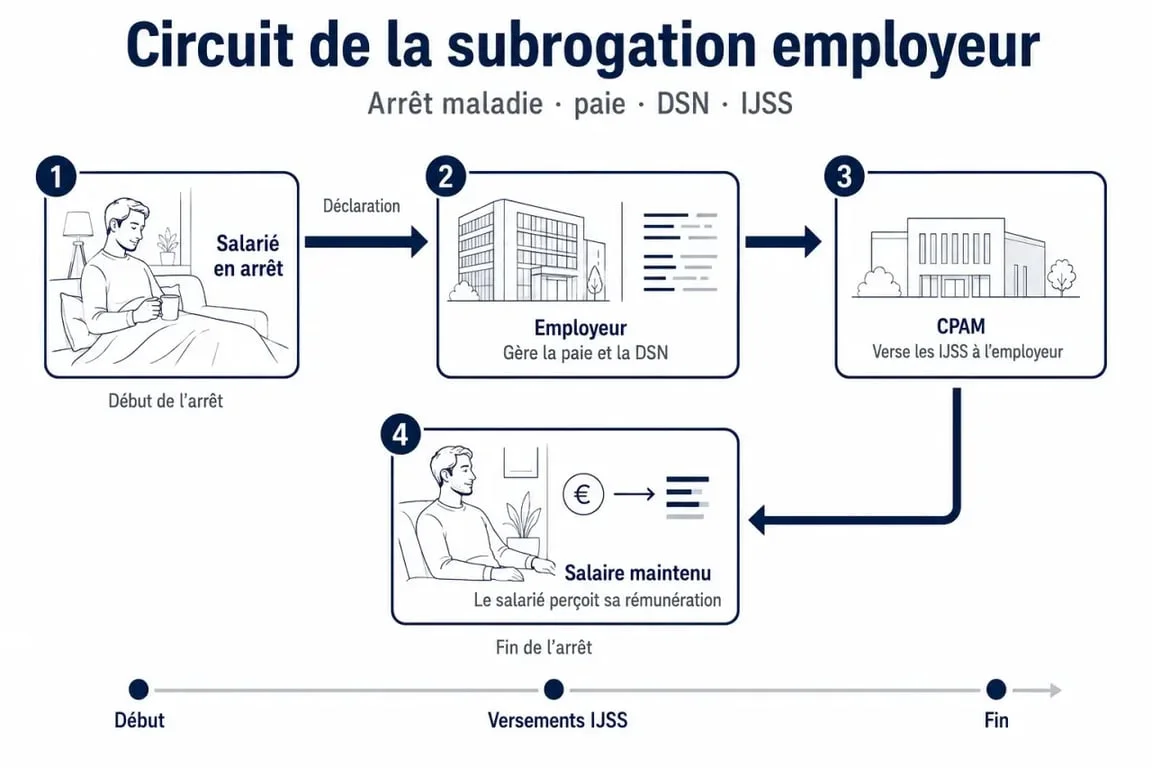
Ce dispositif est donc lié au maintien de salaire. L’employeur ne demande pas la subrogation parce qu’un salarié est absent, mais parce qu’il continue à verser une rémunération pendant l’arrêt de travail, totalement ou partiellement.
| Situation | Qui perçoit les IJSS ? | Effet pour le salarié |
|---|---|---|
| Pas de subrogation | Le salarié | Il reçoit séparément son salaire éventuel et les IJSS |
| Subrogation employeur | L’employeur | Il reçoit un salaire maintenu, plus lisible sur la période |
Les conditions à vérifier avant de demander la subrogation
Le maintien de salaire reste le déclencheur
La première vérification porte sur le droit au maintien de salaire : dispositions légales, convention collective, accord d’entreprise ou usage. Le Code du travail, notamment l’article L.1226-1, prévoit un maintien sous conditions, avec une logique d’ancienneté et de durée. La convention collective peut améliorer ces règles, avec une carence réduite, un maintien plus long ou un taux plus favorable.
Ancienneté, carence et durée de maintien
Les repères courants à contrôler sont l’ancienneté du salarié, le délai de carence et les droits déjà consommés sur la période de référence. Les règles légales évoquent notamment 7 jours de carence, puis un maintien pouvant atteindre 90 % du salaire brut sur une première période et 2/3 du salaire brut, soit 66,66 %, sur la période suivante. La durée varie selon l’ancienneté : par exemple 30 premiers jours puis 30 jours suivants de 1 à 5 ans d’ancienneté, jusqu’à 90 premiers jours puis 90 jours suivants à partir de 31 ans d’ancienneté.
Le salarié doit aussi transmettre son arrêt de travail dans les délais applicables, généralement 48 heures. Côté CPAM, les IJSS maladie sont calculées à partir des 3 derniers salaires rétablis, ce qui explique l’importance d’une paie correctement renseignée avant l’arrêt.
La demande en DSN : dates, blocs et coordonnées bancaires
La subrogation se déclare via la déclaration sociale nominative, au moment du signalement d’arrêt de travail. L’entreprise indique notamment les dates de début et de fin de subrogation, qui doivent correspondre à la période pendant laquelle le salaire est maintenu. Ces informations alimentent le circuit de paiement entre la CPAM et l’employeur.
Les rubriques du signalement d’arrêt de travail, notamment la série S21.G00.60, permettent de transmettre le motif, les dates et les éléments nécessaires au traitement. L’employeur doit aussi renseigner ses coordonnées bancaires, avec IBAN/BIC, afin que les IJSS lui soient versées directement.
En pratique, quelques contrôles évitent bien des corrections :
- Vérifier que l’arrêt maladie est enregistré avec le bon motif.
- Indiquer une date de début de subrogation cohérente avec le maintien de salaire.
- Renseigner une date de fin prévisionnelle, puis l’ajuster si nécessaire.
- Contrôler l’IBAN/BIC employeur avant transmission.
- Suivre le remboursement CPAM, dont le délai moyen annoncé est de 14 jours.
Traitement en paie : éviter les écarts entre brut, net et IJSS
Ce qui apparaît sur le bulletin
En paie, l’absence maladie réduit la rémunération brute selon les règles applicables. Le maintien de salaire vient ensuite compenser tout ou partie de cette perte. Les IJSS subrogées sont prises en compte pour éviter que le salarié perçoive plus que ce qui est prévu, ou moins que le niveau garanti. La logique de garantie du net est essentielle : elle permet de comparer la rémunération maintenue avec ce que le salarié aurait perçu selon les règles de l’entreprise.
Concrètement, il faut rapprocher les bordereaux CPAM, le bulletin de paie et les dates de maintien. Si les dates ne coïncident pas, la paie peut afficher un trop-perçu ou un manque à verser. Le contrôle régulier de ces trois éléments limite les régularisations tardives et les incompréhensions côté salarié.
Prélèvement à la source et IJSS subrogées
Lorsque les IJSS sont subrogées, l’employeur applique le prélèvement à la source sur ces revenus de remplacement selon les règles en vigueur. Les IJSS maladie subrogées sont notamment prises en compte dans la limite des 2 premiers mois. Le taux non personnalisé peut être utilisé dans certains cas, avec un abattement de 6,70 % sur l’assiette concernée.
Fin de subrogation : le point de vigilance le plus sous-estimé
La subrogation prend fin à la date indiquée en DSN, mais surtout lorsque cesse le maintien de salaire ou lorsque le salarié reprend son travail. Si l’arrêt est prolongé, il faut vérifier si les droits au maintien continuent. Si la reprise est anticipée, la période déclarée doit rester cohérente avec la réalité de l’absence.
L’erreur fréquente consiste à laisser courir une subrogation alors que le maintien est terminé. Dans ce cas, la CPAM peut continuer à verser les IJSS à l’employeur alors qu’elles devraient revenir au salarié. À l’inverse, une fin trop précoce peut créer un décalage de paiement et dégrader l’expérience salarié.
Pour sécuriser cette dernière étape, trois vérifications suffisent souvent :
- Comparer la date de fin d’arrêt, la date de reprise et la date de fin de maintien.
- Contrôler les droits conventionnels restants avant chaque prolongation.
- Rapprocher les IJSS reçues avec les montants passés en paie.
- Régulariser rapidement tout trop-perçu ou manque à verser.
Bien gérée, la subrogation sécurise à la fois le salarié, qui conserve une rémunération plus stable, et l’employeur, qui récupère directement les IJSS. La clé reste de traiter le sujet comme un processus complet, et non comme une simple case cochée dans la DSN.