Rente éducation en prévoyance : protéger les études des enfants avec une rente régulière
La rente éducation est une garantie de prévoyance pensée pour éviter qu’un décès ou une invalidité grave d’un parent ne fragilise le quotidien et les études des enfants. Elle ne remplace pas la présence du parent, mais elle apporte un revenu régulier quand le foyer perd une part importante de ses ressources.
À quoi sert vraiment une rente éducation ?
Dans un contrat de prévoyance décès, la rente éducation prévoit le versement d’une somme régulière aux enfants de l’assuré. L’objectif est concret : aider à payer les frais de scolarité, le logement, les transports, l’alimentation ou l’équipement, tout en maintenant autant que possible le niveau de vie familial.
Elle peut être souscrite dans un contrat individuel, auprès d’une société d’assurance, d’une mutuelle ou d’une institution de prévoyance. Elle existe aussi dans certains contrats collectifs proposés par l’employeur. Dans tous les cas, les conditions exactes dépendent de la notice du contrat : âge des enfants, statut d’enfant à charge, montant garanti, exclusions et durée de versement.
Cette garantie fonctionne comme un revenu de substitution, séparé du budget courant. Elle ne sert pas à enrichir les bénéficiaires, mais à préserver une trajectoire. Concrètement, il faut regarder les années à couvrir, les paliers d’études, les dépenses incompressibles et le moment où l’enfant aura besoin de davantage d’autonomie.
Quand la garantie se déclenche-t-elle ?
Décès du parent assuré
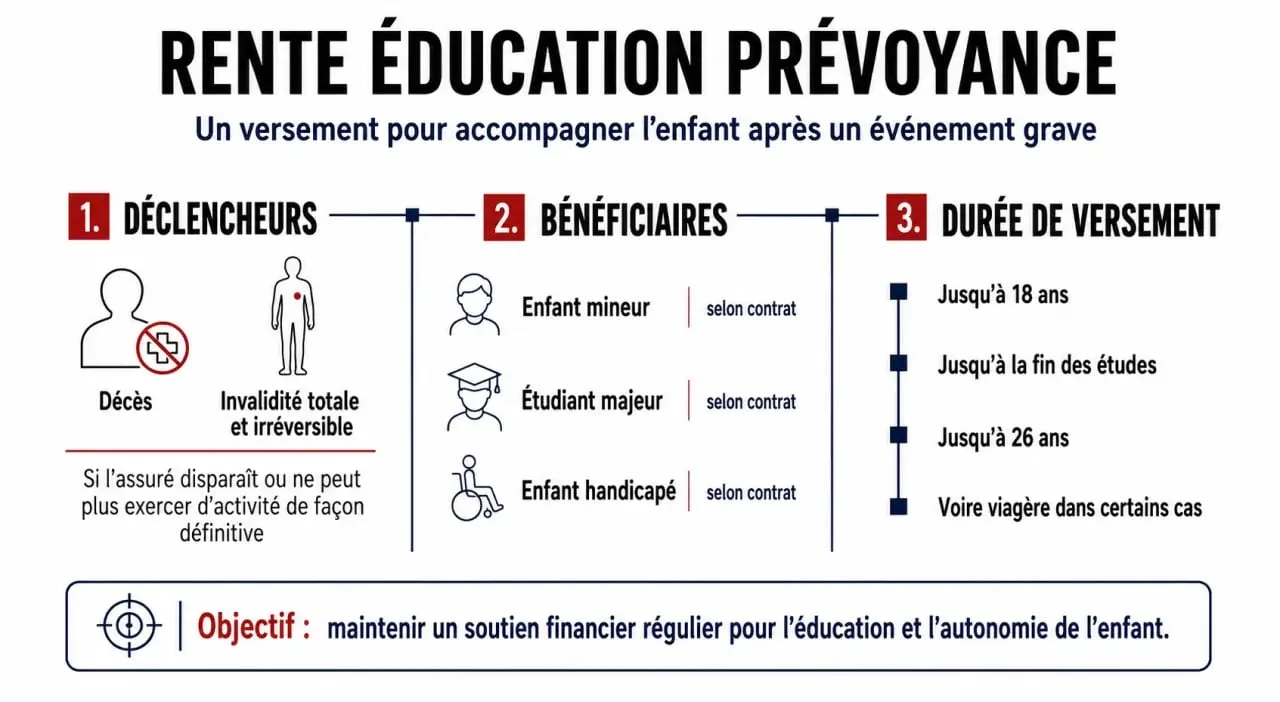
Le cas le plus courant est le décès de l’assuré pendant la période de validité du contrat. La rente est alors versée aux enfants désignés ou reconnus comme bénéficiaires selon les règles prévues. Pour un enfant mineur, le versement est généralement administré par son représentant légal ou son tuteur légal.
Invalidité totale et irréversible
Certains contrats prévoient aussi un déclenchement en cas d’invalidité totale et irréversible, parfois appelée PTIA. Cette situation correspond à une perte d’autonomie très lourde, qui empêche l’assuré d’exercer une activité et nécessite souvent l’assistance d’une tierce personne. Les critères médicaux et administratifs sont strictement définis par l’assureur.
La Sécurité sociale ne verse pas une rente éducation équivalente à cette garantie privée. Des prestations publiques peuvent exister dans certaines situations, mais elles ne couvrent pas forcément le financement long des études ni la perte de revenus du foyer.
Qui perçoit la rente et jusqu’à quel âge ?
Le bénéficiaire est l’enfant de l’assuré, mineur ou majeur selon son âge au moment du sinistre. Les contrats demandent souvent que l’enfant soit fiscalement à charge ou qu’il poursuive des études au-delà d’un certain âge. La déclaration correcte des bénéficiaires est donc essentielle dès la souscription.
La durée varie fortement selon les offres. La rente peut s’arrêter à 18 ans, se prolonger jusqu’à la fin des études, ou aller jusqu’à 26 ans au plus tard dans certains contrats. Pour un enfant en situation de handicap, une rente viagère peut parfois être prévue, pour tenir compte d’un besoin de protection qui ne s’arrête pas avec l’entrée dans l’âge adulte.
- Enfant mineur : la rente est généralement gérée par le représentant légal.
- Étudiant majeur : le versement peut être conditionné à la poursuite d’études.
- Enfant handicapé : certains contrats prévoient une protection prolongée, parfois viagère.
Montant, rythme de versement et formes possibles
La rente éducation est versée de manière périodique, mensuelle, trimestrielle ou annuelle selon les contrats. Certains prévoient un versement à terme échu, c’est-à-dire après la période couverte. Le montant peut être fixe, plafonné ou évoluer avec l’âge de l’enfant.
On distingue souvent la rente linéaire et la rente progressive. La première conserve un montant stable dans le temps. La seconde augmente par paliers, par exemple lorsque les dépenses deviennent plus importantes au lycée ou pendant les études supérieures. Certains barèmes utilisent des pourcentages comme 70 %, 80 % ou 100 % selon les tranches d’âge prévues au contrat.
Des offres peuvent aussi afficher des plafonds, par exemple 2 000 € par mois et par enfant, ou conditionner l’accès à certains niveaux de garantie à des revenus professionnels, comme 5 000 € / mois ou 11 000 € / mois. Ces chiffres ne valent jamais comme règle générale : ils montrent surtout l’importance de comparer les notices et de vérifier le plafond applicable à votre situation.
| Protection | Forme de versement | Utilité principale |
|---|---|---|
| Rente éducation | Revenu régulier pour l’enfant | Financer les études et le quotidien |
| Capital décès | Somme versée en une fois | Faire face aux dépenses immédiates ou réorganiser le foyer |
| Rente de conjoint | Revenu régulier pour le conjoint survivant | Compenser la perte de revenus du couple |
| Pension d’orphelin | Prestation selon régime applicable | Apporter un soutien dans certains cadres spécifiques |
Fiscalité, souscription et points à vérifier avant de choisir
La fiscalité dépend du type de contrat, de son cadre individuel ou collectif, du caractère temporaire ou viager de la rente et des règles applicables au moment du versement. Certaines rentes peuvent bénéficier d’un traitement favorable, tandis que d’autres sont imposables en tout ou partie. Il vaut mieux lire les conditions fiscales du contrat plutôt que supposer une exonération automatique.
Avant de souscrire, vérifiez aussi les exclusions, les délais de carence éventuels, l’âge limite d’adhésion et de maintien de la garantie. Certains contrats cessent à la date de renouvellement suivant le 70e anniversaire de l’assuré. Les formalités médicales, le montant assuré et la profession peuvent également influencer l’acceptation ou le tarif.
Le bon réflexe consiste à comparer la rente éducation avec les autres garanties déjà détenues, comme l’assurance emprunteur, le capital décès d’entreprise, la prévoyance collective ou l’épargne disponible. Une rente bien calibrée ne se choisit pas seulement au prix de la cotisation, mais selon le nombre d’enfants, leur âge, la durée probable des études et la capacité du foyer à absorber une perte brutale de revenus.