
Capital décès en prévoyance : bénéficiaires, montants et délais à vérifier
Le capital décès en prévoyance protège financièrement les proches lorsqu’un assuré décède. Il peut venir de la Sécurité sociale, d’un contrat individuel ou d’une prévoyance collective d’entreprise. La difficulté tient souvent à la coexistence de ces dispositifs, car ils n’ont ni les mêmes bénéficiaires, ni les mêmes montants, ni les mêmes démarches.
Ce que couvre vraiment un capital décès en prévoyance
Le capital décès est une somme versée en une seule fois à un ou plusieurs bénéficiaires après le décès de l’assuré. Certains contrats ajoutent une rente de conjoint ou une rente d’éducation pour les enfants. L’objectif est simple : compenser une perte brutale de revenus, payer des frais immédiats ou laisser au foyer le temps de s’organiser. Sur ce sujet précis, voir « Salarié ».
Trois sources à distinguer
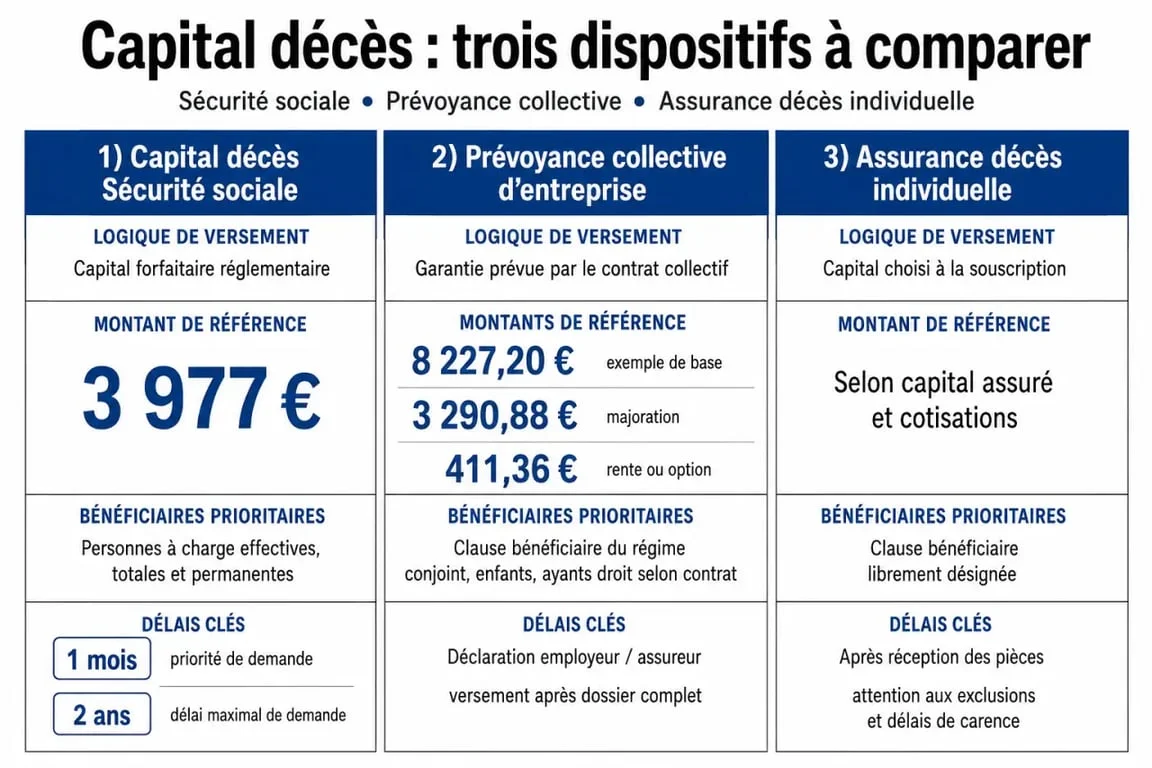
Le capital décès de la Sécurité sociale relève d’un régime obligatoire, avec des conditions d’ouverture de droit. La prévoyance collective est souscrite par l’employeur au profit des salariés, souvent avec des garanties plus élevées. L’assurance décès individuelle dépend, elle, d’un contrat choisi personnellement auprès d’un assureur, avec une clause bénéficiaire rédigée par l’assuré.
| Dispositif | Logique | Point à vérifier |
|---|---|---|
| Sécurité sociale | Capital forfaitaire sous conditions | Statut du défunt et délai de demande |
| Prévoyance collective | Garantie liée à l’entreprise | Convention collective et contrat |
| Assurance décès individuelle | Protection choisie par l’assuré | Montant assuré et bénéficiaires désignés |
Qui peut percevoir le capital décès ?
Le bénéficiaire dépend du régime concerné. Pour le capital décès de l’Assurance Maladie, on distingue généralement les bénéficiaires prioritaires et non prioritaires. Pour un contrat de prévoyance ou d’assurance décès, la clause bénéficiaire peut modifier l’ordre naturel de versement.
Bénéficiaires prioritaires et ordre de versement
Les bénéficiaires prioritaires sont souvent les personnes qui étaient à la charge effective, totale et permanente du défunt au jour du décès. Il peut s’agir du conjoint, du partenaire de Pacs, des enfants ou des ascendants selon la situation. En l’absence de bénéficiaire prioritaire, le capital peut revenir à d’autres ayants droit, dans l’ordre prévu par les règles applicables.
La clause bénéficiaire : le détail qui change tout
Dans une prévoyance ou une assurance décès, la désignation des bénéficiaires mérite une attention particulière. Une formule trop vague peut créer des tensions dans une famille recomposée. Une clause ancienne peut aussi désigner un ex-conjoint si elle n’a jamais été mise à jour. Il vaut mieux la relire après un mariage, un Pacs, une séparation, une naissance ou l’achat d’un bien immobilier. La question est traitée à part : « Conjoint, enfants, cotisations ».
Le bon réflexe consiste à choisir le bénéficiaire en fonction des besoins concrets des premières semaines. Les obsèques, le loyer, le crédit immobilier, les études d’un enfant ou l’aide à un conjoint sans revenu ne se traitent pas de la même façon. Un capital décès bien orienté évite de laisser un proche sans ressources au moment où les dépenses arrivent le plus vite.
Montants : pourquoi les écarts peuvent être importants
Le montant du capital décès varie fortement selon l’origine de la garantie. Le capital décès de la Sécurité sociale est forfaitaire pour un salarié du secteur privé, avec un montant de référence de 3 977 €. D’autres régimes prévoient des montants différents, par exemple 8 227,20 € pour certains artisans ou commerçants en activité, 3 290,88 € pour certains indépendants retraités, ou encore 411,36 € dans des cas spécifiques liés à un enfant.
La prévoyance collective peut être plus protectrice
Dans l’entreprise, le capital décès est souvent exprimé en pourcentage du salaire annuel ou en multiple de rémunération. Il peut aussi augmenter selon la situation familiale, avec un conjoint à charge, des enfants ou une invalidité absolue et définitive. Deux salariés ayant droit au même capital de base de la Sécurité sociale peuvent donc disposer de protections très différentes selon leur convention collective et leur contrat de prévoyance.
Capital, rente et allocation obsèques
Le versement ne prend pas toujours la forme d’un capital unique. Une rente de conjoint peut maintenir un revenu régulier, tandis qu’une rente d’éducation aide à financer la scolarité ou les études des enfants. Certains contrats prévoient aussi une allocation obsèques, utile pour couvrir les frais immédiats sans attendre la liquidation d’autres droits.
Démarches, délais et pièces à préparer
Pour demander le capital décès de l’Assurance Maladie, la démarche passe notamment par le formulaire S3180, accompagné des justificatifs demandés. Selon le régime, il peut être nécessaire de s’adresser à la CPAM, à la MSA, à l’employeur ou directement à l’organisme de prévoyance.
Les délais à ne pas laisser passer
Le bénéficiaire prioritaire dispose généralement d’un délai de 1 mois pour faire valoir sa priorité. Passé ce délai, il perd ce rang prioritaire, même s’il reste possible de demander le capital dans un délai plus long. Les autres bénéficiaires disposent en principe de 2 ans pour effectuer leur demande.
- Acte de décès de l’assuré.
- Pièce d’identité du demandeur.
- Justificatif du lien avec le défunt : livret de famille, acte de mariage, Pacs.
- Relevé d’identité bancaire.
- Documents prouvant la charge effective, si nécessaire.
- Éléments transmis par l’employeur ou l’organisme de prévoyance.
Fiscalité, employeur et garanties complémentaires
Le capital décès n’est pas toujours traité comme un bien successoral classique. Dans de nombreux cas, il est versé hors succession au bénéficiaire désigné. Pour l’assurance décès individuelle, la fiscalité dépend notamment de l’âge au moment du versement des cotisations : les repères de 70 ans, 152 500 € et 30 500 € sont souvent utilisés pour comprendre les seuils applicables.
Ce que l’employeur doit vérifier
En entreprise, l’obligation la plus connue concerne les cadres, avec une cotisation patronale de 1,50 % sur la tranche A. Ce n’est pas le seul point à contrôler. La convention collective peut aussi imposer des garanties décès pour certaines catégories de salariés. Le régime peut être mis en place par accord collectif, référendum ou décision unilatérale de l’employeur.
Ne pas regarder seulement le capital
Une bonne prévoyance décès ne se résume pas au montant affiché. Il faut aussi examiner la portabilité des droits, les exclusions, les garanties en cas d’invalidité totale et permanente, d’invalidité partielle et permanente, d’arrêt de travail ou de maintien de salaire. Pour un particulier comme pour un employeur, l’enjeu est de vérifier que la protection couvre les besoins concrets du foyer, et pas seulement une obligation administrative.
Avant toute souscription ou demande de versement, il est utile de relire les contrats existants, d’identifier les bénéficiaires désignés et de comparer la couverture de base avec les garanties complémentaires. Ce contrôle limite les mauvaises surprises au moment où les proches ont surtout besoin de clarté et de rapidité.











