
Conjoint, enfants, cotisations : qui peut être ayant droit en mutuelle d’entreprise ?
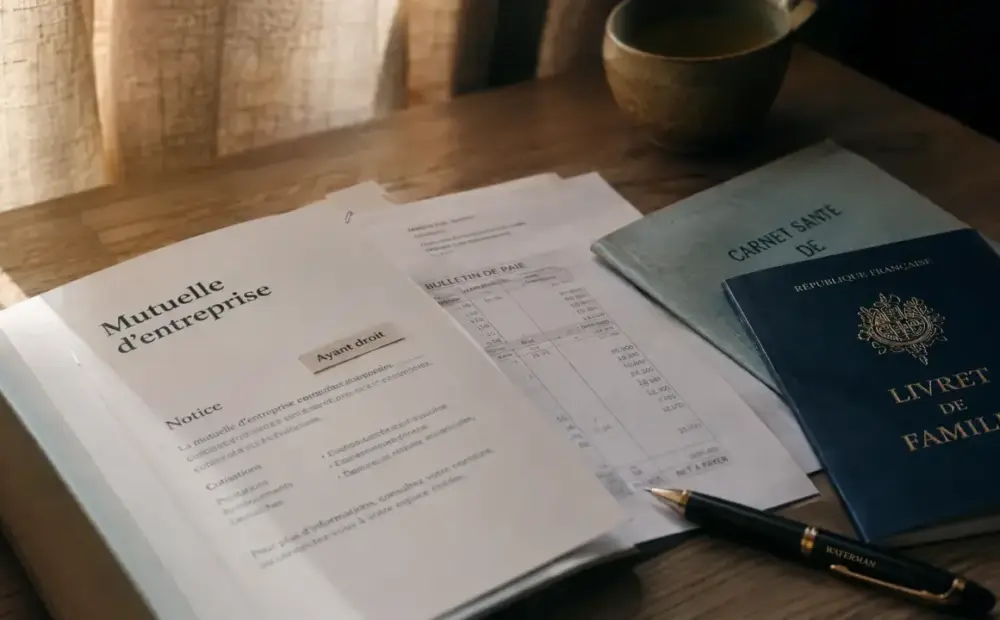
Un ayant droit de mutuelle d’entreprise est une personne rattachée au contrat santé collectif d’un salarié, le plus souvent un conjoint, un partenaire de Pacs, un concubin ou un enfant. Ce rattachement peut être utile, mais il dépend des garanties prévues, du caractère obligatoire ou facultatif de l’adhésion familiale et du coût prélevé sur la paie.
Qui peut être ayant droit sur une mutuelle d’entreprise ?
La notion d’ayant droit désigne une personne qui bénéficie de la complémentaire santé grâce au lien qui l’unit au salarié assuré. Dans une mutuelle d’entreprise, les catégories acceptées sont précisées par le contrat collectif et par la notice d’information remise au salarié.
Le conjoint, le partenaire de Pacs ou le concubin
Le conjoint marié est généralement le premier ayant droit prévu par les contrats. Le partenaire de Pacs est souvent traité de la même façon, à condition de fournir un justificatif. Le concubin peut aussi être accepté, mais les assureurs demandent fréquemment une preuve de vie commune, comme une attestation sur l’honneur ou un justificatif de domicile commun.
Un point mérite d’être vérifié : si le conjoint dispose déjà de sa propre mutuelle obligatoire via son employeur, il peut être inutile, voire impossible selon les règles internes, de le rattacher en doublon. Dans certains cas, il pourra demander une dispense sur l’un des deux contrats, mais cette possibilité dépend de sa situation et des justificatifs fournis.
Les enfants rattachés au foyer
Les enfants peuvent aussi être ayants droit, qu’ils soient mineurs, étudiants, apprentis ou parfois jeunes actifs sous conditions. Les limites d’âge varient selon les contrats. Certains maintiennent la couverture jusqu’à la fin des études, d’autres fixent un âge plafond ou exigent que l’enfant soit fiscalement à charge.
Pour les familles recomposées, il faut lire attentivement les conditions : un enfant du conjoint peut être couvert si le contrat l’autorise et si les justificatifs demandés sont fournis. Le rattachement n’est donc pas seulement une question familiale, mais aussi une question contractuelle.
Adhésion obligatoire ou facultative : le détail qui change tout
Depuis la généralisation de la complémentaire santé en entreprise, l’employeur doit proposer une couverture collective à ses salariés. En revanche, l’extension aux ayants droit n’obéit pas à une règle unique. C’est souvent là que naissent les malentendus.
Quand les ayants droit doivent aussi adhérer
Certains contrats prévoient une adhésion familiale obligatoire. Dans ce cas, le salarié ne s’affilie pas seul, son conjoint ou ses enfants doivent être rattachés s’ils entrent dans les catégories prévues. Cette règle doit apparaître clairement dans l’acte qui met en place la mutuelle et dans la notice du contrat.
Si l’adhésion des ayants droit est obligatoire, des cas de dispense peuvent exister, par exemple lorsqu’un conjoint est déjà couvert par une mutuelle collective obligatoire. Il faut alors transmettre les justificatifs dans les délais demandés, faute de quoi la cotisation familiale peut être appliquée.
Quand le rattachement reste un choix
Dans beaucoup d’entreprises, le salarié est obligé d’adhérer pour lui-même, mais libre d’ajouter ou non ses ayants droit. Cette formule est plus souple : elle permet de comparer le niveau de garanties, le prix et les besoins réels du foyer avant de décider.
Avant d’inscrire toute la famille, il est utile de raisonner comme avec une couverture de santé plus large : chaque proche n’a pas les mêmes besoins, donc le contrat doit rester cohérent avec la vie du foyer. Un salarié seul regarde souvent l’optique ou les consultations courantes. Une famille, elle, doit examiner l’orthodontie, l’hospitalisation pédiatrique, les médecines douces ou les dépassements d’honoraires. Le bon contrat n’est pas forcément celui qui couvre le plus de personnes, mais celui qui évite les dépenses inutiles là où elles pèsent vraiment.
Cotisations : qui paie quoi pour les ayants droit ?
L’employeur doit financer au moins 50 % de la cotisation de la mutuelle obligatoire du salarié. Pour les ayants droit, la participation de l’entreprise dépend du contrat et de la politique sociale mise en place. Elle peut couvrir uniquement le salarié ou prendre en charge une partie de la cotisation familiale.
| Situation | Conséquence pratique |
|---|---|
| Couverture salarié seul | L’employeur participe à la cotisation du salarié, les ayants droit ne sont pas inclus. |
| Option famille facultative | Le salarié choisit d’ajouter ses proches et paie souvent un supplément. |
| Adhésion familiale obligatoire | La cotisation peut être plus élevée, sauf dispense valable pour certains proches. |
| Participation employeur étendue | L’entreprise prend en charge une partie de la cotisation des ayants droit si le régime le prévoit. |
Le coût peut être forfaitaire, avec un tarif identique quel que soit le nombre d’enfants, ou progressif selon le nombre de personnes couvertes. Il faut donc regarder le montant mensuel, mais aussi le reste à charge probable : une mutuelle familiale légèrement plus chère peut rester intéressante si elle rembourse mieux les postes coûteux du foyer.
Les démarches pour ajouter ou retirer un ayant droit
Le rattachement se fait généralement auprès du service RH, de l’espace salarié de l’assureur ou du courtier qui gère le contrat. Les documents demandés varient, mais ils servent à prouver le lien avec le salarié et l’éligibilité de la personne à couvrir.
Les justificatifs les plus courants
- livret de famille ou acte de naissance pour un enfant ;
- acte de mariage, attestation de Pacs ou justificatif de vie commune ;
- attestation de droits à l’Assurance maladie ;
- certificat de scolarité pour un enfant étudiant ;
- attestation de mutuelle obligatoire du conjoint en cas de demande de dispense.
Il est préférable d’effectuer la demande rapidement lors d’un événement familial : naissance, mariage, Pacs, séparation, changement d’emploi du conjoint ou fin d’études d’un enfant. Certains contrats imposent des délais pour ajouter un bénéficiaire sans carence ou pour modifier la cotisation. Nous y revenons en détail : « Capital décès en prévoyance ».
Ce qu’il ne faut pas oublier en cas de changement de situation
Un divorce, une rupture de Pacs ou le départ d’un enfant du foyer peut mettre fin au droit au rattachement. Si l’information n’est pas transmise, le salarié peut continuer à payer une cotisation inutile ou se retrouver avec une situation non conforme au contrat.
À l’inverse, lors du départ de l’entreprise, les ayants droit peuvent parfois bénéficier de la portabilité avec le salarié, sous conditions. Là encore, il faut vérifier si la couverture familiale était déjà en place avant la rupture du contrat de travail.
Les points à comparer avant de rattacher sa famille
Ajouter un ayant droit à une mutuelle d’entreprise n’est pas seulement une formalité administrative. C’est une décision à comparer avec les autres solutions du foyer, notamment la mutuelle du conjoint ou un contrat individuel.
- Le niveau de garanties : dentaire, optique, hospitalisation, maternité, orthodontie et dépassements d’honoraires.
- Le prix réel : supplément mensuel, part prise en charge par l’employeur et reste à payer.
- Les exclusions : limites d’âge, statut étudiant, enfant non à charge, concubinage non reconnu.
- La souplesse : possibilité d’ajouter ou retirer un ayant droit en cours d’année selon les événements.
- Les doublons : deux mutuelles peuvent parfois se compléter, mais elles ne remboursent jamais au-delà des frais réellement engagés.
Le bon réflexe consiste à demander la notice du contrat, à comparer les cotisations ligne par ligne et à vérifier les dispenses possibles avant de signer. Un ayant droit bien rattaché peut alléger fortement le budget santé du foyer ; un rattachement mal évalué peut, au contraire, créer une dépense récurrente peu utile.











