
Panier de soins minimum en entreprise : les 4 garanties à respecter et les dispenses à prévoir
Le panier de soins minimum en entreprise correspond au socle de garanties que toute complémentaire santé collective obligatoire doit prévoir pour les salariés du privé. C’est un plancher légal, pas une formule de confort. L’employeur peut aller au-delà, mais jamais en dessous, sauf dans les cas de dispense prévus.
Ce que recouvre vraiment le panier de soins minimum
Également appelé panier ANI, ce dispositif s’inscrit dans la généralisation de la complémentaire santé collective, applicable depuis le 1er janvier 2016. Il oblige l’employeur à proposer une couverture santé à ses salariés, le plus souvent dans le cadre d’un contrat collectif obligatoire.
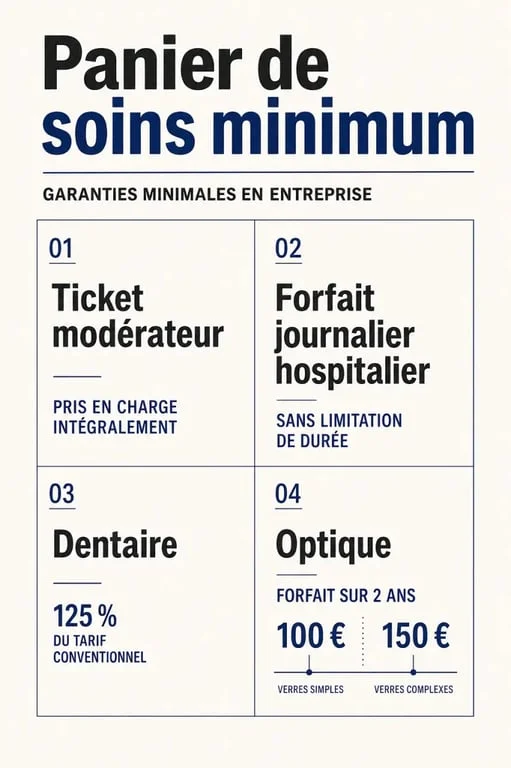
Le principe est simple : après le remboursement de la Sécurité sociale, la mutuelle d’entreprise complète certains frais de santé dans des limites minimales fixées par la réglementation. Ce socle vise les dépenses courantes, l’hospitalisation, le dentaire et l’optique.
Il faut distinguer deux niveaux. Le panier de soins minimum fixe les garanties plancher. Le contrat responsable, lui, encadre plus largement les remboursements, les plafonds, les exclusions et les conditions qui permettent à l’entreprise de bénéficier d’un régime social et fiscal favorable.
Les garanties minimales que l’employeur doit prévoir
Une mutuelle d’entreprise conforme doit couvrir plusieurs postes précis. Ces garanties minimales sont à vérifier dans le tableau de garanties, car elles conditionnent la conformité du régime collectif et le niveau réel de protection des salariés.
| Poste de soins | Minimum à prévoir |
|---|---|
| Soins remboursés par l’Assurance maladie | Prise en charge intégrale du ticket modérateur, sauf exceptions prévues par les règles applicables |
| Hospitalisation | Prise en charge du forfait journalier hospitalier, sans limitation de durée dans le cadre du panier minimal |
| Dentaire | Remboursement des frais dentaires prothétiques et d’orthodontie à hauteur de 125 % du tarif conventionnel |
| Optique | Forfait sur 2 ans, avec au moins 100 € pour une correction simple et 150 € minimum pour une correction complexe ou mixte simple/complexe selon les formulations réglementaires |
Le ticket modérateur, point central du panier
Le ticket modérateur correspond à la part qui reste normalement à la charge de l’assuré après intervention de la Sécurité sociale. Dans le panier de soins minimum, il doit être pris en charge intégralement pour les prestations remboursables. Cela réduit le reste à charge sur de nombreux soins courants et évite une couverture trop faible sur les actes de base.
Optique et dentaire : des minima, pas une promesse de reste à charge nul
Les montants en optique et le niveau de 125 % du tarif conventionnel en dentaire donnent un cadre clair, mais ils ne suffisent pas toujours à couvrir les tarifs réellement pratiqués. Pour des lunettes coûteuses, une prothèse dentaire ou des dépassements d’honoraires, une entreprise peut donc choisir des garanties renforcées afin d’améliorer la protection des salariés.
Contrat responsable, accord de branche : les deux vérifications à ne pas oublier
La plupart des entreprises choisissent un contrat responsable et solidaire. Responsable, parce qu’il respecte des règles de remboursement encadrées, notamment sur les dépassements d’honoraires et certains équipements d’optique. Solidaire, parce qu’il ne repose pas sur un questionnaire médical individuel à l’adhésion.
Ce choix est aussi un point de conformité. Il permet généralement de sécuriser le régime social et fiscal de la contribution patronale, à condition que le contrat collectif respecte bien les règles applicables. Pour l’employeur, c’est donc à la fois un cadre de gestion et un moyen de protéger les salariés.
Avant de signer une offre, il faut aussi regarder l’accord de branche ou la convention collective. Certaines branches imposent des garanties supérieures au panier légal, un organisme recommandé ou des niveaux de remboursement spécifiques. Dans ce cas, le contrat d’entreprise doit être au moins aussi favorable que les minima de branche.
La lecture des garanties doit rester très concrète. Le panier minimum fixe un socle, mais il ne dit pas à lui seul si la couverture répond aux besoins réels. Selon la composition des équipes, l’âge moyen, la fréquence des soins ou le recours possible à l’optique et au dentaire, les attentes ne sont pas les mêmes. Comparer les garanties par poste aide à éviter une mutuelle conforme sur le papier, mais trop basse sur les dépenses les plus fréquentes.
Salariés dispensés, contrats courts et versement santé
La mutuelle d’entreprise est obligatoire en principe, mais certains salariés peuvent demander une dispense d’adhésion. La dispense doit être prévue par les textes ou par l’acte qui met en place le régime, et le salarié doit généralement fournir un justificatif.
Les cas fréquents de dispense
Peuvent notamment être concernés certains salariés déjà couverts par une autre complémentaire santé obligatoire, par exemple via l’employeur de leur conjoint, ou des salariés en CDD court selon la durée du contrat et les règles applicables. Les salariés à temps partiel peuvent aussi être concernés lorsque la cotisation représente une charge disproportionnée par rapport à leur rémunération.
Le versement santé pour certaines situations
Pour des contrats courts ou des temps partiels, l’employeur peut être amené à verser un versement santé, aussi appelé chèque santé, à la place de l’adhésion au contrat collectif. Ce mécanisme aide le salarié à financer une complémentaire individuelle lorsqu’il ne rejoint pas le régime collectif de l’entreprise. Il sert de relais quand l’adhésion n’est pas possible ou n’est pas retenue dans le cadre prévu.
Portabilité et mise en place : sécuriser le régime dans la durée
La conformité ne s’arrête pas à la souscription du contrat. L’employeur doit mettre en place le régime selon un cadre formalisé : accord collectif, accord de branche, référendum ou décision unilatérale. Le document doit préciser les salariés concernés, les garanties, la répartition du financement et les éventuelles dispenses.
En cas de rupture du contrat de travail ouvrant droit à l’assurance chômage, le salarié peut bénéficier de la portabilité des garanties. Elle permet de conserver temporairement la mutuelle d’entreprise, dans la limite de 12 mois, sous conditions. Cette continuité évite une rupture de couverture après un départ et protège le salarié pendant la période de transition.
Pour choisir un contrat, l’entreprise a donc intérêt à comparer trois éléments : le respect du panier de soins minimum, les exigences du contrat responsable et les besoins réels de ses salariés. Le minimum légal suffit pour être conforme, mais une couverture mieux ajustée devient vite un avantage RH concret, plus lisible et plus protecteur au quotidien.











